Thu nhập chủ động và thu nhập thụ động là hai cách tiền chảy vào túi bạn với một điểm khác biệt cốt lõi: một bên gắn chặt với giờ làm việc của bạn, bên còn lại gắn với tài sản hoặc hệ thống bạn đã xây dựng từ trước. Bài viết này phân biệt hai khái niệm bằng định nghĩa thẳng và một ví dụ số liệu xuyên suốt, để bạn tự đánh giá xem dòng tiền của bạn đang nghiêng về phía nào.
Thu nhập chủ động là gì?
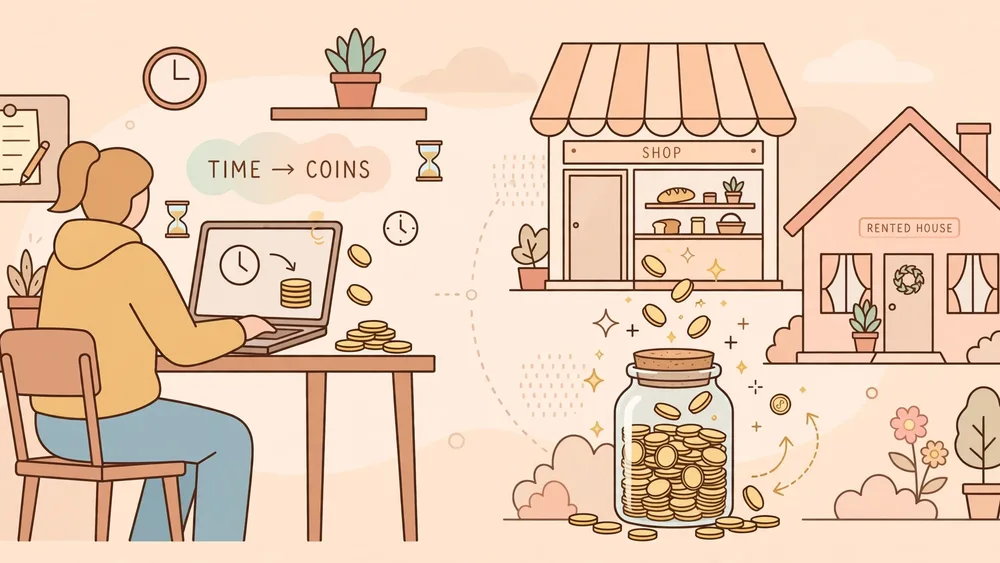
Thu nhập chủ động là khoản tiền bạn nhận được khi trực tiếp đổi thời gian, sức lao động hoặc chuyên môn lấy tiền. Lương tháng của nhân viên văn phòng, tiền công theo giờ của người làm dịch vụ và thù lao theo dự án của freelancer đều thuộc nhóm này, vì khoản tiền chỉ phát sinh khi công việc được thực hiện.
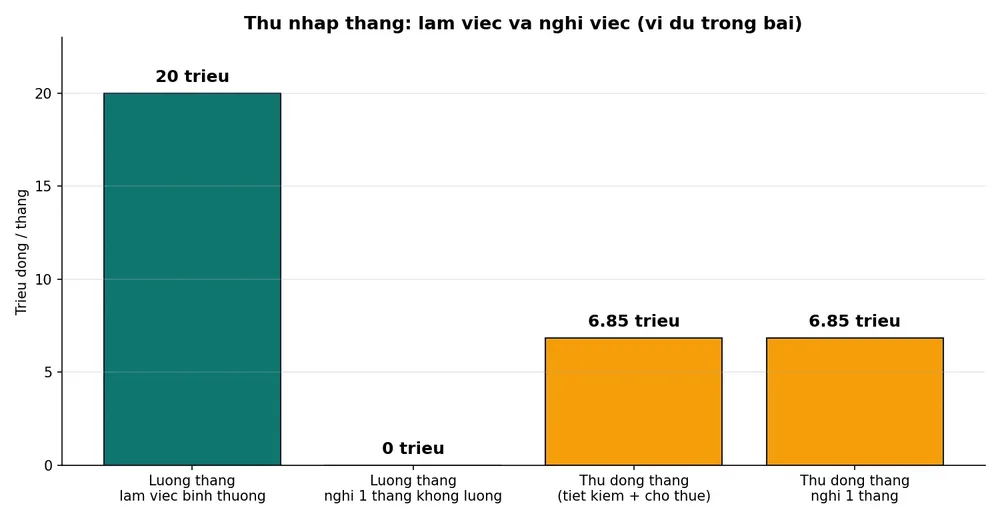
Ví dụ xuyên suốt bài viết này bắt đầu từ một mức lương quen thuộc: 20 triệu đồng mỗi tháng. Với mức lương đó, một tháng nghỉ không hưởng lương đồng nghĩa với việc mất trọn 20 triệu đồng thu nhập chủ động trong tháng đó. Thu nhập chủ động dễ bắt đầu và tạo tiền ngay, vì bạn không cần vốn lớn hay chờ đợi hệ thống sinh lời. Giới hạn của nó cũng rõ ràng: mỗi ngày chỉ có 24 giờ, nên thu nhập chủ động khó tăng vượt quá khả năng làm việc trực tiếp của chính bạn.
Thu nhập thụ động là gì?
Thu nhập thụ động là dòng tiền tiếp tục phát sinh khi mức độ tham gia trực tiếp của bạn đã giảm xuống rất thấp, nhờ một tài sản hoặc hệ thống được xây dựng từ trước. Lãi tiền gửi tiết kiệm, tiền cho thuê nhà, cổ tức từ cổ phiếu và tiền bản quyền từ một cuốn sách hay khóa học đều thuộc nhóm này, vì tài sản chứ không phải giờ làm việc trực tiếp của bạn đang tạo ra dòng tiền. Thu nhập thụ động không đồng nghĩa với việc không làm gì mà vẫn có tiền.
Trước khi dòng tiền thụ động chảy đều, người tạo ra nó thường phải trả một khoản chi phí ban đầu mà thu nhập chủ động không đòi hỏi: vốn để mua tài sản, thời gian để xây dựng sản phẩm, hoặc công sức để tìm khách thuê và hoàn thiện pháp lý. Sau giai đoạn xây dựng, công việc duy trì vẫn còn đó, chỉ nhẹ hơn nhiều so với làm việc toàn thời gian: theo dõi tài khoản, bảo trì tài sản, xử lý khách thuê hoặc cập nhật sản phẩm khi cần.
Đặt hai loại cạnh nhau bằng con số
Quay lại ví dụ 20 triệu đồng lương tháng, giả sử bạn đã tích lũy được 300 triệu đồng và gửi tiết kiệm kỳ hạn 12 tháng với lãi suất 5,4%/năm (biểu Vietcombank ghi nhận ngày 27/10/2026).
Lãi tiết kiệm một năm = 300 triệu đồng × 5,4% = 16,2 triệu đồng, tương đương 1,35 triệu đồng mỗi tháng
Bên cạnh đó, giả sử bạn cho thuê một phòng với giá 6 triệu đồng mỗi tháng nhưng mỗi năm trống khách một tháng để sửa chữa và tìm khách mới. Thu nhập cho thuê bình quân trong năm đó được tính như sau:
Thu nhập cho thuê bình quân mỗi tháng = 6 triệu đồng × 11 tháng / 12 tháng = 5,5 triệu đồng
Cộng hai nguồn lại, dòng thu nhập thụ động trong ví dụ này là 6,85 triệu đồng mỗi tháng, gồm 1,35 triệu đồng lãi tiết kiệm và 5,5 triệu đồng tiền thuê bình quân. Đặt cạnh lương 20 triệu đồng, bức tranh trở nên rất cụ thể: trong tháng làm việc bình thường, tổng thu nhập là 26,85 triệu đồng; trong tháng nghỉ không hưởng lương, thu nhập chủ động về 0 nhưng dòng thụ động vẫn mang về 6,85 triệu đồng. Thu nhập thụ động trong ví dụ này chưa thay thế được lương, nhưng nó biến một tháng không lương từ mất trắng thành vẫn còn một khoản đệm.
| Tiêu chí | Thu nhập chủ động | Thu nhập thụ động |
|---|---|---|
| Gắn với cái gì | Giờ làm việc và sức lao động của bạn | Tài sản hoặc hệ thống đã xây dựng |
| Khi bạn ngừng làm | Dòng tiền dừng lại | Dòng tiền tiếp tục, dù có thể giảm |
| Chi phí ban đầu | Thấp, chủ yếu là thời gian và kỹ năng | Cao hơn, cần vốn, thời gian hoặc công sức xây dựng |
| Trần tăng trưởng | Giới hạn bởi 24 giờ mỗi ngày | Giới hạn bởi quy mô tài sản và hiệu quả hệ thống |
| Ví dụ trong bài | Lương 20 triệu đồng mỗi tháng | Lãi tiết kiệm 1,35 triệu đồng và tiền thuê bình quân 5,5 triệu đồng mỗi tháng |
Con số 300 triệu đồng vốn ban đầu cũng cho thấy vì sao thu nhập thụ động thường đến chậm. Nếu mỗi tháng bạn để dành được 5 triệu đồng từ lương 20 triệu đồng, chưa tính lãi phát sinh trong quá trình tích lũy, bạn cần 60 tháng, tức 5 năm, mới gom đủ 300 triệu đồng. Thu nhập chủ động vì vậy thường là nền tảng ở giai đoạn đầu, nuôi sống hiện tại và tích lũy vốn cho dòng thụ động về sau.
Ba điểm mù hay bị bỏ qua trước khi xây dòng thụ động
Điểm mù thứ nhất là thuế. Luật Thuế thu nhập cá nhân phân nhóm thu nhập thành các loại khác nhau, trong đó tiền lương, tiền công là một nhóm, thu nhập từ đầu tư vốn và thu nhập từ cho thuê tài sản là những nhóm khác, và mỗi nhóm chịu cách tính thuế riêng. Cùng một số tiền về túi, phần thực nhận sau thuế có thể khác nhau tùy vào nhóm của khoản tiền đó, nên trước khi so sánh hai nguồn thu, bạn nên kiểm tra cách tính thuế áp cho từng nhóm.
Điểm mù thứ hai là rủi ro, và rủi ro của hai loại thu nhập không giống nhau. Thu nhập chủ động rủi ro ở chỗ mất việc, giảm giờ làm hoặc ốm đau kéo dài, còn thu nhập thụ động rủi ro ở chỗ nhà trống khách, doanh nghiệp cắt cổ tức hoặc lãi suất tiết kiệm thay đổi theo thời điểm.
Điểm mù thứ ba nằm ở phía nợ, và đây là điểm mù tốn kém nhất. Dư nợ thẻ 20 triệu đồng với APR 24%/năm đã tốn 394.521 đồng tiền lãi chỉ trong 30 ngày theo công thức lãi đơn. Khoản lãi đó bào mòn trực tiếp dòng thụ động 6,85 triệu đồng mỗi tháng, vì tiền lãi vay phải trả đều đặn bất kể bạn đang làm việc hay nghỉ ngơi. Trước khi rót thêm tiền vào kênh mới, bạn có thể mở Tính lãi suất thẻ tín dụng để xem dư nợ 20 triệu đồng đang tốn bao nhiêu tiền lãi mỗi ngày, rồi mở Tính thời gian trả hết nợ thẻ tín dụng để biết cần bao nhiêu tháng mới tất toán xong. Nếu đang cân nhắc vay thêm để mua tài sản cho thuê, hãy mở Công cụ tính toán khoản vay và trả góp để xem khoản trả hàng tháng trước khi quyết định. Hai bài liên quan trong cùng chuyên mục là Đa dạng hóa danh mục là gì? Vì sao không nên dồn hết tiền vào một kênh và Tài sản và tiêu sản khác nhau thế nào? Cách phân biệt để không nhầm.
Checklist áp dụng nhanh:
- Ghi ra từng nguồn thu hiện tại của bạn và xếp vào nhóm chủ động hay thụ động theo tiêu chí ngừng làm thì dòng tiền có tiếp tục hay không.
- Tính riêng phần thực nhận sau thuế và sau chi phí duy trì của từng nguồn thụ động, rồi mới so sánh với lương tháng.
- Tất toán hoặc lên lịch trả dứt dư nợ thẻ lãi cao trước khi dùng tiền nhàn rỗi để xây thêm nguồn thụ động mới.
Câu hỏi thường gặp
Freelancer nhận tiền theo từng dự án có được tính là thu nhập thụ động không?
Chưa được tính, vì khoản tiền chỉ phát sinh khi freelancer trực tiếp thực hiện dự án đó. Dòng tiền vẫn dừng khi freelancer ngừng nhận dự án, nên đây vẫn là thu nhập chủ động theo đúng tiêu chí phân biệt trong bài.
Cho thuê nhà nhưng tự quản lý khách và sửa chữa thì còn thụ động không?
Trường hợp này nằm ở giữa hai nhóm. Càng tự tay xử lý khách thuê, sửa chữa và thu tiền, nguồn thu càng nghiêng về phía chủ động; càng thuê đơn vị quản lý lo toàn bộ việc vận hành, nguồn thu càng nghiêng về phía thụ động, nhưng phí quản lý sẽ ăn vào lợi nhuận ròng. Cách đánh giá thực dụng là đếm số giờ bạn bỏ ra mỗi tháng cho tài sản đó.
Cổ tức và lãi tiết kiệm có ổn định như lương không?
Không ổn định theo cùng một nghĩa. Lương được chốt trong hợp đồng lao động và trả theo kỳ cố định, trong khi doanh nghiệp có thể cắt hoặc giảm cổ tức khi lợi nhuận đi xuống, còn lãi suất tiết kiệm thay đổi theo biểu của ngân hàng từng thời điểm. Dòng thụ động vì vậy nên tính theo mức bình quân nhiều năm, thay vì lấy con số của một năm đẹp nhất làm chuẩn.
Nguồn tham khảo: Luật Thuế thu nhập cá nhân (phân nhóm thu nhập chịu thuế: tiền lương, tiền công; đầu tư vốn; cho thuê tài sản và các nhóm khác, mỗi nhóm chịu cách tính thuế riêng); biểu lãi suất tiền gửi Vietcombank, kỳ hạn 12 tháng 5,4%/năm, ghi nhận ngày 27/10/2026 (lãi suất thay đổi theo thời điểm). Bài viết mang tính giáo dục về khái niệm tài chính, không phải tư vấn đầu tư hay tư vấn tài chính cá nhân.