Một căn hộ 2 tỷ đồng có thể là tài sản với người này và là tiêu sản với người khác, dù đó vẫn là cùng một căn hộ. Điểm khác nhau nằm ở dòng tiền hàng tháng chảy theo hướng nào. Bài viết này phân biệt tài sản và tiêu sản bằng dòng tiền, kèm những con số cụ thể để bạn tự soi lại các khoản đang sở hữu.
Tài sản và tiêu sản là gì?
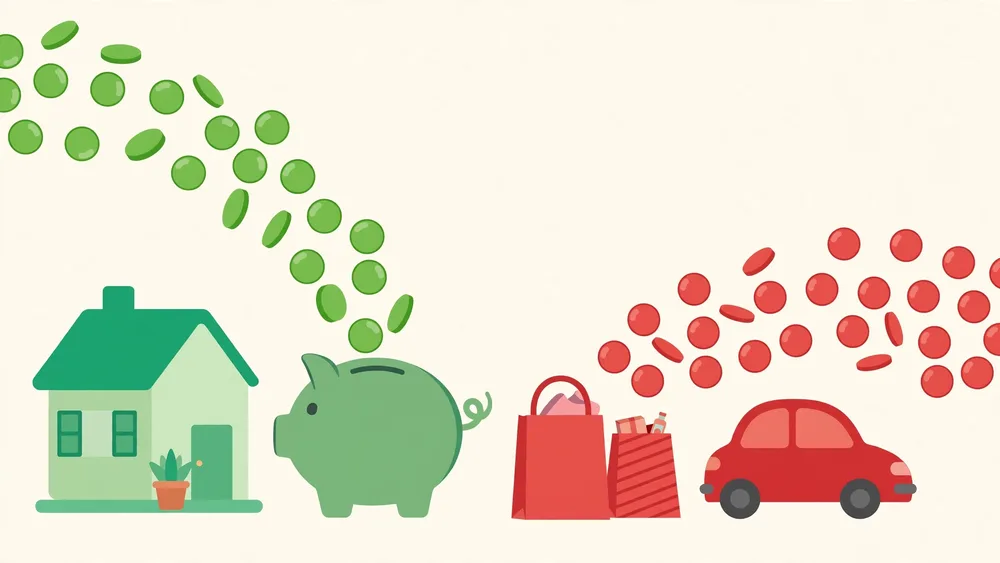
Tài sản là thứ đưa tiền vào túi bạn một cách đều đặn, tiêu sản là thứ lấy tiền ra khỏi túi bạn hàng tháng. Cách phân biệt này đến từ cuốn Rich Dad Poor Dad (1997) của Robert Kiyosaki, và đến nay vẫn là cách nói phổ biến nhất trong các bài viết tài chính cá nhân bằng tiếng Việt.
Đặt cạnh đó, kế toán có một cách gọi khác và chặt chẽ hơn. Chuẩn mực kế toán Việt Nam số 01, ban hành kèm Quyết định 165/2002/QĐ-BTC ngày 31/12/2002, định nghĩa tài sản là nguồn lực do doanh nghiệp kiểm soát và có thể thu được lợi ích kinh tế trong tương lai. Theo cách gọi của kế toán, căn nhà bạn đang ở vẫn được ghi là tài sản vì nó có giá trị và có thể bán được, còn khoản vay mua nhà mới là nợ phải trả. Thuật ngữ “tiêu sản” không xuất hiện trong chuẩn mực kế toán, nó là cách gọi dân dã cho những khoản khiến tiền rời khỏi túi bạn mỗi tháng.
Hai cách gọi này trả lời hai câu hỏi khác nhau. Kế toán hỏi món đồ có giá trị và thuộc quyền kiểm soát của bạn hay không. Cách gọi theo dòng tiền hỏi món đồ có đang nuôi bạn hay bạn đang nuôi nó, và với quyết định mua sắm của cá nhân, câu hỏi thứ hai cho thấy rõ áp lực lên túi tiền hàng tháng.
Dòng tiền ròng mỗi tháng = tiền chảy vào từ món đồ đó − tổng chi phí nuôi món đồ đó
Cùng một căn hộ, lúc là tài sản, lúc là tiêu sản
| Tiêu chí | Tài sản (theo dòng tiền) | Tiêu sản (theo dòng tiền) |
|---|---|---|
| Dòng tiền hàng tháng | Dương, tiền chảy vào túi bạn | Âm, tiền rời khỏi túi bạn |
| Chi phí nuôi | Nhỏ hơn thu nhập nó tạo ra | Lớn hơn mọi thu nhập nó tạo ra, hoặc không tạo ra thu nhập nào |
| Khi bán đi | Có thể thu về tiền, thường kèm khoản lãi đã nhận trong thời gian sở hữu | Thường bán thấp hơn giá mua, sau khi đã tốn thêm chi phí nuôi |
| Ví dụ quen thuộc | Căn hộ cho thuê, tiền gửi tiết kiệm, cổ phiếu trả cổ tức | Nhà để ở kèm khoản vay lớn, xe để đi lại, đồ hiệu mua bằng thẻ tín dụng |
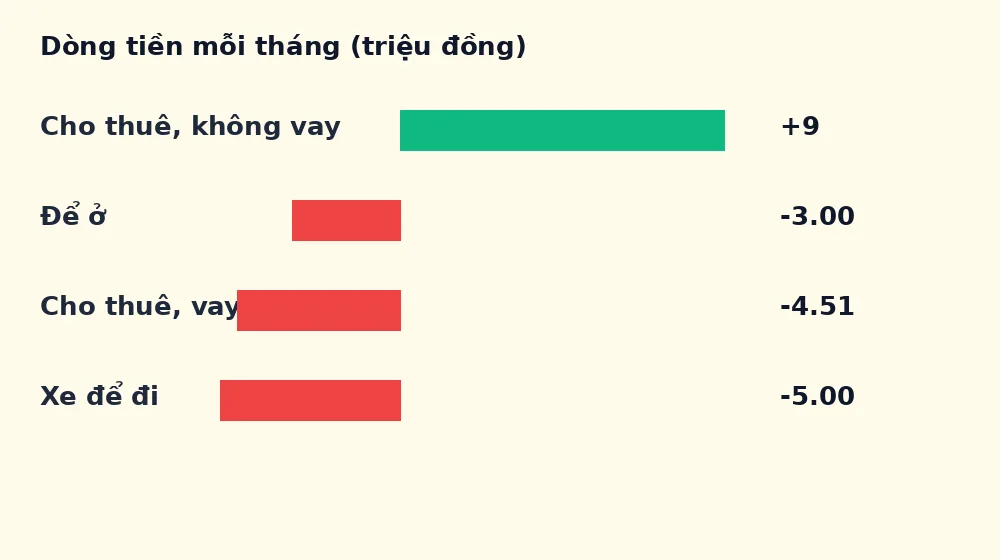
Lấy căn hộ trị giá 2 tỷ đồng làm ví dụ xuyên suốt. Giả sử căn hộ đã trả hết tiền và được cho thuê với giá 12 triệu đồng/tháng, chi phí quản lý, bảo trì và thuế cộng lại khoảng 3 triệu đồng/tháng. Dòng tiền ròng là +9 triệu đồng/tháng, tương đương 108 triệu đồng/năm.
Cùng căn hộ đó, nếu bạn dọn vào ở thì dòng tiền đổi dấu ngay. Không còn tiền thuê 12 triệu đồng/tháng, chi phí 3 triệu đồng/tháng vẫn phải trả, dòng tiền ròng thành −3 triệu đồng/tháng. Căn hộ vẫn có giá trị 2 tỷ đồng và vẫn bán được, nhưng mỗi tháng nó lấy tiền ra khỏi túi bạn thay vì đưa tiền vào. Nhiều người bất ngờ khi nghe nhà để ở bị xếp vào nhóm tiêu sản theo cách gọi của Kiyosaki, vì cách gọi này nhìn vào dòng tiền, không nhìn vào giá trị bán lại.
Trường hợp thứ ba cho thấy ngay cả cho thuê cũng chưa chắc đã là tài sản. Giả sử bạn vay 1,4 tỷ đồng để mua căn hộ đó, lãi suất 10%/năm, kỳ hạn 20 năm thì khoản trả mỗi tháng là 13.510.303 đồng. Cho thuê 12 triệu đồng/tháng trừ khoản trả ngân hàng và chi phí 3 triệu đồng/tháng thì dòng tiền ròng là −4.510.303 đồng/tháng. Căn hộ cho thuê vẫn bắt bạn bù tiền mỗi tháng, nên xét theo dòng tiền, nó đang đóng vai tiêu sản cho đến khi tiền thuê tăng lên hoặc khoản vay giảm xuống.
Xe hơi là ví dụ dễ gây tranh cãi nhất. Một chiếc xe giá 800 triệu đồng, chi phí xăng, bảo dưỡng và bảo hiểm khoảng 5 triệu đồng/tháng, sau 3 năm bán lại được 500 triệu đồng thì tổng thiệt hại là 480 triệu đồng, gồm 300 triệu đồng mất giá và 180 triệu đồng chi phí nuôi xe. Chiếc xe phục vụ đi lại rất tốt, nhưng xét riêng dòng tiền thì nó là tiêu sản. Ngược lại, 100 triệu đồng gửi tiết kiệm kỳ hạn 12 tháng với lãi suất 5,4%/năm (biểu Vietcombank ghi nhận ngày 27/10/2026) sinh ra 5.400.000 đồng tiền lãi sau một năm, một tài sản nhỏ nhưng dòng tiền dương thật sự.
Ba câu hỏi phân biệt trước khi xuống tiền
Câu hỏi thứ nhất: món đồ có đưa tiền vào túi bạn đều đặn không, và khoản tiền đó có lớn hơn chi phí nuôi nó không. Tiền thuê nhà, cổ tức, lãi tiết kiệm đều trả lời được câu hỏi này bằng con số. Một món đồ chỉ hứa hẹn bán được giá cao sau này thì chưa trả lời được, vì giá bán tương lai là kỳ vọng, còn dòng tiền hàng tháng là thực tế bạn phải gánh.
Câu hỏi thứ hai: tổng chi phí nuôi món đồ trong một năm là bao nhiêu, tính cả những khoản hay bị quên. Với nhà ở, đó là phí quản lý, sửa chữa, thuế và lãi vay. Với xe, đó là xăng, bảo dưỡng, bảo hiểm và phí đường bộ. Với đồ mua bằng thẻ tín dụng, đó là lãi thẻ: dư nợ 20 triệu đồng với APR 24%/năm trong 30 ngày đã tốn 394.521 đồng tiền lãi theo công thức lãi đơn. Cộng đủ các khoản này rồi mới trừ vào thu nhập mà món đồ tạo ra, kết quả mới phản ánh đúng vai trò của nó.
Câu hỏi thứ ba: bán đi có dễ không, và nếu phải bán gấp thì lỗ bao nhiêu. Một căn hộ rao nhiều tháng không có người mua thì tính thanh khoản thấp, còn một chiếc xe mất giá nhanh thì khoản lỗ khi bán là chi phí ẩn lớn nhất.
Tự tính dòng tiền trước khi quyết định với công cụ của Công Cụ Việt
Trước khi chốt một khoản vay mua nhà hay mua xe, bạn có thể bấm thử vài con số trên bộ công cụ miễn phí của Công Cụ Việt. Nếu đang cân nhắc vay 1,4 tỷ đồng mua căn hộ cho thuê, hãy mở Công cụ tính toán khoản vay và trả góp để xem khoản trả 13.510.303 đồng/tháng và tổng lãi phải trả trong 20 năm. Nếu đang trả nợ thẻ sau một lần mua sắm lớn, hãy mở Tính lãi suất thẻ tín dụng để xem tiền lãi phát sinh theo ngày, rồi mở Tính thời gian trả hết nợ thẻ tín dụng để biết cần bao nhiêu tháng mới tất toán xong. Hai bài liên quan trong cùng chuyên mục là Điểm tín dụng là gì? Ngân hàng dựa vào đâu để duyệt khoản vay và Chi phí cơ hội là gì? Khái niệm đứng sau mọi quyết định tiền bạc.
Checklist áp dụng nhanh:
- Viết ra tiền vào và tiền ra mỗi tháng của món đồ định mua, tính cả lãi vay và chi phí nuôi.
- So sánh dòng tiền ròng với tiền thuê hoặc thu nhập mà món đồ tạo ra, rồi mới quyết định có vay hay không.
- Nếu dòng tiền ròng âm, ghi rõ bạn chấp nhận bù bao nhiêu mỗi tháng và trong bao lâu, thay vì chỉ nhìn giá mua.
Câu hỏi thường gặp
Nhà đang ở bán lại lãi cao thì có tính là tài sản không?
Xét theo kế toán thì có, vì nhà có giá trị và bán được. Xét theo dòng tiền thì trong thời gian ở, nhà vẫn lấy tiền ra khỏi túi bạn mỗi tháng, phần lãi bán lại chỉ hiện ra vào ngày bán. Cách xử lý thực dụng là tách hai giai đoạn: giai đoạn ở tính như tiêu sản về dòng tiền, giai đoạn bán tính khoản lãi thực nhận sau khi trừ thuế, phí và lãi vay đã trả.
Xe chạy dịch vụ lúc nào đổi vai từ tiêu sản sang tài sản?
Khi doanh thu chạy xe mỗi tháng vượt tổng chi phí xăng, bảo dưỡng, bảo hiểm, khấu hao và lãi vay (nếu có). Ví dụ xe tốn 5 triệu đồng/tháng chi phí cố định thì doanh thu ròng sau khi trừ xăng và hoa hồng ứng dụng phải vượt 5 triệu đồng/tháng mới cho dòng tiền dương.
Vàng và cổ phiếu không trả cổ tức xếp vào nhóm nào?
Nhóm này nằm ở giữa. Vàng và cổ phiếu không cổ tức không đưa tiền vào túi bạn hàng tháng, nhưng cũng không tốn chi phí nuôi đáng kể ngoài phí lưu ký hay phí giao dịch. Chúng giống tài sản tích trữ giá trị hơn là tài sản dòng tiền, nên quyết định mua bán phụ thuộc vào kỳ vọng giá và khả năng chịu lỗ.
Nguồn tham khảo: Chuẩn mực kế toán Việt Nam Số 01 ban hành kèm Quyết định 165/2002/QĐ-BTC ngày 31/12/2002 (định nghĩa tài sản); Robert Kiyosaki, Rich Dad Poor Dad (1997) (phân biệt tài sản và tiêu sản theo dòng tiền); biểu lãi suất tiền gửi Vietcombank, kỳ hạn 12 tháng 5,4%/năm, ghi nhận ngày 27/10/2026 (lãi suất thay đổi theo thời điểm); các công cụ của Công Cụ Việt dẫn trong bài. Bài viết mang tính giáo dục về khái niệm tài chính, không phải tư vấn đầu tư hay tư vấn tài chính cá nhân.