Một người bỏ toàn bộ 300 triệu đồng vào một cổ phiếu và một người chia 300 triệu đồng đó ra ba kênh sẽ nhận kết quả khác nhau rất xa khi cổ phiếu đó giảm 40%. Bài viết này giải thích đa dạng hóa danh mục bằng chính ví dụ đó, kèm giới hạn mà ngay cả quỹ đầu tư chuyên nghiệp cũng phải tuân thủ.
Đa dạng hóa danh mục là gì?
Đa dạng hóa danh mục là cách chia vốn đầu tư ra nhiều loại tài sản, nhiều tổ chức phát hành và nhiều ngành khác nhau, để kết quả của một khoản đầu tư riêng lẻ không quyết định toàn bộ danh mục. Gốc rễ của cách làm này nằm ở lý thuyết danh mục hiện đại mà Harry Markowitz công bố năm 1952: kết hợp các tài sản biến động không giống nhau có thể làm mức biến động tổng thể của danh mục thấp xuống, dù từng tài sản riêng lẻ vẫn lên xuống mạnh.
Hai công việc hay bị gộp chung cần tách ra cho rõ. Phân bổ tài sản là quyết định tỷ trọng dành cho từng nhóm lớn, chẳng hạn bao nhiêu phần trăm cho cổ phiếu, bao nhiêu cho trái phiếu, bao nhiêu giữ lại dưới dạng tiết kiệm. Đa dạng hóa là bước tiếp theo: phân tán vốn bên trong và giữa các nhóm đó, như chọn nhiều tổ chức phát hành khác nhau thay vì một tổ chức duy nhất, hoặc trải vốn qua nhiều ngành thay vì một ngành duy nhất.
Mức lỗ của danh mục từ một khoản đầu tư = tỷ trọng của khoản đó trong danh mục × mức giảm của khoản đó
Công thức này cho thấy đa dạng hóa tác động vào đâu: nó thu nhỏ tỷ trọng của từng khoản riêng lẻ, nên cùng một mức giảm, thiệt hại lan sang toàn bộ danh mục cũng nhỏ lại. Đa dạng hóa không làm cho mọi tài sản cùng tăng, và cũng không hứa hẹn danh mục sẽ không bao giờ giảm giá.
Ví dụ với 300 triệu đồng cho thấy con số khác nhau thế nào
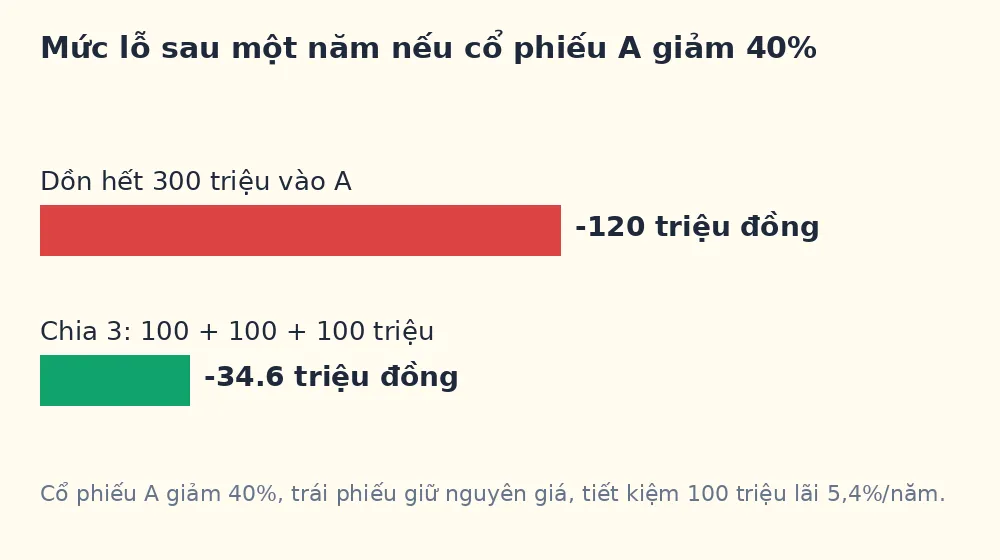
Xét hai người cùng có 300 triệu đồng và cùng gặp một biến cố: cổ phiếu A giảm 40% trong một năm. Người thứ nhất dồn toàn bộ 300 triệu đồng vào cổ phiếu A. Mức lỗ là 120 triệu đồng, danh mục còn 180 triệu đồng.
Người thứ hai chia 300 triệu đồng thành ba phần bằng nhau: 100 triệu đồng vào cổ phiếu A, 100 triệu đồng vào trái phiếu giữ nguyên giá trong ví dụ này, 100 triệu đồng gửi tiết kiệm kỳ hạn 12 tháng với lãi suất 5,4%/năm (biểu Vietcombank ghi nhận ngày 27/10/2026). Cổ phiếu A giảm 40% lấy đi 40 triệu đồng, trái phiếu không đổi, tiết kiệm sinh thêm 5.400.000 đồng. Kết quả ròng là −34,6 triệu đồng, danh mục còn 265,4 triệu đồng, thay vì mất 120 triệu đồng như cách dồn hết vào một kênh.
| Cách chia 300 triệu đồng | Khi cổ phiếu A giảm 40% | Kết quả sau một năm |
|---|---|---|
| Dồn hết vào cổ phiếu A | Mất 120 triệu đồng | Còn 180 triệu đồng |
| Chia 3: 100 triệu cổ phiếu A, 100 triệu trái phiếu, 100 triệu tiết kiệm | Mất 40 triệu đồng, bù lại 5,4 triệu đồng lãi tiết kiệm | Còn 265,4 triệu đồng |
Quy tắc tỷ trọng giải thích vì sao hai kết quả lệch nhau nhiều đến vậy. Một khoản chiếm 10% danh mục mà giảm 40% thì chỉ lấy đi 4% giá trị danh mục. Cùng mức giảm đó, một khoản chiếm 60% danh mục sẽ lấy đi 24% giá trị danh mục. Trước khi mua thêm một kênh mới, câu hỏi thực dụng nhất vẫn là kênh đó đang chiếm bao nhiêu phần trăm danh mục của bạn.
Ba kiểu đa dạng hóa giả cần tránh
Kiểu thứ nhất là sở hữu nhiều mã nhưng tất cả cùng một ngành. Mười cổ phiếu ngân hàng vẫn cùng chịu một cú sốc của ngành ngân hàng, dù số lượng mã trông có vẻ đa dạng. Đa dạng hóa thật sự đo bằng mức độ khác nhau của nguồn rủi ro, không đo bằng số lượng mã.
Kiểu thứ hai là quên mất rủi ro thị trường chung. Khi toàn bộ thị trường đi xuống, nhiều loại tài sản có thể giảm giá cùng lúc, và một danh mục chia đều vẫn mất giá. Đa dạng hóa thu nhỏ thiệt hại từ rủi ro riêng lẻ của từng doanh nghiệp hoặc từng ngành, còn rủi ro chung của thị trường thì không có cách chia nào xóa bỏ được.
Kiểu thứ ba là ôm quá nhiều mã gần giống nhau. Vốn bị xé nhỏ, danh mục trở nên khó theo dõi, mà lợi ích giảm rủi ro thêm vào không còn đáng kể. Bằng chứng cho thấy ngay cả nhà quản lý chuyên nghiệp cũng bị giới hạn tỷ trọng: Điều 24 Thông tư 98/2020/TT-BTC quy định quỹ đóng không được đầu tư quá 20% tổng giá trị tài sản của quỹ vào chứng khoán của một tổ chức phát hành, trừ công cụ nợ của Chính phủ. Người đầu tư cá nhân không chịu ràng buộc pháp lý này, nhưng con số 20% là một mốc tham khảo thực dụng cho tỷ trọng tối đa của một kênh riêng lẻ.
Một việc đi kèm với đa dạng hóa là tái cân bằng. Sau một thời gian, kênh tăng mạnh sẽ phình tỷ trọng lên và danh mục lại nghiêng về một phía, nên định kỳ đưa tỷ trọng về mức đã đặt ra từ đầu cũng là một phần của chiến lược, không phải việc làm thêm cho có.
Kiểm tra phần nợ trước khi chia vốn với công cụ của Công Cụ Việt
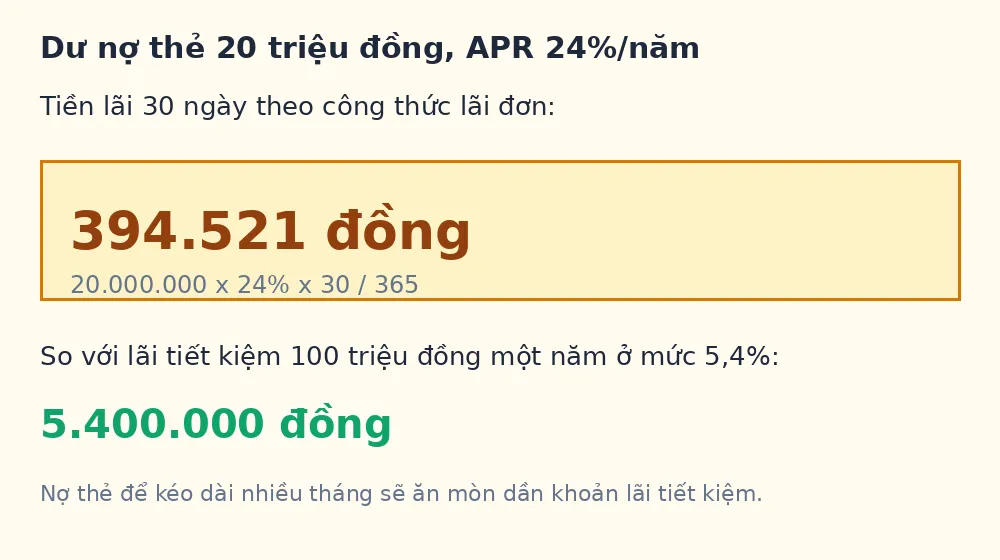
Trước khi nghĩ đến chuyện chia vốn, bạn nên nhìn sang phía nợ, vì lãi vay có thể ăn mòn danh mục nhanh hơn bất kỳ khoản lỗ thị trường nào. Dư nợ thẻ 20 triệu đồng với APR 24%/năm đã tốn 394.521 đồng tiền lãi chỉ trong 30 ngày theo công thức lãi đơn. Để khoản nợ đó kéo dài nhiều tháng, tiền lãi chồng chất sẽ bào mòn dần khoản lãi tiết kiệm 5.400.000 đồng một năm từ 100 triệu đồng trong ví dụ trên.
Trước khi rót thêm tiền vào kênh mới cho danh mục 300 triệu đồng, bạn có thể mở Tính lãi suất thẻ tín dụng để xem dư nợ 20 triệu đồng đang tốn bao nhiêu tiền lãi mỗi ngày, rồi mở Tính thời gian trả hết nợ thẻ tín dụng để biết cần bao nhiêu tháng mới tất toán xong. Nếu đang cân nhắc vay thêm để đầu tư, hãy mở Công cụ tính toán khoản vay và trả góp để xem khoản trả hàng tháng trước khi quyết định, vì tiền vay đẩy cả mức lãi kỳ vọng lẫn mức lỗ có thể xảy ra lên cao cùng lúc. Hai bài liên quan trong cùng chuyên mục là Tài sản và tiêu sản khác nhau thế nào? Cách phân biệt để không nhầm và Chi phí cơ hội là gì? Khái niệm đứng sau mọi quyết định tiền bạc.
Checklist áp dụng nhanh:
- Ghi ra tỷ trọng từng kênh trong danh mục, kênh nào vượt 20% thì đánh dấu để xem lại.
- Kiểm tra các kênh có đang cùng chịu một nguồn rủi ro hay không, rồi mới quyết định có cần thêm kênh khác loại hay không.
- Tất toán hoặc lên lịch trả dứt dư nợ thẻ lãi cao trước khi rót thêm vốn vào kênh mới.
Câu hỏi thường gặp
Vay tiền để đa dạng hóa danh mục có khôn ngoan không?
Thường thì không. Tiền vay làm tăng quy mô danh mục nhưng cũng làm tăng khoản lỗ khi thị trường đi xuống, trong khi tiền lãi vay phải trả đều đặn bất kể thị trường lên hay xuống. Cách xử lý thực dụng là dùng Công cụ tính toán khoản vay và trả góp để xem khoản trả hàng tháng, rồi so sánh với dòng tiền thực tế của bạn trước khi vay.
Mua chứng chỉ quỹ ETF có tính là đa dạng hóa không?
Có, vì một chứng chỉ quỹ đã nắm giữ nhiều cổ phiếu hoặc trái phiếu bên trong. Điểm cần kiểm tra là mức độ trùng lặp: hai quỹ cùng bám một rổ cổ phiếu lớn thì gộp lại vẫn là một nguồn rủi ro, và một quỹ tập trung vào một ngành hẹp thì bản chất vẫn là đặt cược vào ngành đó.
Bao nhiêu mã là đủ để gọi là đa dạng hóa?
Không có con số chung cho mọi người. Một danh mục gồm vài kênh thật sự khác loại về tài sản, tổ chức phát hành và ngành thường vững hơn một danh mục gồm hàng chục mã gần giống nhau mà bạn không theo dõi nổi. Mốc 20% một tổ chức phát hành trong quy định quỹ là điểm tham khảo tốt để tự giới hạn tỷ trọng của từng kênh.
Nguồn tham khảo: Điều 24 Thông tư 98/2020/TT-BTC ngày 16/11/2020 của Bộ Tài chính (hạn mức đầu tư của quỹ); Harry Markowitz, lý thuyết danh mục hiện đại (1952); biểu lãi suất tiền gửi Vietcombank, kỳ hạn 12 tháng 5,4%/năm, ghi nhận ngày 27/10/2026 (lãi suất thay đổi theo thời điểm). Bài viết mang tính giáo dục về khái niệm tài chính, không phải tư vấn đầu tư hay tư vấn tài chính cá nhân.