Vay mua nhà xong, có tháng bạn trả một con số, tháng sau lại thấy con số khác, mà không hiểu vì sao nó đổi. Hoặc bạn nghe nhân viên ngân hàng nói “hết thời gian ưu đãi” mà chưa hình dung được lãi suất sau đó sẽ tính ra sao. Hôm nay, cùng xem lãi suất cố định và thả nổi khác nhau ở điểm nào, qua một ví dụ vay mua nhà rất cụ thể nhé.
Lãi suất cố định là kiểu “chốt giá” trong một thời gian
Lãi suất cố định nghĩa là mức lãi bạn phải trả được giữ nguyên trong suốt kỳ cố định đã thỏa thuận. Kỳ này thường là 6 tháng, 12 tháng hoặc 24 tháng, và một số gói vay mua nhà còn cố định tới 5 năm. Trong thời gian đó, dù lãi suất chung trên thị trường lên hay xuống, khoản lãi của bạn vẫn không đổi, nên khoản trả mỗi tháng cũng ổn định theo.
Cách này hợp với người thích mọi thứ rõ ràng. Bạn biết trước mỗi tháng phải trả bao nhiêu, từ đó mới tính được tiền sinh hoạt, tiền học cho con, hay khoản dự phòng còn lại là bao nhiêu. Nói nôm na, lãi suất cố định giống như chốt giá thuê nhà theo năm: chủ nhà có tăng giá thuê chung quanh đó thì năm nay bạn vẫn trả đúng mức đã ký.
Đổi lại, sự ổn định này có cái giá của nó. Nếu lãi suất chung giảm trong thời gian bạn đang cố định, bạn vẫn phải trả mức cũ, không được hưởng mức mới thấp hơn. Nhiều hợp đồng còn tính phí nếu bạn trả trước hạn trong kỳ cố định, vì ngân hàng đã tính toán dòng tiền dựa trên mức lãi đã chốt với bạn.
Lãi suất thả nổi là kiểu “giá theo chợ”
Lãi suất thả nổi thì ngược lại: nó không đứng yên mà điều chỉnh theo thị trường sau mỗi kỳ nhất định, thường là 3 tháng, 6 tháng hoặc 12 tháng tùy hợp đồng. Công thức phổ biến ở Việt Nam là:
Lãi suất thả nổi = lãi suất cơ sở hoặc lãi suất tham chiếu + biên độ cố định
Theo khảo sát của Viện nghiên cứu đánh giá thị trường bất động sản Việt Nam (VARS-IRE) trong quý II tại 10 ngân hàng thương mại, biên độ này phổ biến ở mức 3,3–3,5%/năm.
Bạn có thể hình dung lãi suất thả nổi giống giá xăng. Hôm nay giá này, vài tháng sau giá khác, và bạn không phải người quyết định giá đó. Khi lãi suất tham chiếu giảm, khoản trả của bạn nhẹ đi. Khi nó tăng, khoản trả cũng tăng theo, dù thu nhập của bạn không đổi.
Chính vì vậy, thả nổi thường đi kèm cảm giác hồi hộp. Bạn được hưởng lợi nếu thị trường đi xuống, nhưng cũng phải chuẩn bị tinh thần cho những tháng mà khoản trả cao hơn dự tính ban đầu.
Ví dụ thật: vay 1,5 tỷ, 20 năm, hết ưu đãi thì khoản trả đổi ra sao?
Để con số nói thay cho lý thuyết, hãy lấy một ví dụ quen thuộc: vay 1,5 tỷ đồng mua nhà, trả góp trong 20 năm, tính theo phương pháp dư nợ giảm dần, tức lãi tính trên phần gốc còn nợ và giảm dần theo thời gian. Đây cũng là cách tính mà công cụ tính lãi vay trả góp của Công Cụ Việt đang dùng, nói rõ luôn đây là công cụ do Công Cụ Việt làm, bạn chỉ cần nhập số tiền vay, lãi suất và thời hạn là thấy ngay khoản trả mỗi tháng cùng tổng lãi cả kỳ.
Giả sử năm đầu bạn được lãi ưu đãi 9%/năm, khoản trả mỗi tháng là 13.495.889 đồng. Sau 12 tháng, dư nợ còn lại là 1.471.909.345 đồng. Đến tháng thứ 13, thời gian ưu đãi kết thúc và lãi suất chuyển sang thả nổi ở mức 13,5%/năm, khoản trả mỗi tháng vọt lên 17.960.406 đồng. Chênh lệch là 4.464.517 đồng mỗi tháng.
Nhìn vào tiền lãi từng tháng thì sự thay đổi còn rõ hơn. Tháng đầu tiên, tiền lãi là 11.250.000 đồng. Đến tháng thứ 13, tiền lãi là 16.558.980 đồng. Cùng một khoản vay, cùng một căn nhà, chỉ khác mức lãi mà mỗi tháng bạn phải trả thêm hơn 5 triệu đồng tiền lãi.
Nếu mức 13,5% giữ nguyên tới hết kỳ, tổng số tiền bạn trả trong 240 tháng sẽ là 4.256.923.341 đồng, trong đó tiền lãi chiếm 2.756.923.341 đồng. Trong khi đó, nếu bạn cố định ở mức 10% suốt 20 năm, khoản trả mỗi tháng là 14.475.325 đồng và tổng lãi cả kỳ là 1.974.077.922 đồng. Khoảng chênh lệch tổng lãi giữa hai kịch bản này lên tới khoảng 783 triệu đồng. Con số này là kịch bản minh họa, vì lãi suất thả nổi thực tế sẽ lên xuống theo từng kỳ điều chỉnh chứ không đứng yên ở 13,5%.
Một lưu ý thẳng thắn về công cụ của Công Cụ Việt: công cụ hiện chỉ tính theo một mức lãi suất bạn nhập vào, chưa mô phỏng được việc lãi suất thay đổi sau từng kỳ điều chỉnh của lãi thả nổi. Bạn có thể tính riêng từng giai đoạn rồi cộng lại, nhưng đó là việc Công Cụ Việt cần cải thiện thêm.
Bảng so sánh nhanh: cố định và thả nổi
| Tiêu chí | Lãi suất cố định | Lãi suất thả nổi |
|---|---|---|
| Mức lãi trong kỳ | Giữ nguyên theo thỏa thuận | Điều chỉnh theo lãi suất tham chiếu + biên độ |
| Khoản trả mỗi tháng | Ổn định, dễ dự tính | Lên xuống theo từng kỳ điều chỉnh |
| Khi lãi chung giảm | Không được hưởng mức mới | Khoản trả giảm theo |
| Khi lãi chung tăng | Được bảo vệ trong kỳ cố định | Khoản trả tăng theo |
| Trả trước hạn | Thường bị hạn chế hoặc tính phí trong kỳ cố định | Thường linh hoạt hơn |
| Hợp với ai | Người cần ổn định, thu nhập cố định | Người chịu được biến động, có dự phòng |
Vì sao nhiều người “sốc” sau khi hết thời gian ưu đãi?
Ở Việt Nam, phần lớn gói vay mua nhà không bắt đầu bằng lãi suất thả nổi ngay, mà bắt đầu bằng một thời gian ưu đãi. Theo khảo sát VARS-IRE quý II nói trên, lãi suất ưu đãi phổ biến là 8,5–11%/năm, áp dụng trong 6–12 tháng. Trong nhóm ngân hàng lớn, Agribank ưu đãi 8,2%, Vietcombank 9,8%, VietinBank 10,5% và BIDV 10,8% cho gói cố định 12 tháng. Hết thời gian này, khoản vay chuyển sang lãi suất thả nổi, và lãi suất thực tế người vay phải trả phổ biến ở mức 13–15%/năm.
Cú sốc thường đến từ chỗ nhiều người chỉ nhìn con số ưu đãi. Bạn ký hợp đồng khi nghe lãi 9%, rồi mặc định khoản trả tháng sẽ quanh quẩn ở mức đó suốt 20 năm. Tuy nhiên hợp đồng lại ghi rõ một điều khác: sau 12 tháng, lãi suất bằng lãi suất cơ sở cộng biên độ 3,3–3,5%. Khi lãi suất cơ sở ở quanh 10%/năm, cộng biên độ vào là ra mức 13–15% ngay.
Nói cách khác, con số ưu đãi chỉ là đoạn mở đầu. Đừng chỉ nhìn năm đầu. Đoạn dài nhất của khoản vay, có khi tới 19 năm còn lại, mới là đoạn quyết định bạn trả bao nhiêu tiền lãi.
Trước khi ký, bạn nên hỏi ngân hàng 5 điều
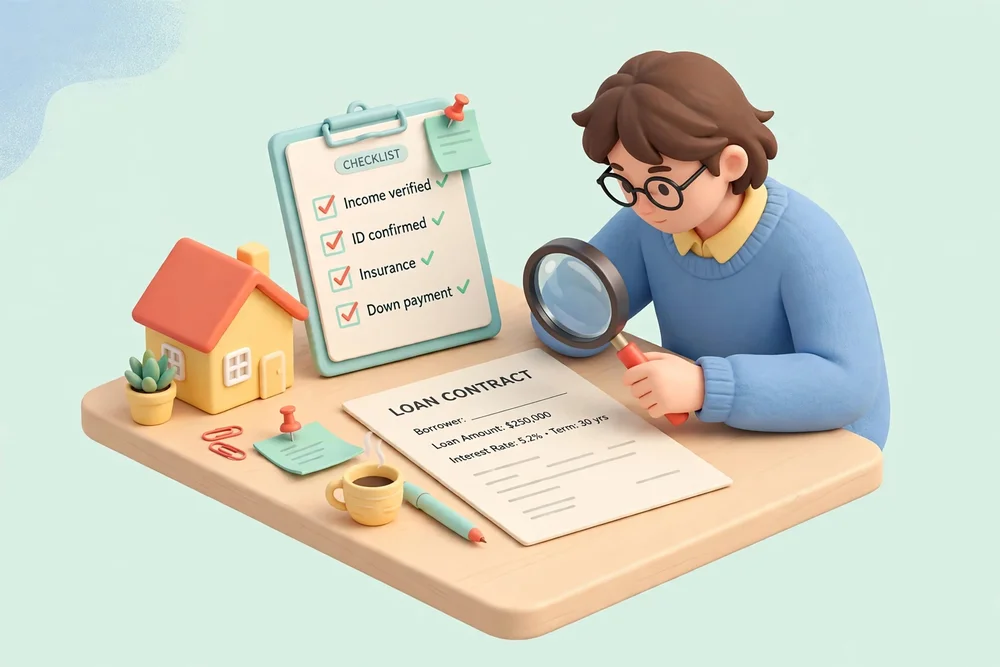
Thứ nhất, kỳ cố định kéo dài bao lâu, và sau đó lãi suất tính theo công thức nào. Thứ hai, biên độ cộng thêm là bao nhiêu, và có cố định suốt thời gian vay hay sẽ thay đổi. Thứ ba, kỳ điều chỉnh lãi suất là mấy tháng một lần, vì kỳ càng ngắn thì khoản trả càng nhạy với thị trường. Thứ tư, phí trả trước hạn trong kỳ cố định và sau kỳ cố định khác nhau ra sao. Thứ năm, nếu lãi suất lên tới 13–15%, khoản trả mỗi tháng sẽ là bao nhiêu, và mức đó có nằm trong khả năng của bạn không.
Trả lời xong 5 câu này, bạn hãy tính thử cả hai kịch bản: một với lãi suất ưu đãi, một với lãi suất sau ưu đãi. Nếu khoản trả trong kịch bản xấu vẫn trong tầm tay, bạn mới yên tâm ký. Bạn cũng có thể dùng công cụ so sánh hai khoản vay để đặt hai phương án cạnh nhau, hoặc dùng công cụ tính kế hoạch trả nợ khi muốn xem trả thêm mỗi tháng giúp rút ngắn thời gian vay ra sao.
Kết luận: nên chọn loại nào?
Nếu thu nhập của bạn cố định, khoản vay đã sát khả năng trả, và bạn cần mỗi tháng đều biết trước con số phải trả, lãi suất cố định là lựa chọn an tâm hơn, nhất là khi bạn chốt được kỳ cố định dài. Nếu thu nhập của bạn linh hoạt, bạn có khoản dự phòng cho những tháng lãi tăng, và bạn kỳ vọng lãi suất sẽ giảm hoặc định trả nợ sớm, lãi suất thả nổi có thể rẻ hơn về lâu dài.
Với người còn phân vân, cách thực tế nhất là đừng quyết định chỉ vì con số ưu đãi trong năm đầu. Tính trước, ký sau. Hãy tính cả hai kịch bản, hỏi rõ biên độ và kỳ điều chỉnh, rồi chọn phương án mà ngay cả trong kịch bản xấu bạn vẫn trả được thoải mái. Đó mới là khoản vay phù hợp với bạn.
Hỏi đáp nhanh
Trả nợ trước hạn trong thời gian cố định lãi suất có mất phí không?
Thường là có. Nhiều hợp đồng tính phí trả trước hạn trong kỳ cố định vì ngân hàng đã tính toán dòng tiền dựa trên mức lãi đã chốt với bạn; sau kỳ cố định, điều kiện thường linh hoạt hơn. Mức phí cụ thể nằm trong hợp đồng vay, nên hãy hỏi rõ trước khi ký.
Hết ưu đãi, lãi suất có tự động tăng không?
Không phải tự động tăng theo nghĩa bị phạt, mà là hợp đồng chuyển từ mức ưu đãi sang công thức thả nổi. Nếu lãi suất tham chiếu cộng biên độ cao hơn mức ưu đãi, khoản trả của bạn sẽ tăng lên.
Vay 1,5 tỷ, lãi từ 9% lên 13,5% thì trả tháng tăng bao nhiêu?
Trong ví dụ 20 năm ở bài này, khoản trả tăng từ 13.495.889 đồng lên 17.960.406 đồng mỗi tháng, tức tăng 4.464.517 đồng mỗi tháng.
Bài viết mang tính giải thích khái niệm và minh họa cách tính, không thay thế tư vấn tài chính cá nhân hay điều khoản trong hợp đồng vay của bạn.
Sau khi phân biệt được hai kiểu lãi suất, bước tiếp theo là đưa con số cụ thể vào phép tính để so sánh tổng chi phí của từng lựa chọn. Phần so sánh công cụ tính lãi vay trả góp hỗ trợ khâu tính toán này, còn bài lãi kép là gì giải thích vì sao tiền lãi tích lũy theo thời gian lại tạo chênh lệch lớn đến vậy.