

Công cụ so sánh hai khoản vay là gì?
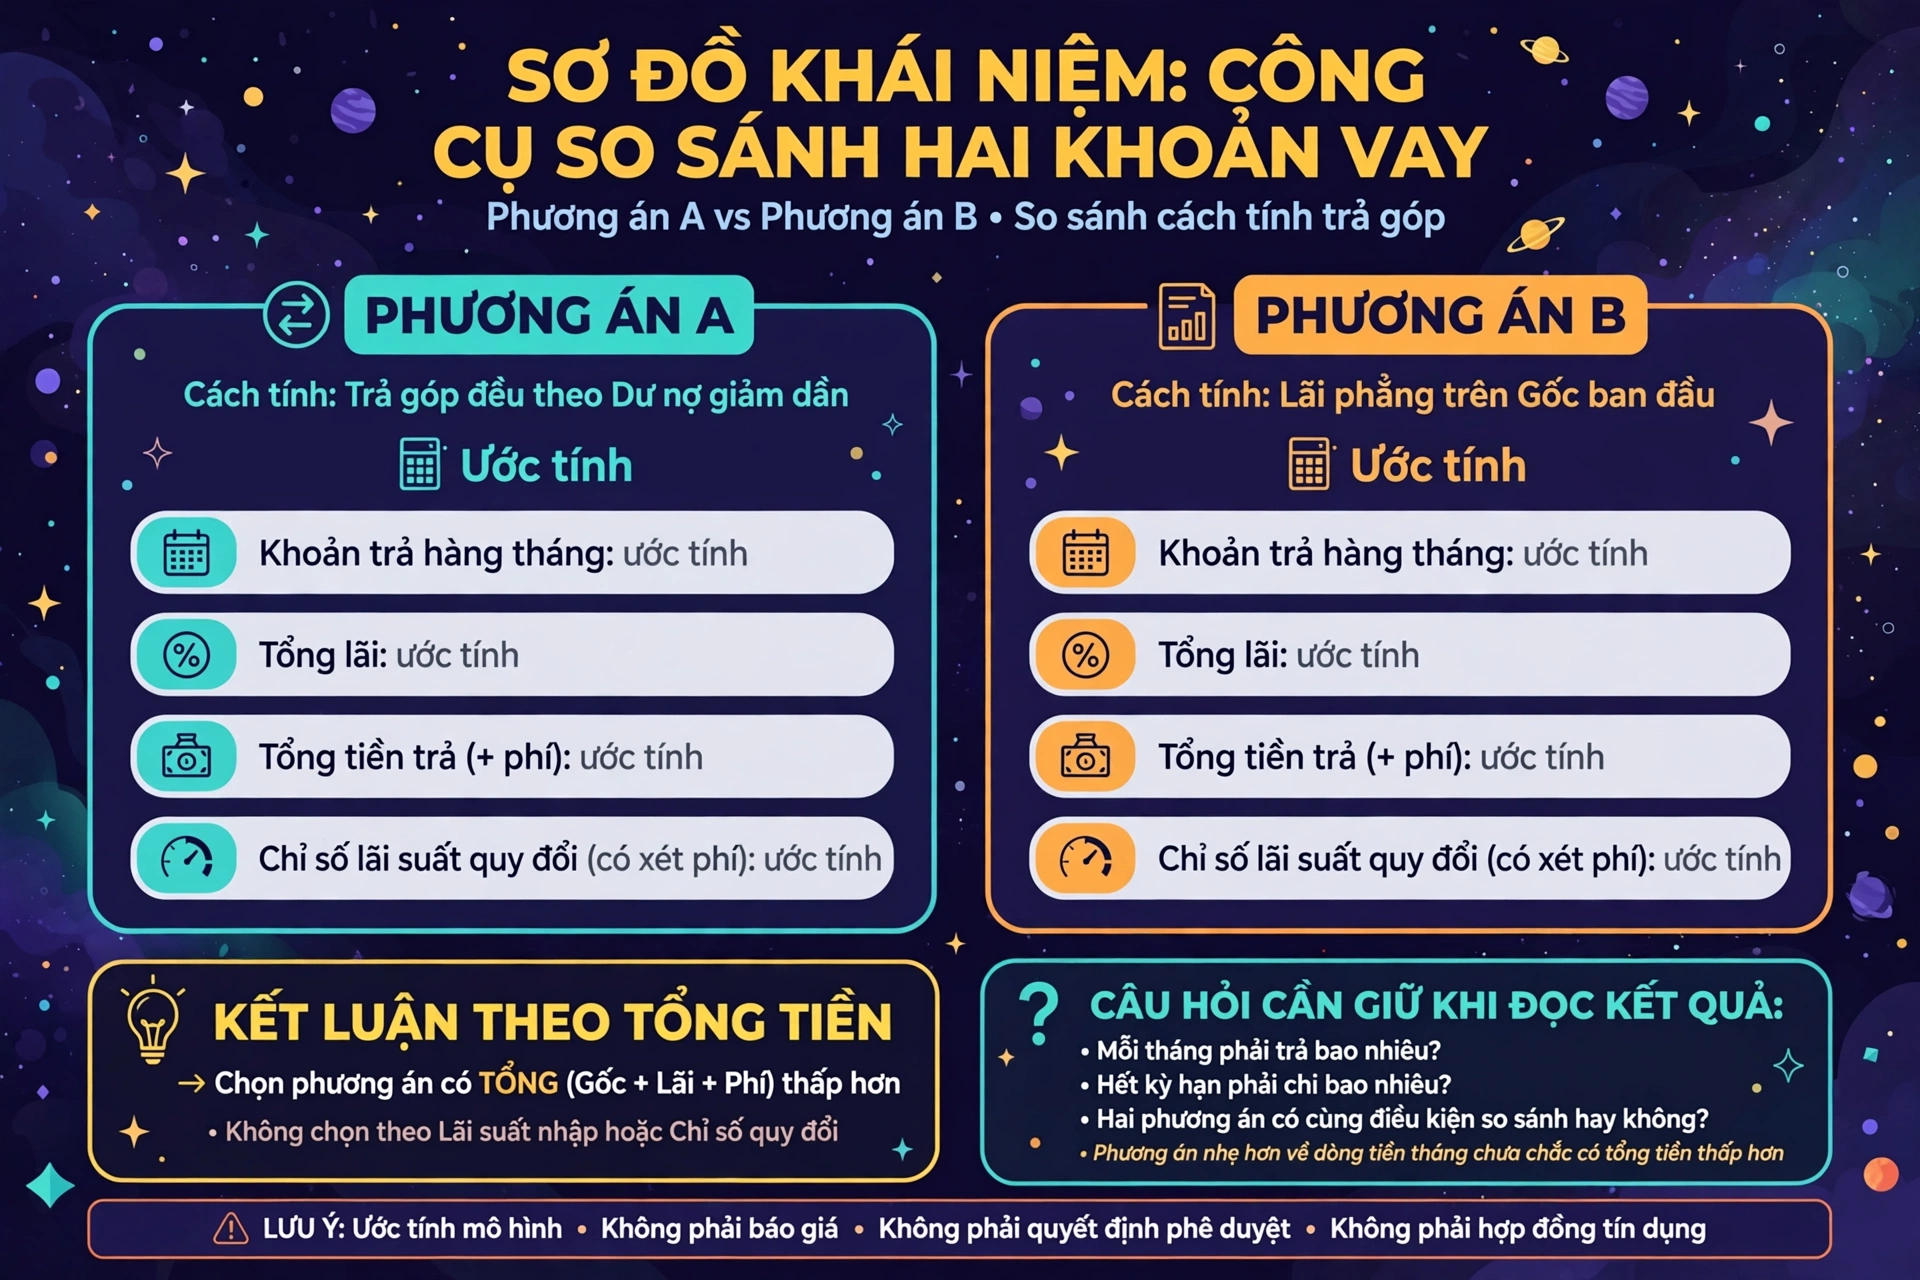
Công cụ so sánh hai khoản vay là công cụ ước tính và đối chiếu nghĩa vụ thanh toán của hai phương án vay dựa trên số tiền, lãi suất, kỳ hạn, phí ban đầu và cách tính lãi. Nhu cầu mà công cụ giải quyết không chỉ là tìm nơi công bố lãi suất thấp hơn, mà là xem sự khác biệt đó chuyển thành khoản trả hằng tháng và tổng tiền phải chi như thế nào.
Trong phạm vi được mã nguồn xác nhận, bạn có thể đặt tên cho hai phương án A và B, chọn riêng cách tính cho từng khoản, rồi đọc kết quả đối chiếu. Hai cách tính được hỗ trợ là trả góp đều theo dư nợ giảm dần và lãi phẳng trên gốc ban đầu. Công cụ tính khoản trả tháng, tổng lãi, tổng tiền trả cộng phí và một chỉ số lãi suất quy đổi có xét phí.
Kết luận “rẻ hơn” dựa trên tổng gốc cộng lãi cộng phí ban đầu, không dựa trực tiếp vào mức lãi suất nhập hoặc chỉ số lãi suất quy đổi. Vì tổng này chứa cả tiền gốc, việc đối chiếu hai khoản có quy mô khác nhau cần được diễn giải thận trọng.
Để đọc kết quả có ích, hãy giữ ba câu hỏi: mỗi tháng phải trả bao nhiêu, hết kỳ hạn phải chi bao nhiêu và hai phương án có cùng điều kiện so sánh hay không. Đây là ba góc nhìn khác nhau; phương án nhẹ hơn về dòng tiền tháng chưa chắc có tổng tiền thấp hơn.
Kết quả là ước tính theo mô hình, không phải báo giá, quyết định phê duyệt hay hợp đồng tín dụng. Những điều khoản thực tế như lãi sau ưu đãi, bảo hiểm hoặc phí trả trước cần được kiểm tra riêng với bên cho vay.
Năm thuật ngữ cần hiểu khi so sánh khoản vay
Trả góp đều theo dư nợ giảm dần
Đây là cách trả mà tổng tiền mỗi kỳ được giữ cố định khi lãi suất không đổi. Trong kiến thức tài chính thông thường, tiền lãi của kỳ được tính trên dư nợ còn lại; khi dư nợ giảm, phần lãi trong khoản thanh toán giảm và phần trả gốc tăng lên. Đó cũng là dạng công thức mà lựa chọn dư nợ giảm dần của công cụ sử dụng. Điểm dễ nhầm là trả góp đều không phải trả gốc đều: trả gốc đều thường khiến tổng khoản thanh toán giảm qua các tháng. Không nên dùng tên lựa chọn để suy rộng rằng mọi khoản vay ngân hàng đều có lịch trả giống mô hình này.
Lãi phẳng trên gốc ban đầu
Lãi phẳng là cách tính lãi dựa trên toàn bộ số gốc ban đầu trong suốt kỳ hạn, dù người vay đã hoàn trả một phần gốc. Trong công cụ, tổng lãi được tính trước theo số tiền vay, tỷ lệ năm và thời gian vay, rồi cộng với gốc để chia đều cho các tháng. Vì cơ sở tính lãi không giảm theo phần gốc đã trả, cùng một mức phần trăm năm không có nghĩa chi phí tương đương với lãi tính trên dư nợ còn lại. Tuy nhiên, cũng không nên áp dụng một hệ số quy đổi cố định cho mọi kỳ hạn hoặc mọi lịch thu tiền.
Phí ban đầu và tiền nhận ròng
Phí ban đầu là khoản phí một lần được đưa vào mô hình. Công cụ cộng khoản này vào tổng tiền phải chi, đồng thời dùng tiền vay trừ phí làm tiền nhận ròng khi suy ra lãi suất quy đổi. Tiền nhận ròng ở đây là đại lượng phục vụ phép tính dòng tiền, không phải xác nhận ngân hàng sẽ khấu trừ phí đúng theo cách đó. Cần phân biệt phí trả riêng, phí bị trừ lúc giải ngân và phí được tài trợ thêm vào gốc vay: ba cách thu có thể làm thay đổi số tiền sử dụng thực tế và lịch nghĩa vụ của người vay.
Tổng chi phí thực
Theo nhãn của công cụ, tổng chi phí thực bằng tiền gốc cộng toàn bộ lãi cộng phí ban đầu. Đại lượng này cho biết tổng tiền chi ra trong mô hình, chứ không chỉ là “giá phải trả để được vay”. Trong cách nói thông thường, chi phí vay đôi khi chỉ gồm lãi và phí, nên hai cách hiểu dễ bị lẫn. Khi hai phương án cùng số tiền gốc, so sánh tổng này giúp thấy chênh lệch lãi và phí. Khi số gốc khác nhau, phần chênh có thể chủ yếu đến từ việc một bên vay nhiều tiền hơn.
Lãi suất hiệu dụng theo cách hiển thị của công cụ
Chỉ số này được suy ra từ tiền nhận ròng và chuỗi khoản trả đều, sau đó lấy lãi suất tháng tìm được nhân 12 để biểu diễn theo năm. Nó giúp quan sát tác động của phí và cách tính lãi trên dòng tiền vay. Tuy nhiên, tên “hiệu dụng” không có nghĩa công cụ đang tính lãi suất năm ghép lãi theo công thức (1 + lãi suất tháng)12 − 1. Cũng chưa có căn cứ xác nhận đây là chỉ tiêu công bố tín dụng chuẩn hóa theo một quy định cụ thể. Vì vậy, nên đọc đúng phương pháp thay vì chỉ dựa vào tên gọi.
Dữ liệu cần nhập và cách đọc bảng kết quả
Chuẩn bị số liệu cùng đơn vị
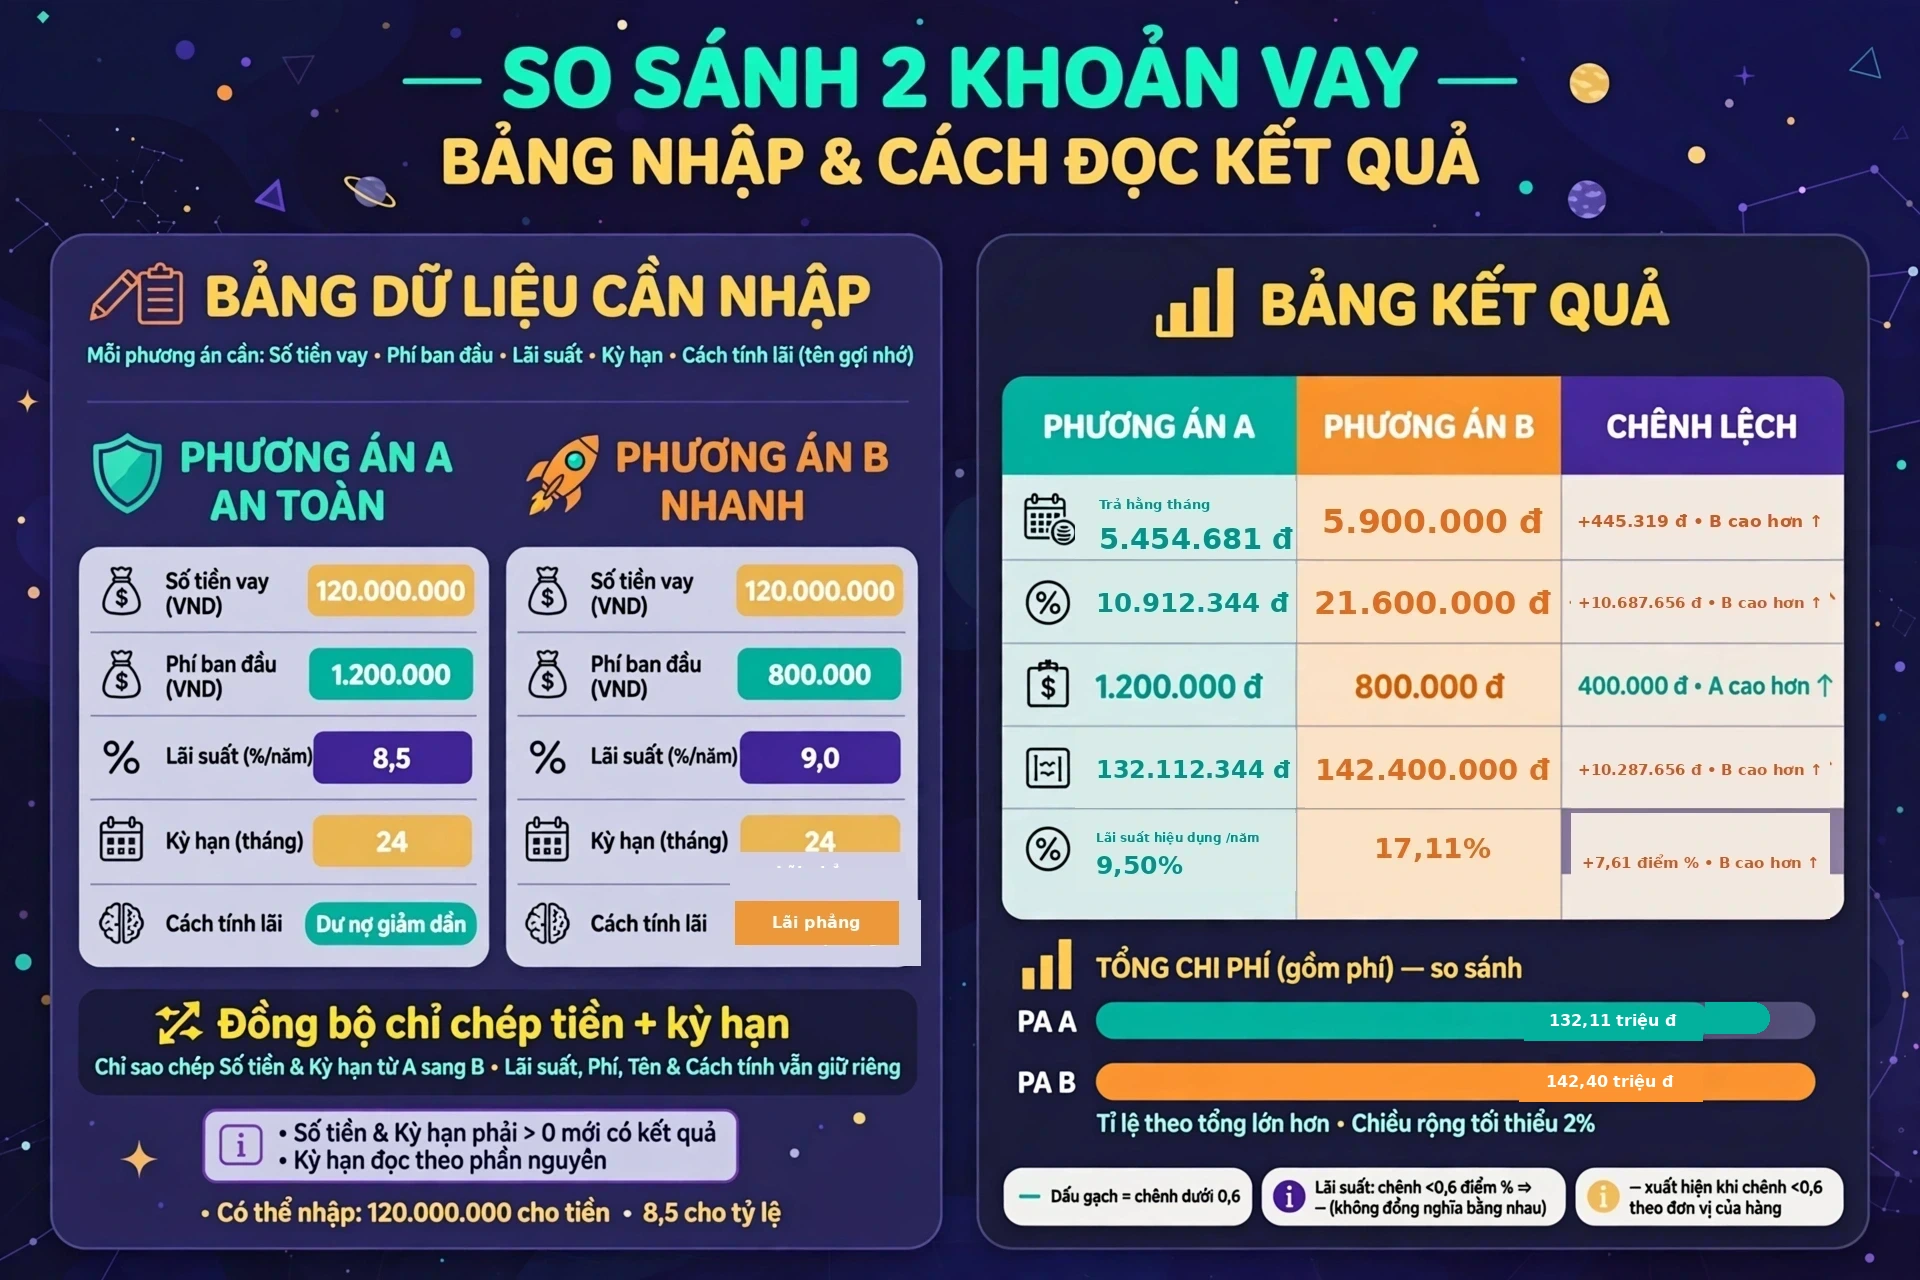
Mỗi phương án cần số tiền vay và phí ban đầu tính bằng đồng, lãi suất theo %/năm, kỳ hạn theo tháng và cách tính lãi tương ứng. Tên gợi nhớ chỉ giúp nhận diện hai gói vay. Số tiền và kỳ hạn phải dương để có kết quả; kỳ hạn được đọc theo phần nguyên. Trường nhập khai báo khoảng 1–600 tháng, nhưng phép tính không tự chặn mọi giá trị vượt 600, nên không xem đây là giới hạn được bảo đảm.
Có thể dùng cách viết như 120.000.000 cho tiền và 8,5 cho tỷ lệ. Nên nhập số thuần, không kèm lời chú thích: bộ đọc có thể nhận phần số ở đầu một chuỗi không chuẩn thay vì từ chối toàn bộ. Chức năng đồng bộ chỉ sao chép số tiền và kỳ hạn từ A sang B; lãi suất, phí, tên và cách tính vẫn giữ riêng.
Đọc khoản trả tháng, tổng lãi và tổng chi phí
Bảng có năm hàng: trả hằng tháng, tổng tiền lãi, phí ban đầu, tổng chi phí thực và lãi suất hiệu dụng/năm. Khoản trả tháng là tiền trả đều theo công thức, không bao gồm việc chia phí ban đầu vào từng tháng. Tổng lãi là phần lãi toàn kỳ; tổng chi phí thực bao gồm gốc, lãi và phí.
Tổng tiền trả trước phí được dùng trong phép tính nhưng không có hàng riêng trong bảng. Nếu muốn kiểm tra, có thể lấy tổng chi phí thực trừ phí ban đầu. Các con số chỉ phản ánh những dữ liệu đã nhập, không tự bổ sung nghĩa vụ còn thiếu trong báo giá.
Hiểu cột chênh lệch và thanh so sánh
Cột chênh lệch ghi độ lớn khoảng cách và cho biết A hay B cao hơn. Dấu gạch xuất hiện khi chênh lệch nhỏ hơn 0,6 theo đơn vị của hàng; riêng lãi suất là 0,6 điểm phần trăm. Vì vậy, dấu gạch không luôn có nghĩa hai giá trị bằng nhau.
Hai thanh biểu diễn tổng tiền trả cộng phí, được điều chỉnh theo tổng lớn hơn và có chiều rộng tối thiểu 2%. Chúng hỗ trợ quan sát, không thay thế số tiền. Khi chênh lệch nhỏ, nên đọc giá trị cụ thể thay vì ước lượng qua độ dài thanh.
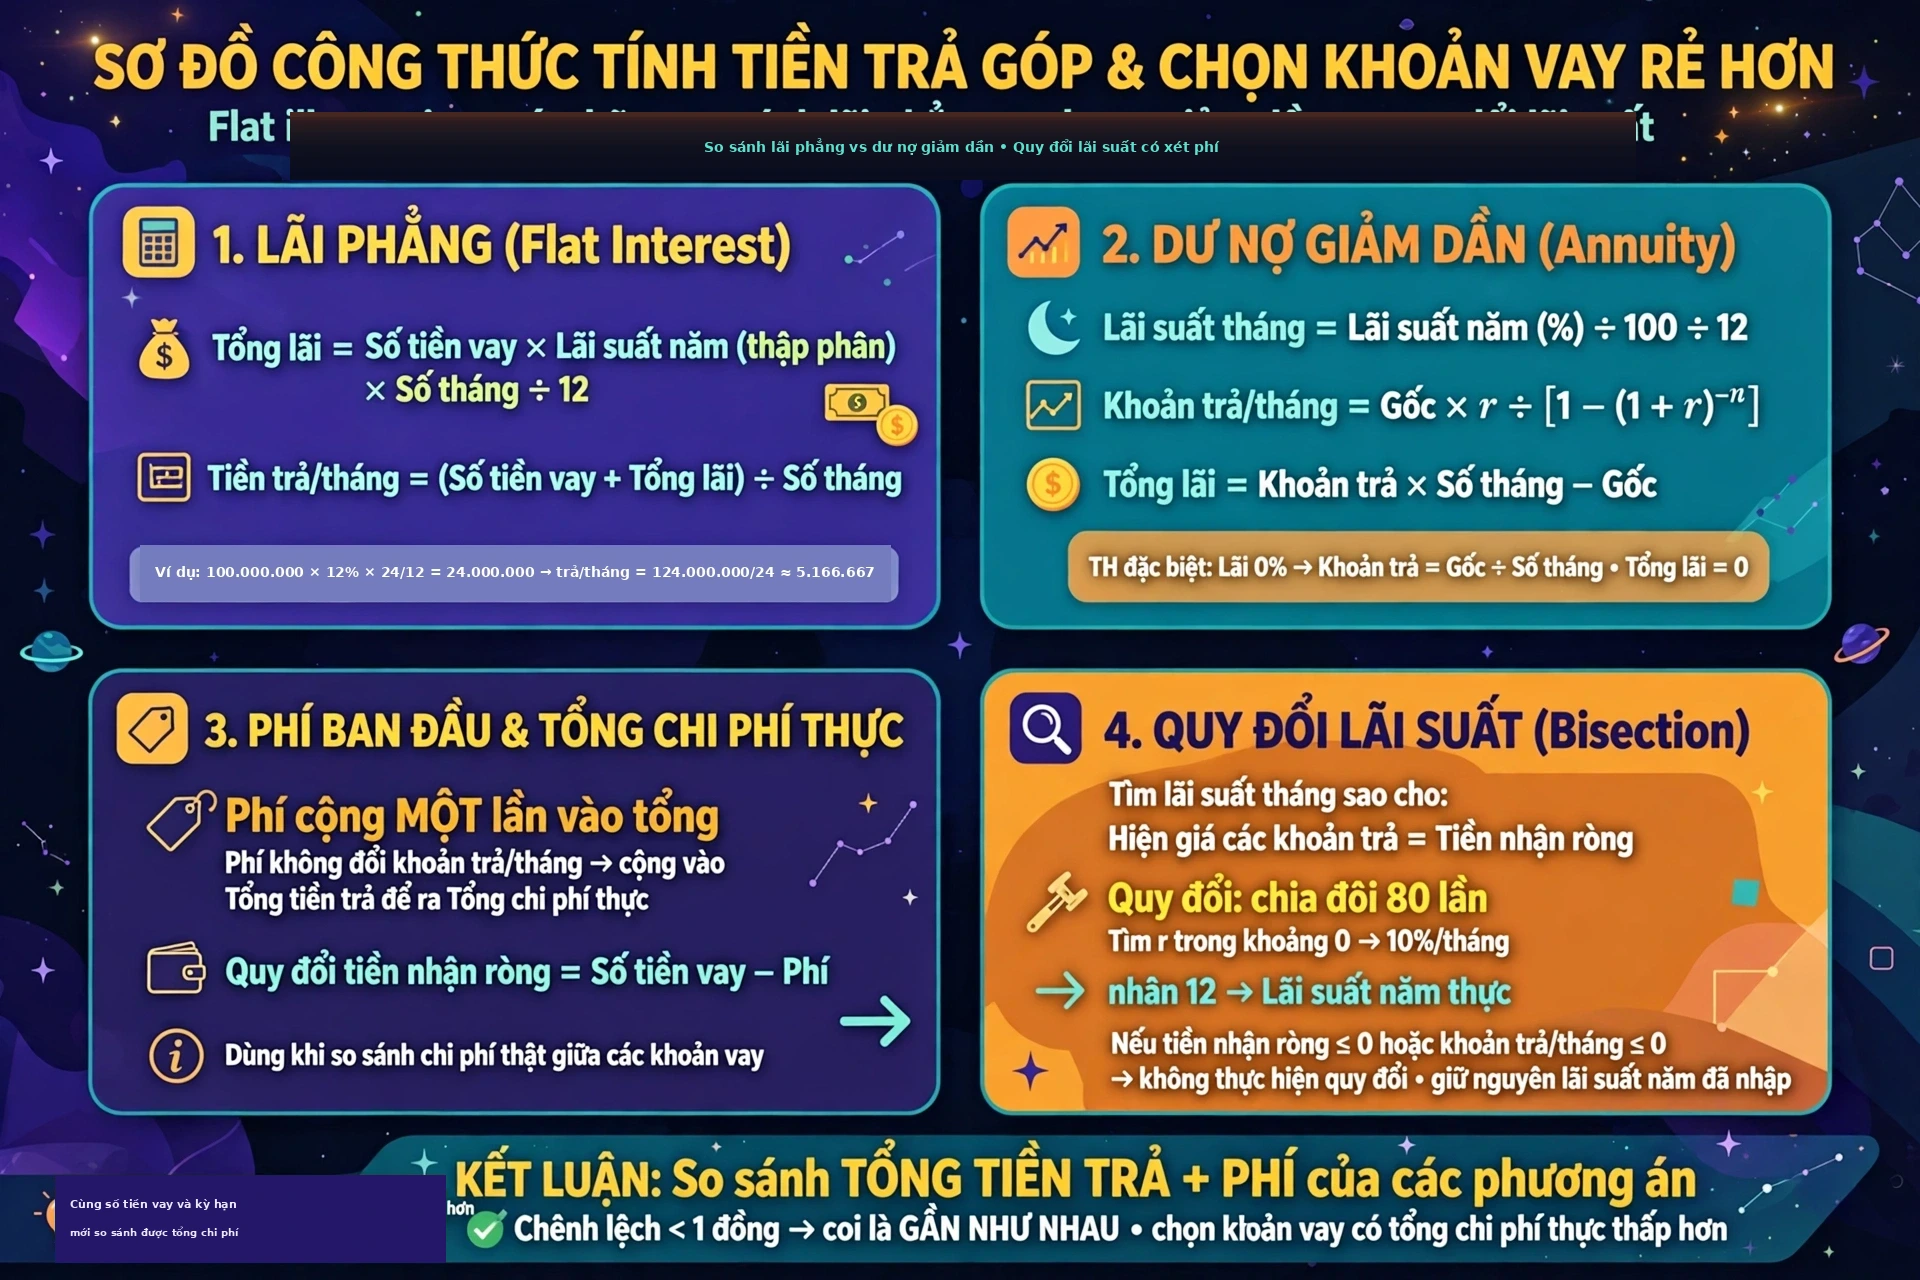
Công cụ tính tiền trả góp và chọn khoản vay rẻ hơn như thế nào?
Hai công thức tính khoản trả hằng tháng
Với lãi phẳng, công cụ giữ nguyên gốc ban đầu làm cơ sở tính lãi cho cả thời gian vay. Công thức là:
Tổng lãi = Số tiền vay × Lãi suất năm dạng thập phân × Số tháng / 12.
Tiền trả tháng = (Số tiền vay + Tổng lãi) / Số tháng.
Chẳng hạn, tỷ lệ 12% được đưa vào phép nhân dưới dạng 0,12. Chia số tháng cho 12 nhằm đổi thời gian sang năm; đây không phải phép cộng dồn lãi lên lãi.
Với trả góp đều, gọi G là tiền gốc, i là lãi suất tháng dạng thập phân, n là số tháng và T là khoản trả tháng. Khi đó:
i = Lãi suất năm dạng phần trăm / 100 / 12.
T = G × i / [1 − (1 + i)−n].
Tổng lãi = T × n − G.
Công thức xác định một khoản thanh toán cố định cho toàn kỳ trong giả định lãi không đổi. Riêng lãi suất 0%, công cụ dùng T = G / n và tổng lãi bằng 0, tránh áp dụng biểu thức có mẫu số bằng 0.
Phí ban đầu đi vào phép tính ở đâu?
Phí không làm thay đổi khoản trả tháng trong hai công thức trên. Sau khi tính lãi, công cụ xác định tổng tiền trả bằng gốc cộng lãi, rồi cộng phí một lần để có tổng chi phí thực. Vì thế, một khoản có phí cao vẫn có thể trông nhẹ ở hàng trả tháng.
Ở phép quy đổi lãi suất, phí có vai trò khác: tiền nhận ròng bằng tiền vay trừ phí. Chuỗi trả góp được đối chiếu với số tiền nhận ròng này. Cách làm phản ánh việc cùng một nghĩa vụ trả nợ nhưng nhận được ít tiền sử dụng hơn thì chi phí dòng tiền cao hơn.
Cách quy đổi lãi suất và đưa ra kết luận
Công cụ tìm lãi suất tháng khiến hiện giá của các khoản trả đều bằng tiền nhận ròng. Có thể hiểu là điều chỉnh một mức lãi thử cho đến khi giá trị quy về thời điểm nhận tiền phù hợp với số tiền thực nhận trong mô hình. Phép tìm dùng chia đôi 80 lần trong khoảng từ 0 đến 10%/tháng, rồi nhân kết quả với 12 để biểu diễn theo năm, không ghép lãi.
Nếu nghiệm nằm ngoài khoảng tìm, kết quả có thể sát biên mà không có cảnh báo. Khi tiền nhận ròng hoặc khoản trả tháng không dương, phép quy đổi không được thực hiện và chỉ số giữ bằng lãi suất năm đã nhập.
Kết luận cuối cùng so sánh tổng tiền trả cộng phí; chênh dưới 1 đồng được coi là gần như nhau. Tiền hiển thị làm tròn đến đồng, phần trăm tối đa hai chữ số thập phân. Đây là làm tròn hiển thị, không phải làm tròn từng kỳ trong quá trình tính.
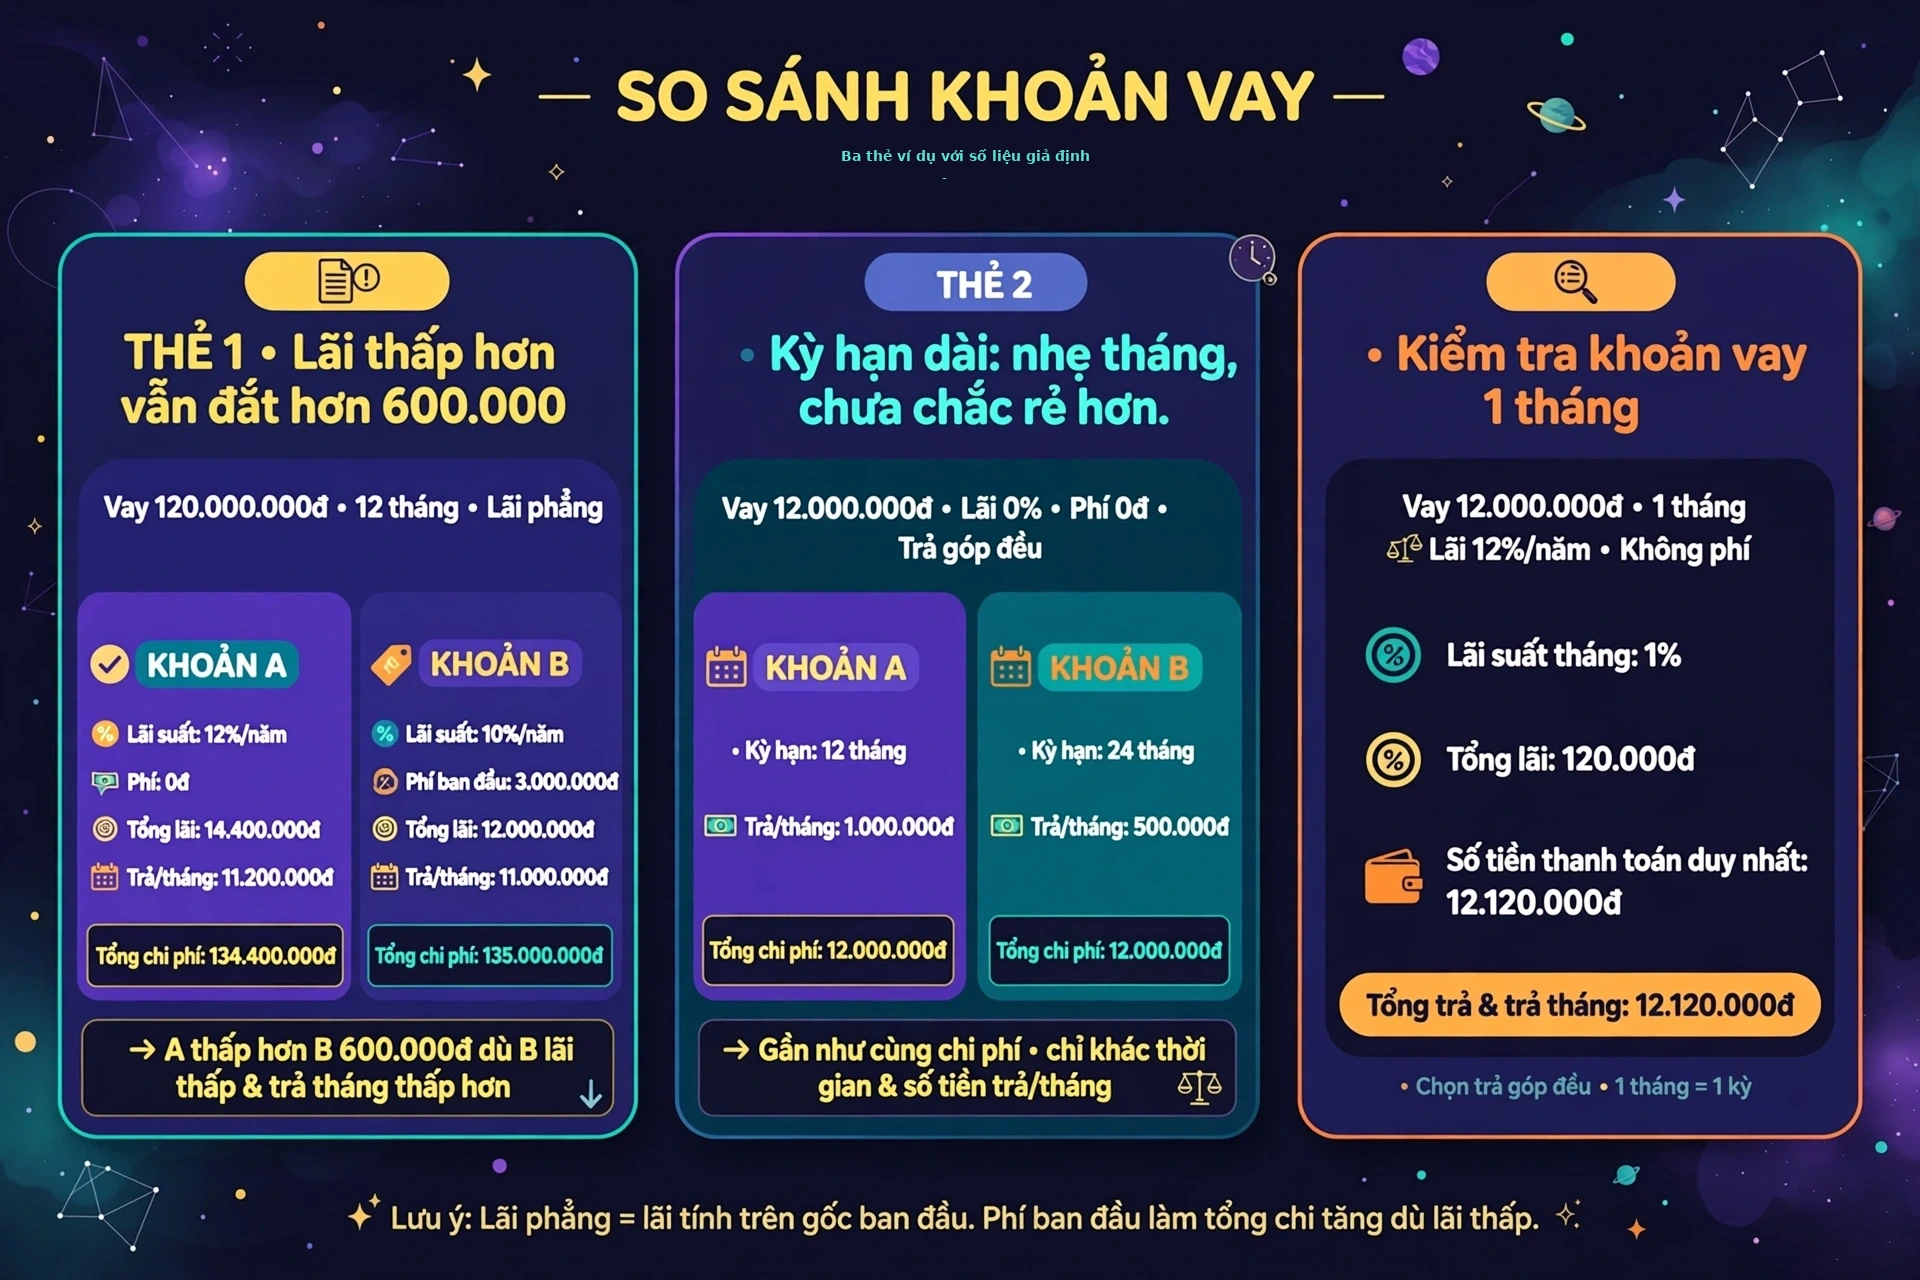
Ví dụ so sánh lãi suất, phí và kỳ hạn
Lãi thấp hơn nhưng phí khiến tổng tiền cao hơn
Giả định hai khoản cùng vay 120.000.000 đồng trong 12 tháng, đều chọn lãi phẳng. A có lãi suất 12%/năm, không có phí; B có lãi suất 10%/năm và phí ban đầu 3.000.000 đồng. Các số sau được suy ra từ công thức, không phải báo giá của một tổ chức cho vay.
| Chỉ tiêu | Khoản A | Khoản B |
|---|---|---|
| Trả hằng tháng | 11.200.000 đồng | 11.000.000 đồng |
| Tổng lãi | 14.400.000 đồng | 12.000.000 đồng |
| Phí ban đầu | 0 đồng | 3.000.000 đồng |
| Tổng chi phí thực | 134.400.000 đồng | 135.000.000 đồng |
Lãi của A bằng 120.000.000 × 0,12 × 12/12 = 14.400.000 đồng. Lãi của B bằng 120.000.000 × 0,10 × 12/12 = 12.000.000 đồng. Sau khi cộng gốc và chia 12, ta có khoản trả tháng trong bảng. Phí của B được cộng riêng vào tổng tiền, không chia vào khoản trả tháng.
Kết quả chứng minh A thấp hơn B 600.000 đồng về tổng chi trong mô hình, dù B có lãi suất nhập và khoản trả tháng thấp hơn. Nó không chứng minh A thuận lợi hơn ở mọi điều khoản. Ví dụ này cũng không gán một giá trị lãi suất quy đổi khi chưa tính riêng giá trị đó.
Kéo dài kỳ hạn làm nhẹ khoản trả tháng nhưng chưa chắc rẻ hơn
Giả định cả hai cùng vay 12.000.000 đồng, lãi suất 0%/năm, phí 0 đồng và chọn trả góp đều. A có kỳ hạn 12 tháng, B có kỳ hạn 24 tháng. Theo nhánh lãi suất bằng 0, A trả 12.000.000 / 12 = 1.000.000 đồng/tháng; B trả 12.000.000 / 24 = 500.000 đồng/tháng.
Cả hai đều có tổng chi phí 12.000.000 đồng, nên kết luận là gần như cùng chi phí. B giảm áp lực thanh toán mỗi tháng nhưng kéo dài thời gian mang nghĩa vụ trả nợ. Không thể từ ví dụ không lãi này suy ra rằng kéo dài mọi khoản vay đều giữ nguyên tổng tiền; khi có lãi, thời gian tham gia vào công thức tính.
Kiểm tra công thức với khoản vay một tháng
Giả định vay 12.000.000 đồng trong một tháng, lãi suất 12%/năm, không có phí và chọn trả góp đều theo dư nợ giảm dần. Lãi suất tháng bằng 12% / 12 = 1%. Vì chỉ có một kỳ trả, số tiền thanh toán bằng 12.000.000 × 1,01 = 12.120.000 đồng.
Tổng lãi là 120.000 đồng; khoản trả tháng và tổng chi phí đều bằng 12.120.000 đồng. Tiền nhận ròng bằng gốc nên lãi suất tháng suy ra xấp xỉ 1%, tương ứng chỉ số hiển thị 12%/năm theo cách nhân 12. Tình huống này giúp kiểm tra quan hệ giữa gốc, lãi và khoản thanh toán, không đại diện cho lịch trả dài hạn hoặc cách tính lãi theo ngày thực tế.
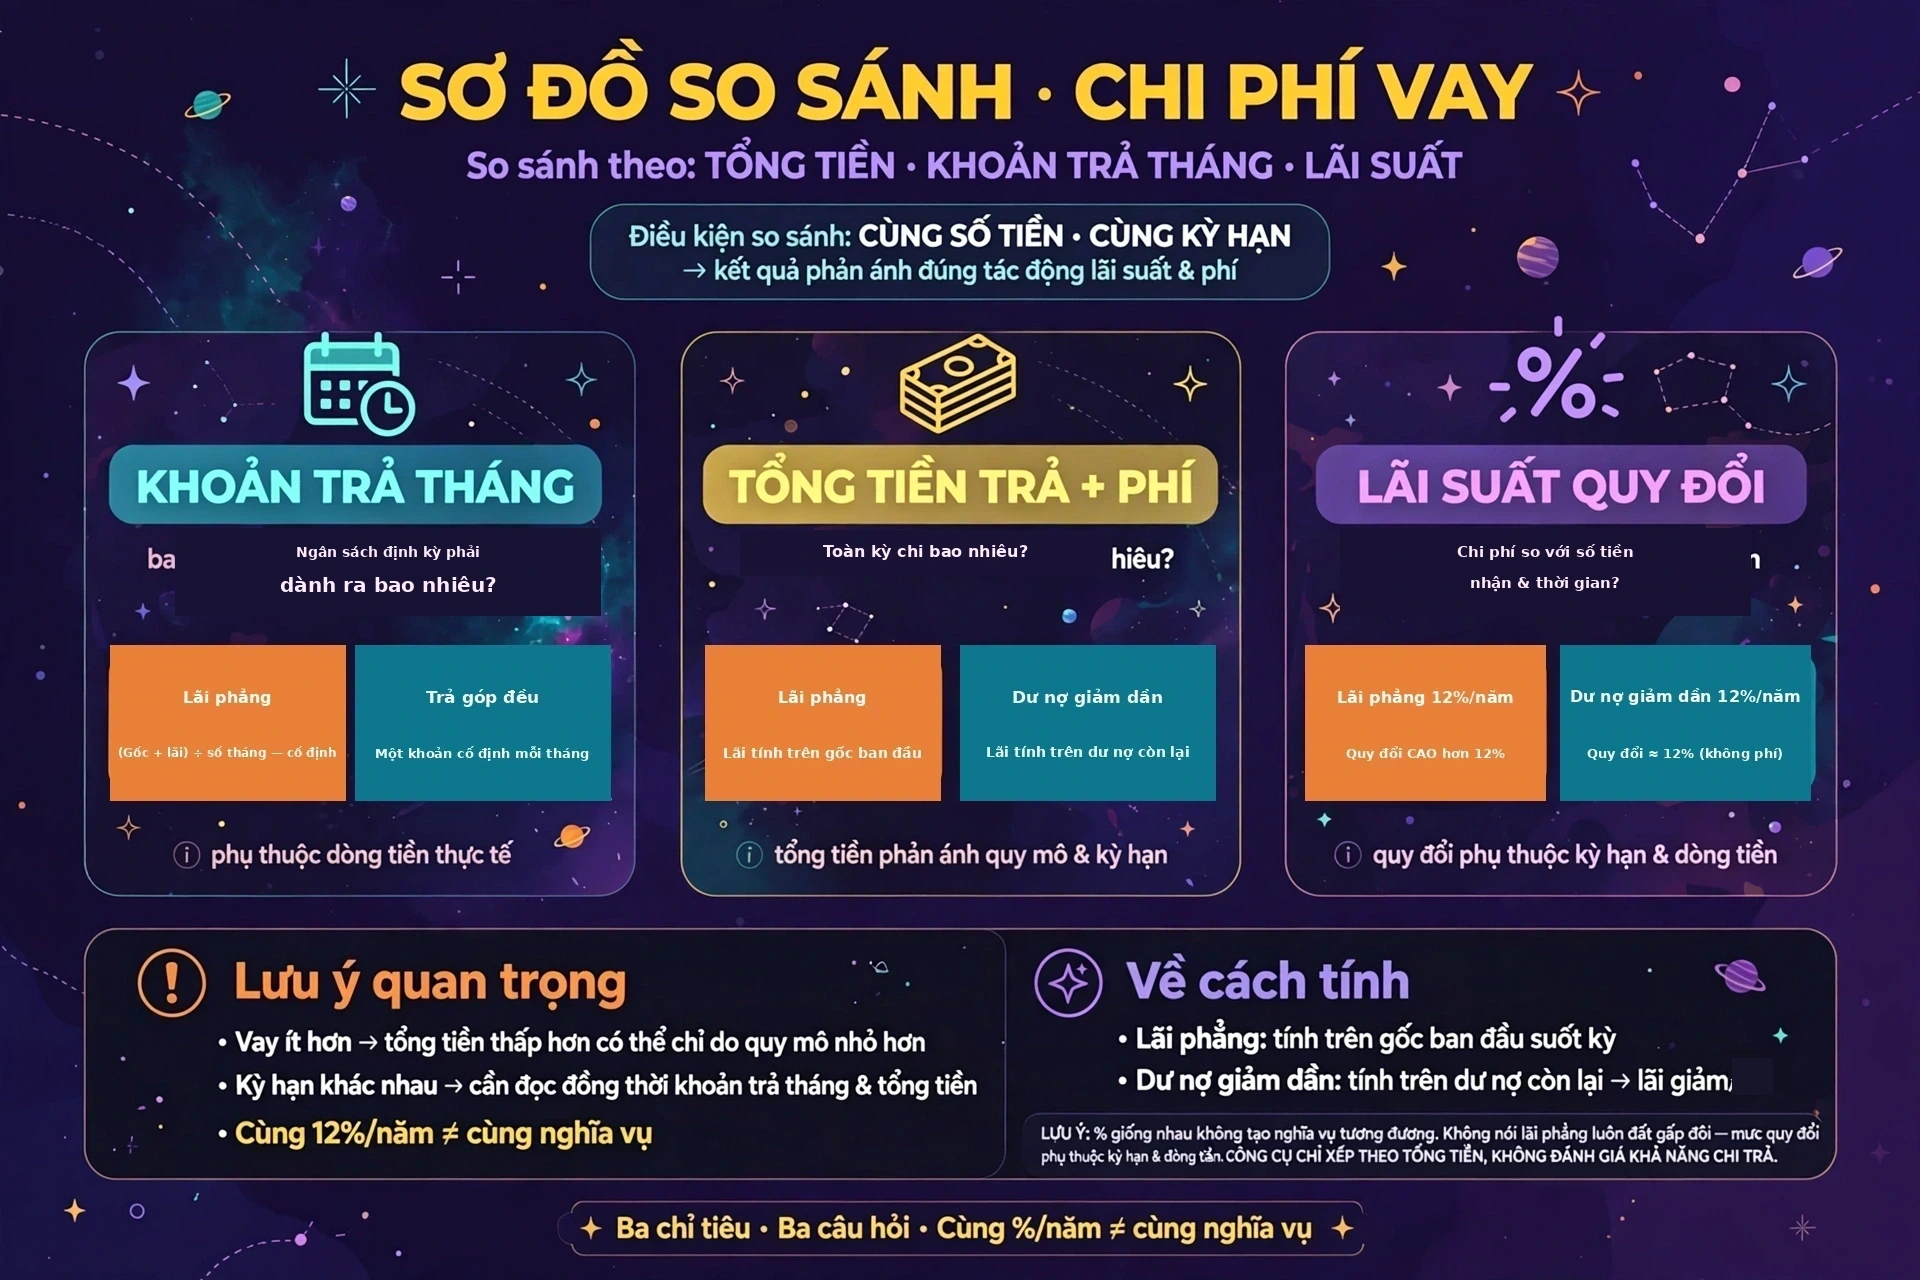
So sánh theo tổng tiền, khoản trả tháng hay lãi suất?
Mỗi chỉ tiêu trả lời một câu hỏi khác nhau
Khoản trả tháng trả lời câu hỏi ngân sách định kỳ phải dành ra bao nhiêu. Tổng tiền trả cộng phí trả lời câu hỏi toàn kỳ chi bao nhiêu trong mô hình. Chỉ số lãi suất quy đổi giúp nhìn chi phí trong quan hệ với số tiền nhận được và thời gian trả. Không chỉ tiêu nào thay thế hoàn toàn hai chỉ tiêu còn lại.
Vì vậy, một khoản có lãi suất quy đổi thấp hơn vẫn có thể có tổng tiền cao hơn nếu vay nhiều hơn hoặc lâu hơn. Ngược lại, tổng tiền thấp không tự động có nghĩa dòng tiền tháng dễ đáp ứng. Kết luận của công cụ chỉ xếp theo tổng tiền, không đánh giá toàn bộ khả năng chi trả của người vay.
Cần tách cách quy đổi nhân 12 đang xét với khái niệm ghép lãi theo năm. Nếu tìm hiểu thêm về sự khác nhau này, có thể tham khảo máy tính lãi suất kép, nhưng không đồng nhất hai cách biểu diễn.
Điều kiện để so sánh có ý nghĩa
Cùng số tiền và kỳ hạn giúp làm rõ tác động của lãi suất, cách tính và phí. Nếu một bên vay ít hơn, tổng tiền thấp hơn có thể chỉ phản ánh quy mô nhỏ hơn. Nếu kỳ hạn khác, cần đọc đồng thời khoản trả tháng và tổng tiền, thay vì chỉ chọn một con số thuận mắt.
Với cùng mức %/năm, lãi phẳng giữ nguyên cơ sở tính trên gốc ban đầu, còn trả góp đều dựa trên dư nợ còn lại. Do đó, mức phần trăm giống nhau không tạo ra nghĩa vụ tương đương. Tuy nhiên, không nên nói lãi phẳng luôn đắt gấp đôi: mức quy đổi còn phụ thuộc kỳ hạn và dòng tiền cụ thể.
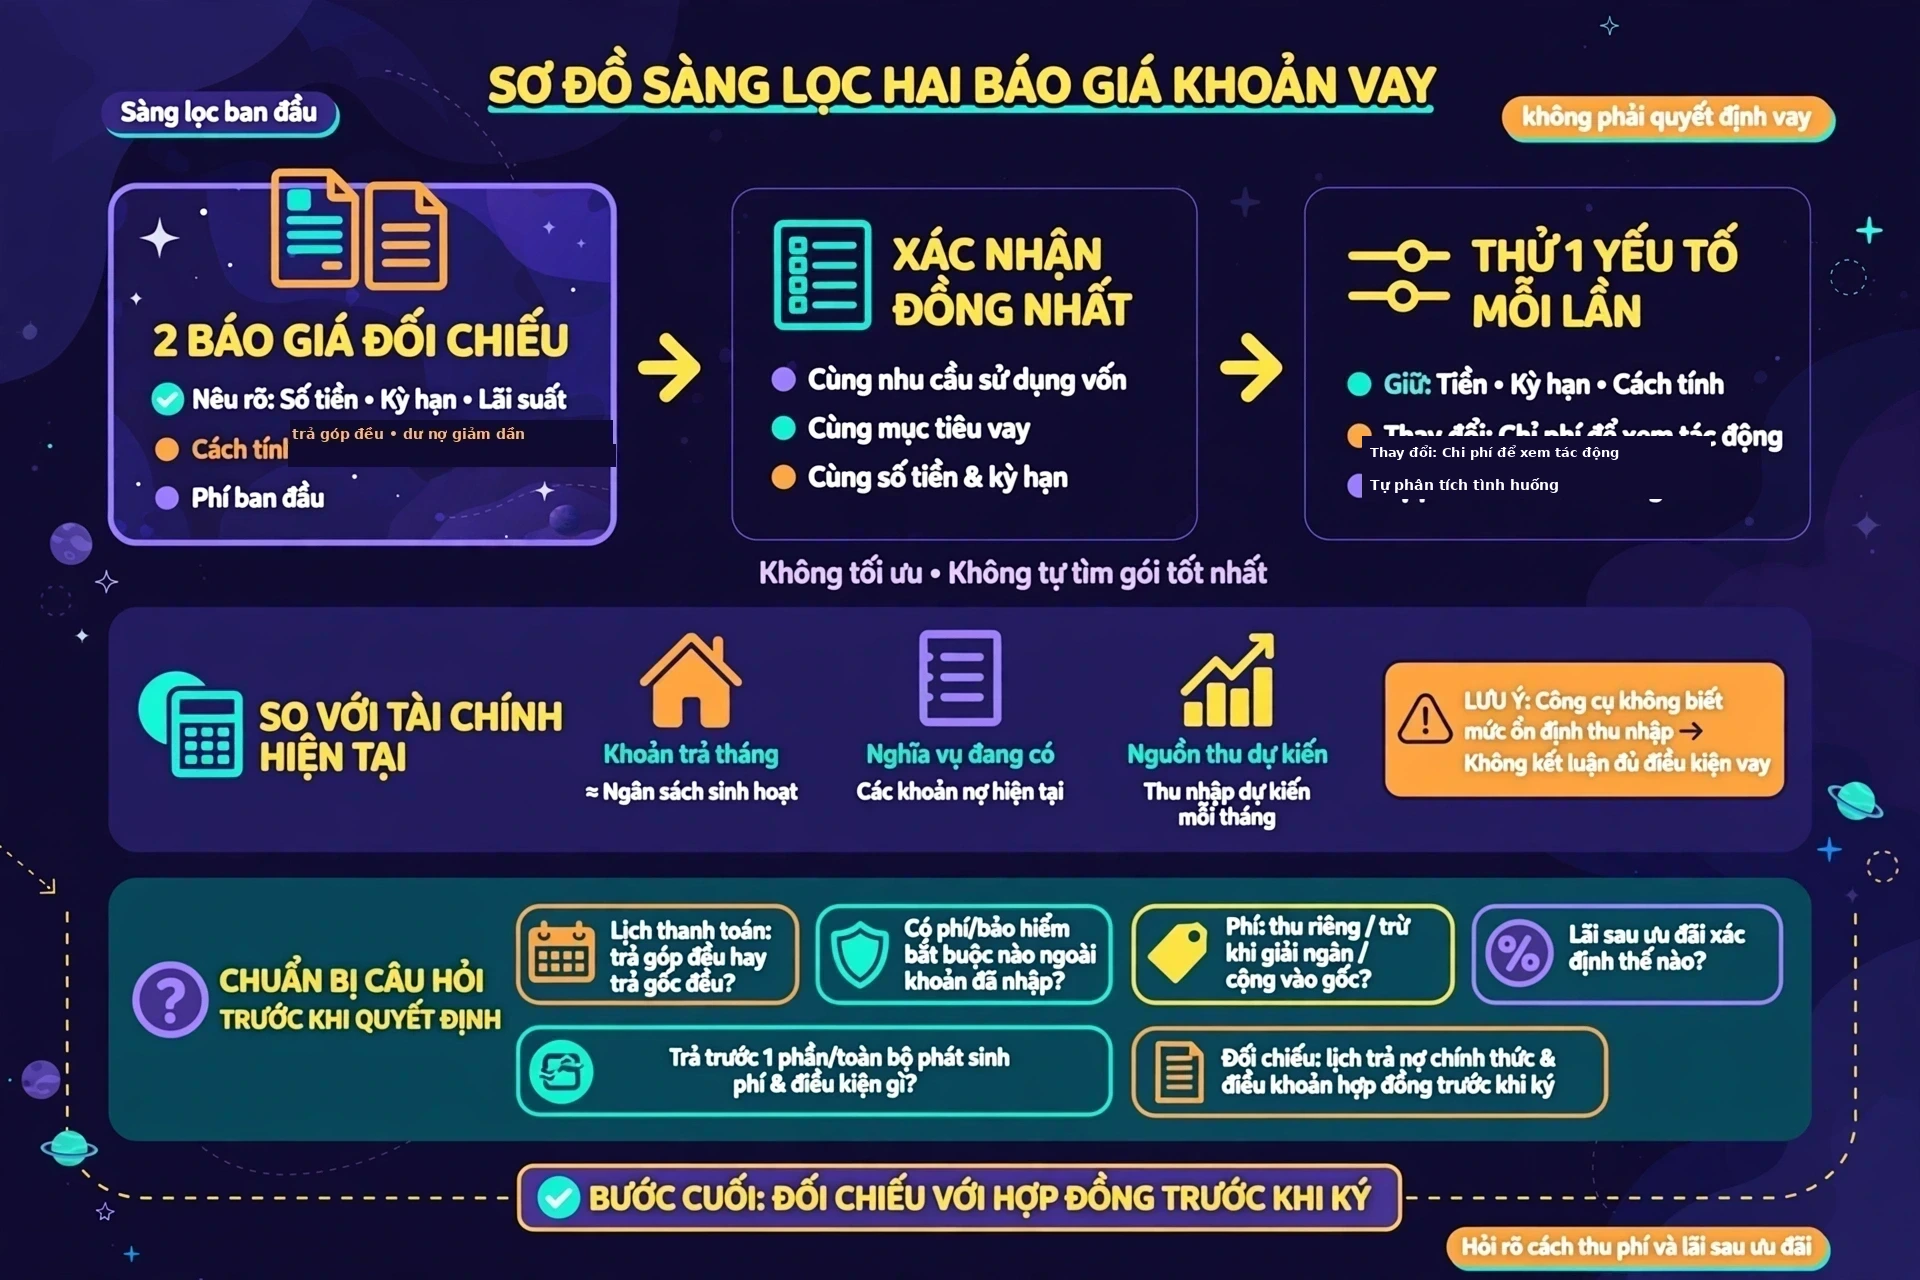
Ứng dụng kết quả để sàng lọc phương án vay
Sàng lọc hai báo giá có thể đối chiếu
Công cụ phù hợp để sàng lọc ban đầu khi bạn đã có hai báo giá nêu rõ số tiền, kỳ hạn, lãi suất, cách tính và phí ban đầu. Trước khi đối chiếu, cần xác nhận cả hai báo giá đang mô tả cùng nhu cầu sử dụng vốn, thay vì một bên bao gồm khoản bổ sung mà bên kia không có.
Có thể thử thay đổi một yếu tố mỗi lần: giữ số tiền, kỳ hạn và cách tính để xem tác động của phí; hoặc giữ các điều kiện khác để xem lãi suất thay đổi làm nghĩa vụ khác đi thế nào. Đây là cách tự phân tích tình huống, không phải chức năng tối ưu hay tự tìm gói vay tốt nhất.
Sau đó, đặt khoản trả tháng cạnh ngân sách sinh hoạt, các nghĩa vụ đang có và nguồn thu dự kiến. Công cụ không biết mức ổn định thu nhập hay chi phí bất thường của bạn, nên không thể kết luận bạn đủ điều kiện vay hoặc chắc chắn trả được nợ.
Chuẩn bị câu hỏi trước khi quyết định
Kết quả đối chiếu có ích nhất khi giúp bạn hỏi đúng những điểm còn thiếu trong báo giá:
- Lịch thanh toán thực tế là trả góp đều hay trả gốc đều?
- Có phí hoặc bảo hiểm bắt buộc nào ngoài khoản đã nhập không?
- Phí được thu riêng, trừ khi giải ngân hay cộng vào gốc?
- Lãi suất sau ưu đãi được xác định và điều chỉnh như thế nào?
- Trả trước một phần hoặc toàn bộ phát sinh điều kiện, khoản phí gì?
Trước khi ký, hãy đối chiếu với lịch trả nợ chính thức và điều khoản hợp đồng. Chênh lệch giữa lịch đó với mô hình cần được giải thích bằng cách tính, thời điểm thu tiền hoặc khoản phí cụ thể, không nên bỏ qua chỉ vì kết luận trên công cụ có vẻ rõ ràng.
Những giới hạn cần biết trước khi dựa vào kết quả
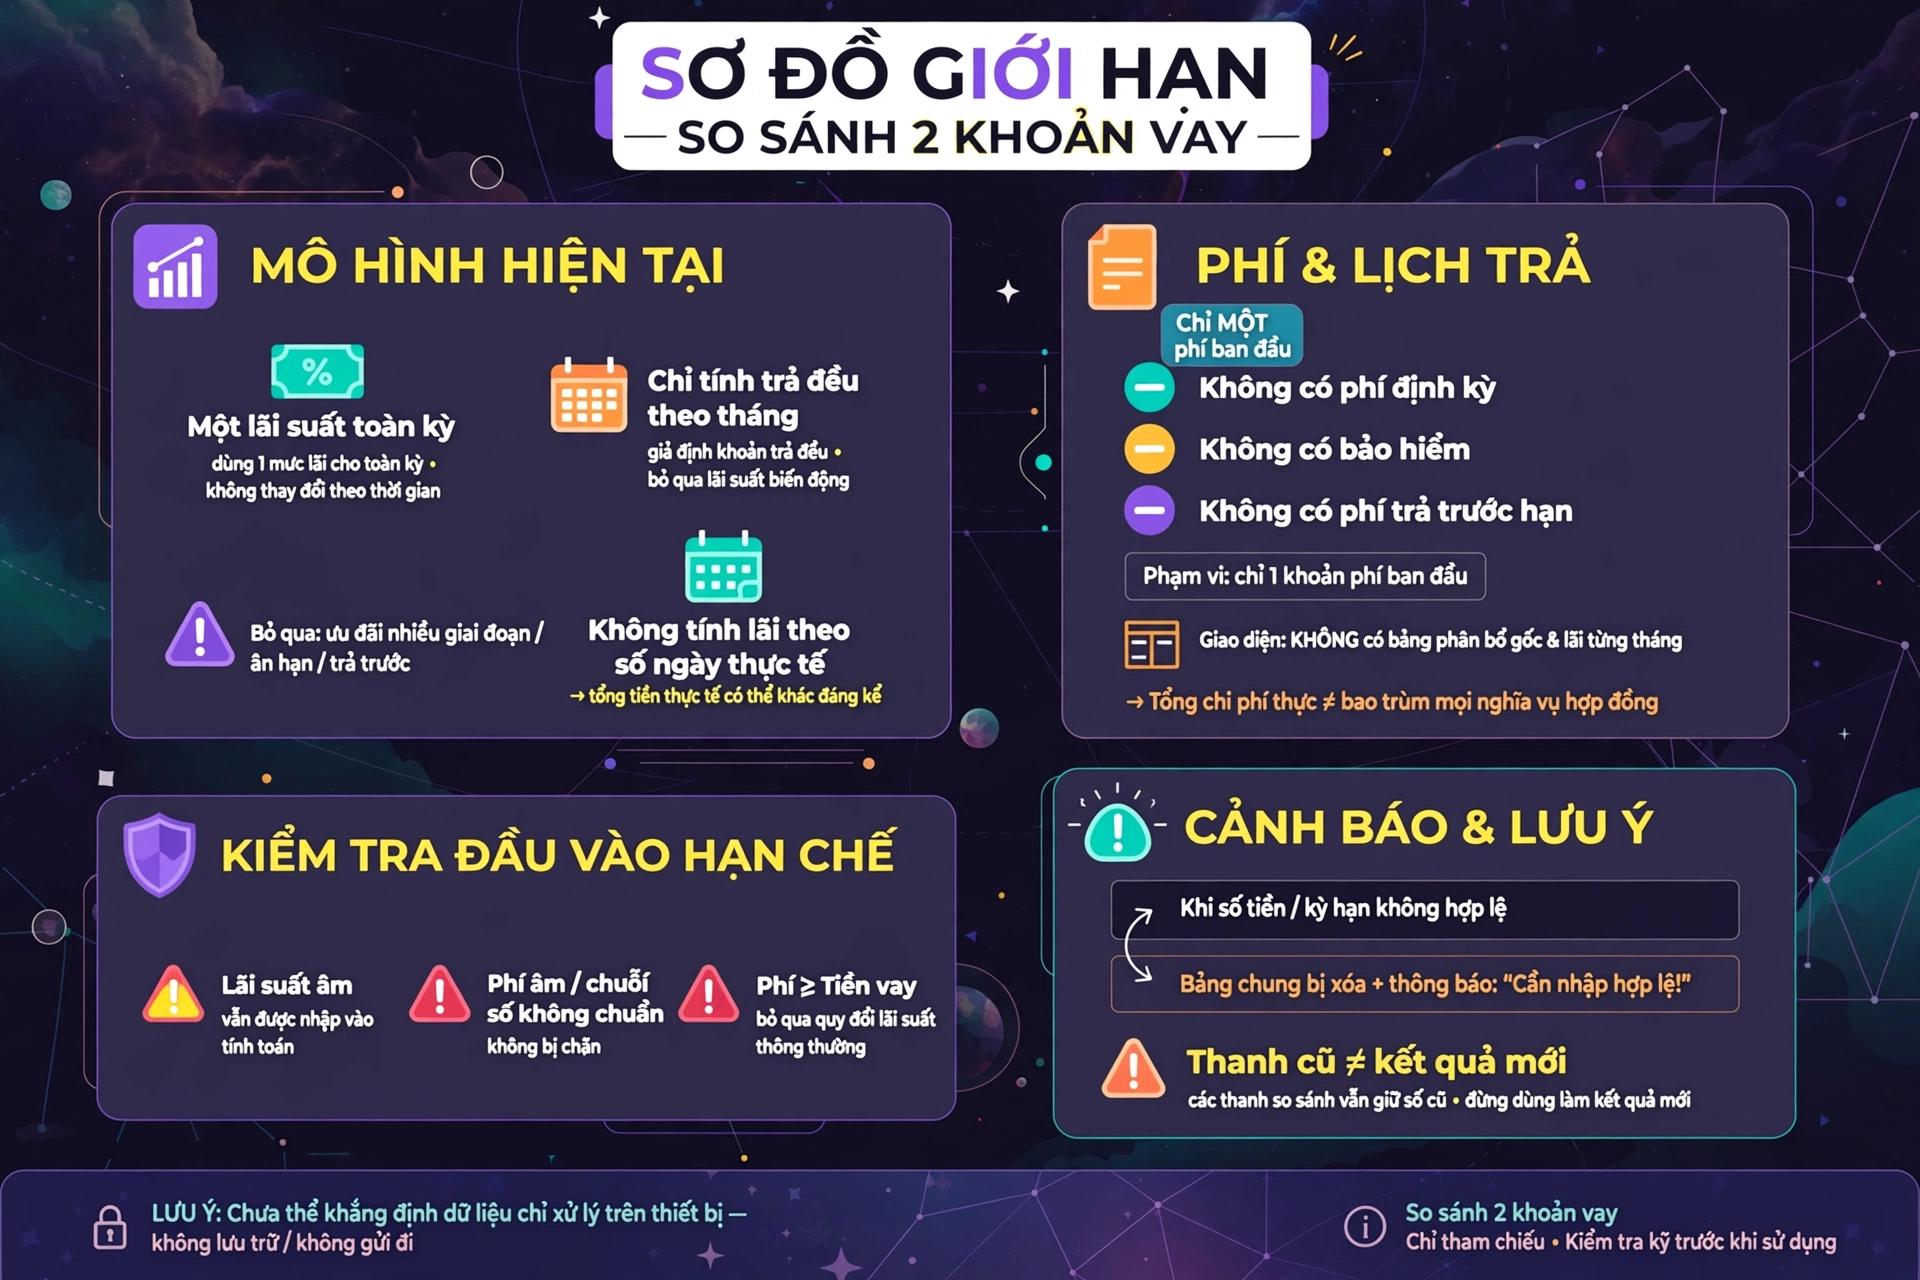
Công cụ dùng một mức lãi suất cho toàn kỳ và khoản trả đều theo tháng. Mô hình chưa thể hiện lãi thay đổi theo thời gian, ưu đãi nhiều giai đoạn, ân hạn, trả trước hoặc cách tính lãi theo số ngày thực tế. Nếu hợp đồng có các yếu tố này, tổng tiền thực tế có thể khác đáng kể dù số tiền và kỳ hạn ban đầu giống nhau.
Chỉ có một khoản phí ban đầu, không có trường riêng cho phí định kỳ, bảo hiểm hay phí trả trước hạn. Giao diện được cung cấp cũng không có bảng phân bổ gốc và lãi từng tháng. Vì vậy, tổng chi phí thực không đồng nghĩa đã bao trùm mọi nghĩa vụ trong hợp đồng.
Việc kiểm tra đầu vào còn hạn chế. Lãi suất âm, phí âm hoặc chuỗi số không chuẩn có thể đi vào phép tính mà không bị chặn đầy đủ. Phí bằng hoặc vượt gốc khiến phép quy đổi lãi suất không được thực hiện như trường hợp thông thường. Không nên dùng các kết quả bất thường này để ra quyết định vay.
Khi số tiền hoặc kỳ hạn không hợp lệ, bảng chung bị xóa và xuất hiện thông báo cần nhập hợp lệ, nhưng các thanh so sánh có thể vẫn còn số cũ. Đừng đọc chúng như kết quả mới; tối thiểu cần có đầu vào hợp lệ và bảng đối chiếu đầy đủ trước khi diễn giải.
Mã được cung cấp đủ để phân tích công thức chính, nhưng chưa xác minh hoạt động thực tế của toàn trang. Cũng không thể từ đó khẳng định dữ liệu chỉ được xử lý trên thiết bị, không lưu trữ hoặc không được gửi đi bởi thành phần khác.
Câu hỏi thường gặp
Vì sao khoản vay có lãi suất thấp hơn vẫn bị kết luận đắt hơn?
Vì kết luận dựa trên tổng tiền trả cộng phí ban đầu, không chỉ dựa vào tỷ lệ lãi suất. Phí cao có thể lớn hơn phần lãi tiết kiệm được; cách tính lãi khác nhau cũng khiến hai mức phần trăm không thể so trực tiếp. Ngoài ra, nếu số tiền vay hoặc kỳ hạn khác nhau, chúng cũng ảnh hưởng tổng tiền. Hãy xác nhận hai phương án có cùng cơ sở so sánh trước khi hiểu kết luận là một bên có giá vay tốt hơn.
Chọn dư nợ giảm dần có phải tiền trả mỗi tháng sẽ giảm không?
Không, lựa chọn đó trong công cụ sử dụng công thức trả góp đều, nên tổng khoản thanh toán tháng được giữ cố định khi lãi suất không đổi. Phần lãi và phần gốc bên trong khoản thanh toán mới thay đổi theo dư nợ. Nếu hợp đồng của bạn quy định trả gốc đều và lãi tính trên số dư còn lại, tổng tiền tháng thường giảm dần; đó là lịch khác với mô hình này. Cần hỏi rõ cách phân bổ thay vì chỉ dựa vào cụm từ “dư nợ giảm dần”.
Tại sao khoản có tiền trả tháng thấp hơn chưa chắc rẻ hơn?
Vì khoản trả tháng chỉ thể hiện nghĩa vụ của từng kỳ, chưa cho biết phải trả bao nhiêu kỳ hoặc trả thêm phí gì. Một khoản nhỏ hơn mỗi tháng nhưng kéo dài lâu hơn vẫn có thể tạo tổng tiền cao hơn. Phí ban đầu cũng không nằm trong con số trả tháng của công cụ. Khi cân nhắc, nên tách mục tiêu giảm áp lực dòng tiền khỏi mục tiêu giảm tổng tiền: cả hai đều quan trọng nhưng không phải lúc nào cũng dẫn tới cùng một lựa chọn.
Có nên dùng kết luận khi hai khoản vay có số tiền khác nhau?
Có thể dùng để biết tổng nghĩa vụ của từng phương án, nhưng không nên coi đó là bằng chứng đủ để xếp chất lượng giá vay. Tổng mà công cụ so sánh chứa tiền gốc, nên khoản vay ít hơn thường có lợi thế về tổng tiền dù điều kiện lãi và phí chưa chắc tốt hơn. Nếu mục tiêu là chọn nơi cấp cùng một lượng vốn, hãy đưa hai số tiền về cùng nhu cầu rồi xem lại kỳ hạn, cách tính, phí và khoản trả tháng.
Vì sao cột chênh lệch lãi suất hiện dấu gạch dù hai tỷ lệ khác nhau?
Vì hàng này dùng ngưỡng hiển thị chênh lệch: khoảng cách dưới 0,6 điểm phần trăm được thay bằng dấu gạch. Đây là quy tắc trình bày, không phải khẳng định hai tỷ lệ bằng nhau hoặc khác biệt không đáng quan tâm. Bạn vẫn nên đọc hai giá trị ở hai cột riêng, nhất là khi khoản vay lớn hoặc dài hạn. Ngưỡng này cũng khác quy tắc kết luận tổng chi phí gần bằng nhau, vốn xét chênh lệch dưới 1 đồng.
Nếu phí ban đầu bằng hoặc lớn hơn tiền vay, chỉ số lãi suất còn đáng tin không?
Không nên dùng chỉ số đó để đánh giá tác động của phí trong tình huống này. Khi phí bằng hoặc vượt tiền vay, tiền nhận ròng không còn dương, nên công cụ không thực hiện phép suy ra lãi suất như thông thường và giữ chỉ số bằng lãi suất năm đã nhập. Con số vẫn xuất hiện không có nghĩa chi phí đã được quy đổi đầy đủ. Cần kiểm tra lại đơn vị, số phí và bản chất cách thu với bên cho vay trước khi tiếp tục diễn giải.
Có thể dùng kết quả này cho khoản vay có lãi suất ưu đãi rồi thả nổi không?
Chỉ nên dùng như một tình huống giả định với lãi suất cố định, không dùng làm dự báo đầy đủ cho hợp đồng nhiều giai đoạn. Công cụ không có phần mô hình hóa thời điểm hết ưu đãi, quy tắc điều chỉnh hay dư nợ tại mỗi lần đổi lãi. Tự lấy trung bình các mức lãi cũng chưa chắc tái hiện đúng dòng tiền. Với khoản vay như vậy, cần lịch trả nợ theo điều khoản thực tế và xem thêm các kịch bản lãi suất do bên cho vay giải thích.
9 bình luận
Dương Đức Châu
Trong Các Công Cụ Tương Tự có công cụ tính trả nợ trước hạn không ạ? Mình dự tính vay 5 năm nhưng muốn tất toán sau 2 năm.
Trần Gia Sơn
So sánh xong mới thấy gói lãi suất thấp chưa chắc tổng lãi đã thấp nếu kéo dài thời gian vay. Đúng cái mình đang cần xem.
Đặng Minh Anh
Mình muốn lưu bảng đối chiếu thành ảnh hoặc PDF gửi cho chồng cùng xem, công cụ có hỗ trợ không?
Phạm Tiến Bình
Mới thử vài kịch bản thui mà thấy vay dài hạn nhẹ tiền hằng tháng hơn, đổi lại tổng lãi cũng căng ghê 🥲
Nguyễn Tuấn Sơn
Phần hướng dẫn sử dụng khá dễ hiểu, người ít rành tính toán như mẹ mình cũng làm theo được.
Đỗ Ngọc Hải
minh muon so sanh vay 300tr trong 3 nam va 5 nam thi nhap cung so tien, chi doi ky han thoi dung ko?
Lý Ngọc Trang
Giao diện chia A với B dễ nhìn, không phải ghi ra giấy rồi tự cộng trừ như trước nữa.
Trần Thanh Bình
Cho mình hỏi lãi suất ở Khoản vay A và Khoản vay B là nhập theo năm hay theo tháng vậy ạ?
Trần Hữu Hiếu
Mình nhập hai gói vay cùng số tiền mà khác kỳ hạn, nhìn bảng đối chiếu mới thấy tổng lãi chênh nhau khá nhiều. Công cụ hữu ích thật.