Vay 500 triệu trả góp trong 20 năm thì mỗi tháng bạn phải trả bao nhiêu, và cuối cùng tổng số lãi lên tới bao nhiêu? Đó là hai con số mà ai sắp vay mua nhà, mua xe cũng muốn biết trước khi đặt bút ký. Hôm nay, hai công cụ tính lãi vay trả góp (một của Việt Nam và một của nước ngoài) được dùng thử trên cùng một khoản vay, để xem bên nào cho đáp án rõ ràng và dễ dùng hơn nhé.
Cùng một khoản vay, hai công cụ có cho cùng một đáp án?
Để so sánh công bằng, cùng một bộ số liệu được nhập vào cả hai công cụ: vay 500.000.000 đồng, lãi suất 10%/năm, thời hạn 20 năm, tức 240 tháng, tính theo phương pháp dư nợ giảm dần. Đây là kiểu vay phổ biến: mỗi tháng trả một khoản cố định, lãi tính trên dư nợ còn lại, gốc tăng dần theo thời gian.
Kết quả khá bất ngờ theo hướng dễ chịu: hai bên cho ra cùng một đáp án sau khi làm tròn về đồng. Mỗi tháng trả 4.825.108 đồng, tổng cộng 240 tháng là 1.158.025.974 đồng, trong đó tiền lãi chiếm 658.025.974 đồng. Nói cách khác, vay 500 triệu mà trả góp 20 năm với lãi 10%, bạn trả thêm hơn 658 triệu tiền lãi, tức tổng số tiền đội lên gấp hơn 2,3 lần số vốn ban đầu.
Con số trùng nhau không có gì lạ. Công thức EMI là một. Điểm khác nhau nằm ở chỗ khác: ngôn ngữ, cách trình bày, và những thứ đi kèm con số đó.
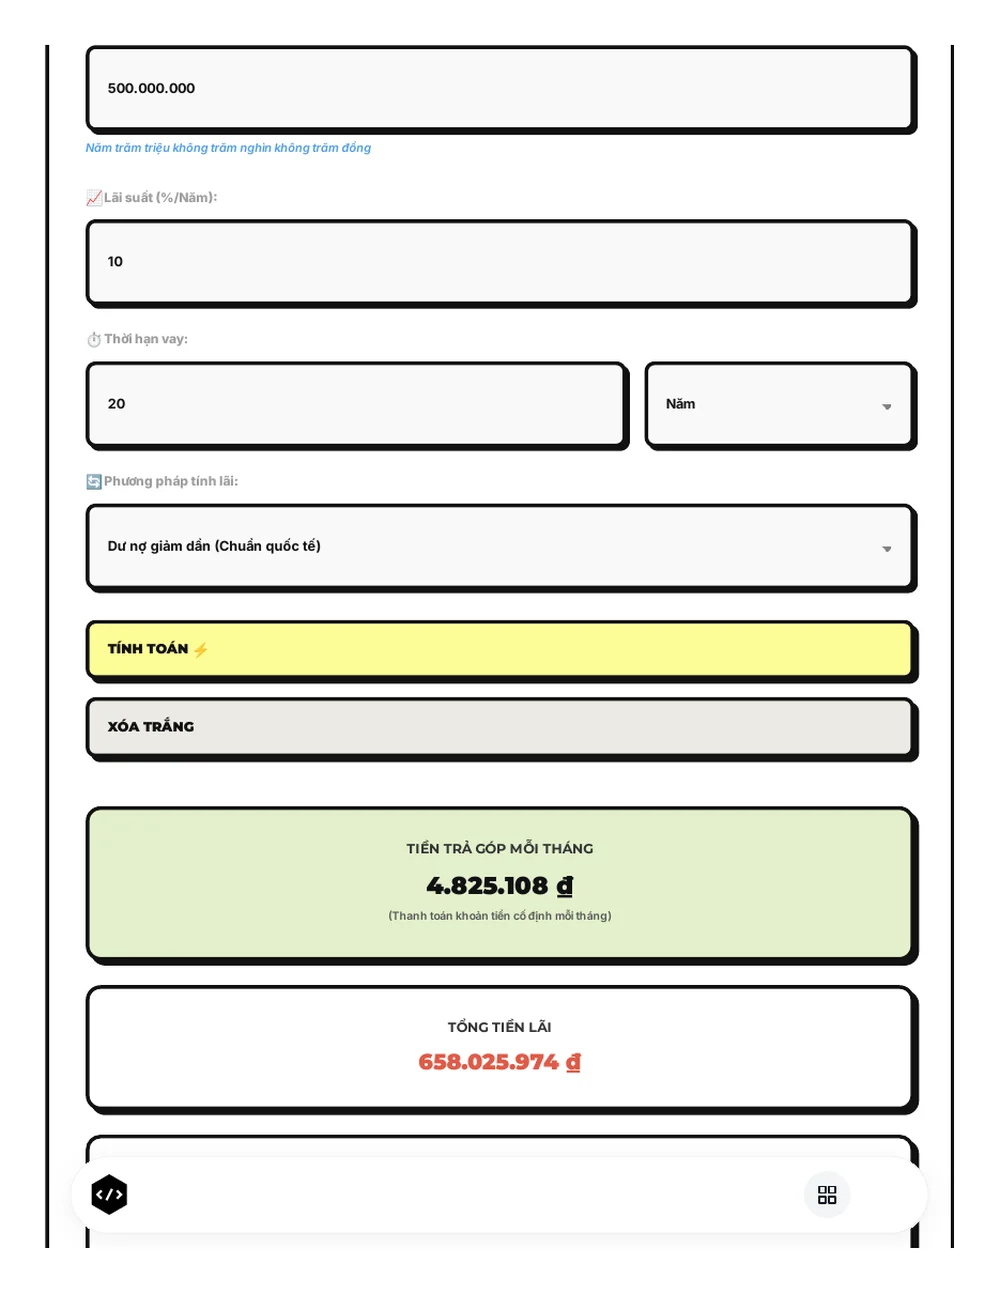
Công Cụ Việt: tiếng Việt, hai cách tính lãi để đối chiếu
Công cụ tính lãi vay trả góp của Công Cụ Việt (nói rõ luôn đây là công cụ do Công Cụ Việt làm) chỉ hỏi ba thứ: số tiền vay, lãi suất và thời hạn, kèm hai hộp chọn là đơn vị năm/tháng và phương pháp tính lãi. Bạn nhập số bằng đồng Việt Nam, bấm nút tính là thấy ngay ba con số quan trọng nhất: tiền trả góp mỗi tháng, tổng tiền lãi và tổng tiền phải trả.
Điểm nổi bật nhất là bảng lịch trả nợ chi tiết: đủ 240 tháng, mỗi tháng một dòng với dư nợ đầu kỳ, tiền gốc, tiền lãi, tổng trả và dư nợ còn lại. Tháng đầu tiên, trong khoản trả 4.825.108 đồng thì lãi chiếm tới 4.166.667 đồng, gốc chỉ 658.442 đồng. Đến tháng cuối cùng thì ngược lại: gốc 4.785.231 đồng, lãi chỉ còn 39.877 đồng. Nhìn bảng này, bạn sẽ hiểu vì sao những năm đầu trả nợ mà dư nợ giảm chậm đến vậy.
Một điểm riêng mà đối thủ không có là phương pháp thứ hai: tính lãi trên dư nợ ban đầu, kiểu hay gặp ở vay tín chấp hay vay tiêu dùng. Cùng khoản vay 500 triệu, lãi 10%, 20 năm, cách này cho khoản trả 6.250.000 đồng mỗi tháng và tổng lãi lên tới 1 tỷ đồng. Đắt hơn cách dư nợ giảm dần gần 342 triệu. Đặt hai cách cạnh nhau, bạn mới thấy cùng một mức lãi suất niêm yết mà tổng chi phí có thể khác nhau rất xa.
Điểm yếu thì cũng phải nói thẳng: công cụ của Công Cụ Việt chưa có ô nhập phí hồ sơ, bảo hiểm khoản vay hay phí trả trước hạn, nên con số tổng phải trả mới chỉ là gốc cộng lãi. Bạn cũng chưa tính được trường hợp trả thêm gốc mỗi tháng hay tất toán sớm, và bảng lịch chỉ đánh số tháng chứ không ghi ngày đến hạn cụ thể. Đây là những thứ Công Cụ Việt sẽ cần phát triển thêm.
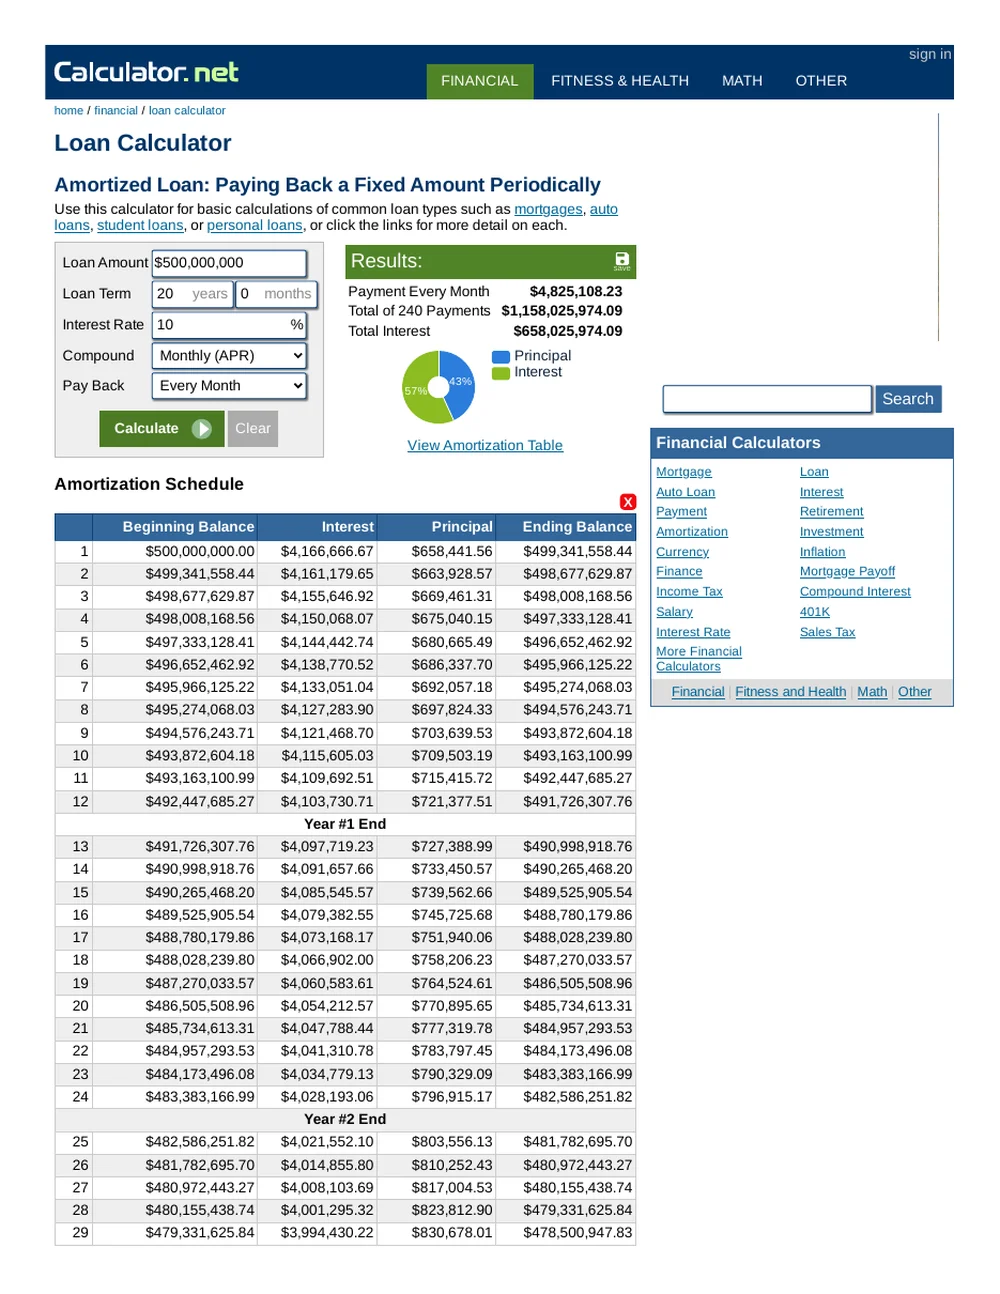
Calculator.net: chi tiết, có biểu đồ tròn và mốc cuối năm
Calculator.net là cái tên quen thuộc với những ai hay tìm công cụ tính toán bằng tiếng Anh. Với cùng bộ số liệu, trang này cho kết quả 4.825.108,23 mỗi tháng, tổng 1.158.025.974,09 và tổng lãi 658.025.974,09. Bạn lưu ý ký hiệu tiền trên trang là đô la, nhưng ô nhập chỉ nhận con số nên số 500.000.000 đã được nhập nguyên để đối chiếu, không quy đổi tỷ giá.
Ưu điểm của Calculator.net là phần trình bày trực quan: một biểu đồ tròn cho thấy gốc chiếm 43%, lãi chiếm 57% tổng số tiền phải trả, cùng bảng lịch trả góp theo từng tháng có chèn mốc cuối năm. Trang còn có nút lưu lại phép tính để xem sau.
Nhược điểm cũng rõ ràng không kém. Toàn bộ giao diện bằng tiếng Anh, bố cục bảng kiểu truyền thống hơi dày chữ, cột bên phải có quảng cáo, và bảng lịch trả góp không có cột tổng trả riêng, bạn phải tự cộng lãi với gốc của tháng đó. Trang cũng không có ô nhập trả thêm gốc hay phí, và còn liệt kê thêm nhiều loại vay khác nên lần đầu mở trang có thể hơi rối.
Bảng so sánh tổng hợp
| Tiêu chí | Công Cụ Việt | Calculator.net |
|---|---|---|
| Ngôn ngữ | Tiếng Việt | Tiếng Anh |
| Đơn vị tiền | VNĐ, làm tròn tới đồng | Ký hiệu $, giữ tới cent |
| Số liệu nhập | Tiền vay, lãi suất, thời hạn; chọn đơn vị năm/tháng | Loan Amount, Interest Rate, Loan Term; chọn kiểu gộp lãi và kỳ trả |
| Cách tính | Bấm nút mới hiện kết quả | Bấm nút Calculate |
| Kết quả chính | 4.825.108đ/tháng; tổng lãi 658.025.974đ; tổng trả 1.158.025.974đ | 4.825.108,23/tháng; tổng lãi 658.025.974,09; tổng trả 1.158.025.974,09 |
| Phương pháp tính lãi | Dư nợ giảm dần (EMI) và dư nợ ban đầu | Chỉ dư nợ giảm dần |
| Lịch trả nợ | Đủ 240 tháng, có cột tổng trả riêng | Theo tháng, có mốc cuối năm, không có cột tổng trả riêng |
| Biểu đồ | Không có | Biểu đồ tròn gốc 43%, lãi 57% |
| Trả thêm, phí, bảo hiểm | Chưa có | Chưa có trong mục vay trả góp |
| Quảng cáo | Không thấy quanh khung tính | Có ở cột bên phải |
| Phù hợp với | Người Việt cần tính nhanh, đối chiếu hai cách tính lãi | Người đọc được tiếng Anh, thích biểu đồ và mốc cuối năm |
Gốc và lãi đổi vai cho nhau thế nào qua 20 năm?
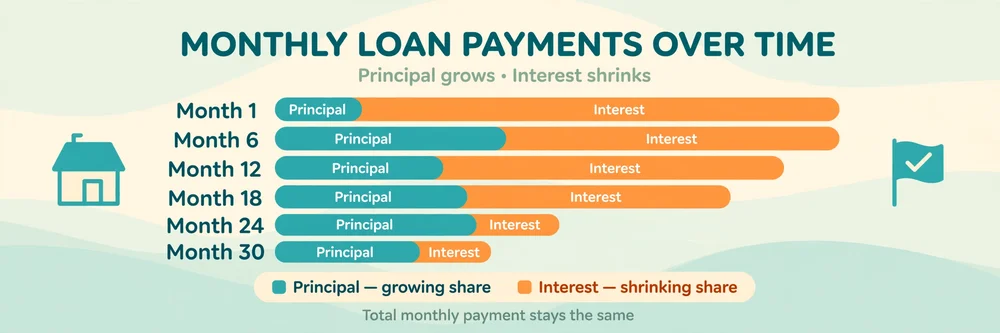
Có một chi tiết mà bảng lịch trả nợ cho thấy rất rõ. Trong khoản trả cố định mỗi tháng, lãi và gốc đổi vai cho nhau theo thời gian, giống như một bình nước vơi dần: lãi tính trên phần nước còn lại, nên bình càng vơi thì lãi càng ít, phần gốc càng nhiều.
Tháng đầu tiên, lãi đã ngốn 4.166.667 đồng trên tổng số 4.825.108 đồng bạn trả, tức hơn 86%. Đến tháng cuối cùng, lãi chỉ còn 39.877 đồng. Vì vậy, tất toán càng sớm càng lợi: những năm đầu bạn chủ yếu trả lãi, chưa giảm được bao nhiêu gốc. Muốn lên kế hoạch trả nợ sớm, bạn có thể thử thêm công cụ tính kế hoạch trả nợ của Công Cụ Việt.
Dư nợ giảm dần và dư nợ ban đầu khác nhau gần 342 triệu ở đâu?
Đây là phần đáng giá nhất trong lúc dùng thử. Cùng một khoản vay, cùng một mức lãi suất niêm yết 10%, nhưng hai cách tính lãi cho tổng chi phí chênh nhau gần 342 triệu đồng sau 20 năm. Lý do nằm ở cơ sở tính lãi: dư nợ giảm dần chỉ tính lãi trên phần gốc còn nợ, còn dư nợ ban đầu tính lãi trên toàn bộ 500 triệu từ đầu đến cuối.
Bài học rút ra rất thực tế: đừng chỉ nhìn lãi suất niêm yết khi so sánh hai gói vay. Hãy hỏi rõ bên cho vay tính lãi theo cách nào, và nhìn vào tổng lãi cả kỳ. Nếu bạn đang phân vân giữa hai gói vay khác lãi suất và kỳ hạn, công cụ so sánh hai khoản vay sẽ đặt hai phương án cạnh nhau để bạn thấy ngay bên nào rẻ hơn.
Kết luận: nên dùng công cụ nào?
Nếu bạn là người Việt và chỉ cần tính nhanh một khoản vay, xem bảng lịch trả nợ từng tháng và đối chiếu hai cách tính lãi, công cụ của Công Cụ Việt là lựa chọn gọn nhẹ nhất, dù nó chưa có biểu đồ và chưa tính được phí hay trả thêm gốc. Nếu bạn đọc được tiếng Anh và thích biểu đồ tròn cùng các mốc cuối năm, Calculator.net trình bày trực quan hơn, với điều kiện bạn chấp nhận quảng cáo và ký hiệu tiền đô la.
Nói ngắn gọn: tính nhanh bằng tiếng Việt thì dùng công cụ Việt, thích biểu đồ thì sang Calculator.net. Và nhớ: con số nào cũng chỉ là mô hình với lãi suất không đổi, hợp đồng thực tế còn có phí và điều kiện riêng cần đối chiếu kỹ.
Hỏi đáp nhanh
Vay 500 triệu, lãi 10%/năm, 20 năm thì trả bao nhiêu mỗi tháng? Khoảng 4.825.108 đồng mỗi tháng theo phương pháp dư nợ giảm dần, tổng lãi khoảng 658.025.974 đồng, tổng phải trả khoảng 1.158.025.974 đồng.
Vì sao cùng lãi suất 10% mà tổng lãi lại khác nhau? Vì cơ sở tính lãi khác nhau: dư nợ giảm dần chỉ tính lãi trên phần gốc còn nợ, còn dư nợ ban đầu tính lãi trên toàn bộ khoản vay từ đầu đến cuối, nên tổng lãi cao hơn gần 342 triệu trong ví dụ trên.
Có nên chọn kỳ hạn dài để trả tháng nhẹ đi không? Kỳ hạn dài giúp khoản trả tháng nhẹ hơn, nhưng tổng lãi sẽ tăng lên đáng kể. Bạn nên cân đối giữa khả năng trả hàng tháng và tổng chi phí cả kỳ, thay vì chỉ nhìn vào con số trả tháng.
Bài viết được thực hiện bằng cách dùng thử thật cả hai công cụ với cùng bộ số liệu vay 500 triệu đồng, lãi 10%/năm, thời hạn 20 năm vào ngày 25/10/2026. Công cụ của Công Cụ Việt là sản phẩm do đội ngũ Công Cụ Việt phát triển; các điểm yếu của công cụ đã được nêu thẳng trong bài.
Một con số lãi suất đẹp vẫn chưa đủ để kết luận khoản vay rẻ hay đắt, vì cách áp lãi cố định hay thả nổi làm tổng tiền trả thay đổi rất nhiều theo thời gian. Bạn nên đọc thêm bài lãi suất cố định và thả nổi khác nhau thế nào và tham khảo thêm yếu tố điểm tín dụng là gì trước khi chốt phương án vay.