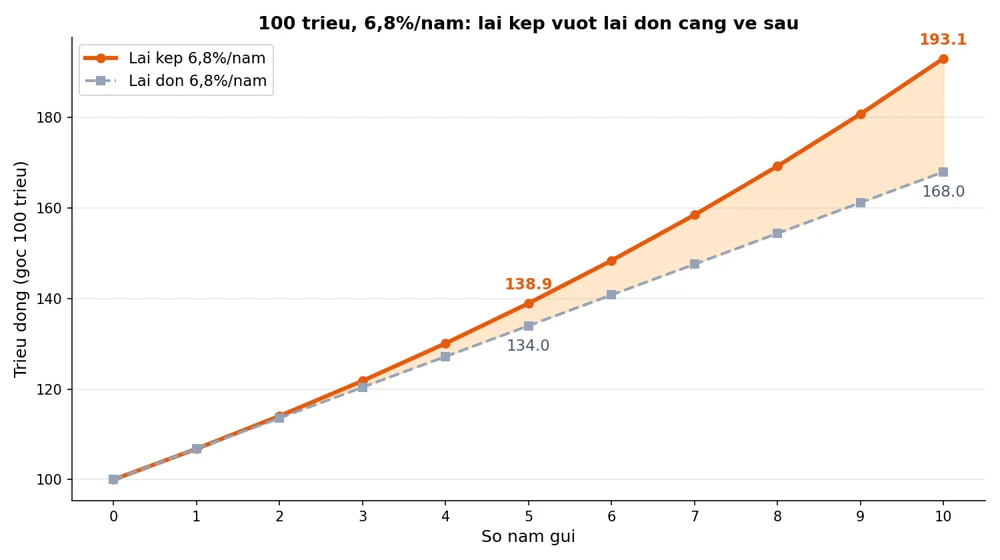
Bạn có 100 triệu đang nằm yên trong tài khoản. Sau 5 năm, nó thành bao nhiêu? Gửi đúng cách, con số là khoảng 139 triệu. Rút lãi ra tiêu dần, con số chỉ còn 134 triệu.
5 triệu chênh lệch ấy từ đâu ra? Từ một cơ chế có cái tên nghe hơi học thuật: lãi kép.
Lãi kép hiểu nôm na: lãi đẻ ra lãi
Lãi kép nghĩa là tiền lãi của kỳ này được cộng vào tiền gốc, rồi kỳ sau tính lãi trên cả cục mới ấy. Tiền lãi cũ đi làm tiếp, thay vì nằm chơi.
Dễ hình dung nhất là hình ảnh quả cầu tuyết. Lúc mới lăn, quả cầu nhỏ, dính thêm được ít tuyết. Lăn càng xa, quả cầu càng to, mỗi vòng lại dính thêm nhiều tuyết hơn vòng trước. Tiết kiệm cũng vậy: năm đầu lãi chỉ sinh trên 100 triệu gốc, năm thứ mười lãi sinh trên gần 180 triệu.
Lãi đơn thì khác hẳn. Lãi đơn chỉ tính trên tiền gốc ban đầu, năm nào cũng một mức như nhau. Hiểu được điểm khác này, bạn đã hiểu một nửa bài rồi.
Công thức lãi kép và ví dụ tính tay từng năm
Công thức chỉ có một dòng:
A = P × (1 + r)^t
Trong đó P là tiền gốc, r là lãi suất mỗi năm, t là số năm, A là số tiền cuối cùng. Dấu ^ nghĩa là lũy thừa, và chính số mũ t này là thứ làm nên sức mạnh của lãi kép.
Lấy ví dụ tròn trĩnh: bạn gửi 100 triệu, lãi suất 6,8%/năm, không rút ra đồng nào, lãi nhập gốc mỗi năm. Bảng tính tay từng năm dưới đây cho bạn dễ theo dõi:
- Hết năm 1: 100.000.000 × 1,068 = 106.800.000 đồng. Tiền lãi năm này là 6.800.000 đồng.
- Hết năm 2: 106.800.000 × 1,068 = 114.062.400 đồng. Tiền lãi năm này là 7.262.400 đồng, cao hơn năm trước, vì gốc tính lãi đã lớn hơn.
- Hết năm 3: 114.062.400 × 1,068 = 121.818.643 đồng.
- Hết năm 5: 138.949.268 đồng.
Một mẹo tính nhanh mà dân tài chính hay dùng là quy tắc 72: lấy 72 chia cho lãi suất là ra số năm gần đúng để tiền gấp đôi. Với 6,8%/năm, 72 ÷ 6,8 ≈ 10,6 năm. Gửi 100 triệu hôm nay, khoảng 10 năm rưỡi sau thành gần 200 triệu nếu lãi suất giữ nguyên.
Lãi đơn và lãi kép: bảng so sánh 10 năm
Đặt hai cách tính cạnh nhau, khác biệt hiện ra rất rõ:
| Sau | Lãi đơn (6,8%/năm) | Lãi kép (6,8%/năm) | Chênh lệch |
|---|---|---|---|
| 1 năm | 106.800.000 đồng | 106.800.000 đồng | 0 đồng |
| 2 năm | 113.600.000 đồng | 114.062.400 đồng | 462.400 đồng |
| 3 năm | 120.400.000 đồng | 121.818.643 đồng | 1.418.643 đồng |
| 5 năm | 134.000.000 đồng | 138.949.268 đồng | 4.949.268 đồng |
| 10 năm | 168.000.000 đồng | 193.068.991 đồng | 25.068.991 đồng |
Nhìn vào bảng, bạn thấy một điều thú vị: năm đầu tiên, lãi đơn và lãi kép bằng nhau chằn chặn. Năm thứ hai mới lệch vài trăm nghìn. Nhưng đến năm thứ mười, khoảng cách đã là hơn 25 triệu, bằng một phần tư số vốn ban đầu.
Đây cũng là lý do người ta nói lãi kép “thưởng” cho người kiên nhẫn. Gửi 1–2 năm rồi rút, bạn gần như chưa nếm được mùi lãi kép. Gửi 10 năm không đụng vào, phần lãi cũ bắt đầu làm việc nặng hơn cả tiền gốc bạn bỏ vào.
Gửi sớm hơn 10 năm: chênh nhau hơn 450 triệu đồng
Sức mạnh của thời gian nhìn rõ nhất khi đặt hai người cạnh nhau. Vẫn 100 triệu đồng, vẫn lãi suất giả định 6%/năm, chỉ khác nhau ở năm bắt đầu:
| Người gửi | Thời gian gửi | Cuối kỳ |
|---|---|---|
| Người gửi sớm | 40 năm | 1.028.571.794 đồng |
| Người gửi muộn 10 năm | 30 năm | 574.349.117 đồng |
Người gửi muộn không gửi ít tiền hơn, chỉ bắt đầu muộn hơn mười năm, vậy mà cuối kỳ kém hơn 454.222.677 đồng. Mười năm đầu trông chẳng đáng bao nhiêu, vì lúc đó tiền lãi mỗi năm mới chỉ vài triệu. Nhưng chính mười năm đó là nền móng: lãi của mười năm đầu được cộng vào gốc, rồi tiếp tục sinh lãi trong suốt ba mươi năm sau. Bỏ lỡ mười năm đầu, bạn không chỉ mất tiền lãi của mười năm đó, bạn mất cả tiền lãi mà số lãi đó đáng lẽ sinh ra trong những năm tiếp theo.
Không có sẵn 100 triệu? Góp đều mỗi tháng vẫn dùng được lãi kép
Không phải ai cũng có sẵn 100 triệu để gửi một lần. Cách phổ biến hơn là góp đều mỗi tháng, và lãi kép vẫn làm việc theo đúng một nguyên tắc. Tính tay một kịch bản góp 2 triệu đồng mỗi tháng, lãi kép theo tháng ở mức 6%/năm (tức 0,5% mỗi tháng), góp vào cuối tháng:
| Thời gian góp | Tổng tiền đã góp | Cuối kỳ |
|---|---|---|
| 10 năm | 240.000.000 đồng | 327.758.694 đồng |
| 20 năm | 480.000.000 đồng | 924.081.790 đồng |
| 30 năm | 720.000.000 đồng | 2.009.030.085 đồng |
Bạn thấy đường cong rất rõ ở đây: 10 năm đầu, tiền lãi mới chỉ khoảng 88 triệu đồng trên 240 triệu đã góp. Nhưng đến năm thứ 30, tiền lãi đã hơn 1.289 triệu đồng, vượt xa tổng số tiền bạn góp vào. Cần nói rõ: bảng này là tính tay theo công thức góp đều, không phải kết quả từ công cụ tiết kiệm của Công Cụ Việt, vì công cụ đó hiện chưa mô phỏng gửi thêm định kỳ. Con số chỉ có ý nghĩa khi bạn giữ được kỷ luật góp đều và lãi suất không đổi trong suốt thời gian đó.
Lãi suất tiết kiệm thật tháng 10/2026 là bao nhiêu?
Ví dụ trên dùng 6,8%/năm không phải con số bịa. Theo bảng biểu lãi suất các ngân hàng công bố ngày 15/10/2026, nhóm ngân hàng lớn gồm Agribank, Vietcombank, VietinBank và MB đều niêm yết kỳ hạn 12 tháng ở mức 6,8%/năm. Sacombank cao hơn, 7,5%/năm. LPBank và Saigonbank ở mức 7,2%/năm.
Khảo sát ngày 20/10/2026 cho thấy một số ngân hàng vẫn giữ mức trên 7%/năm cho kỳ hạn 12 tháng, nhưng thường kèm điều kiện, ví dụ Sacombank áp 7,5% cho gửi online từ 500 triệu trở lên. Cuối tháng 10, nhiều ngân hàng đã giảm 0,5 điểm phần trăm cho các kỳ hạn từ 6 tháng trở lên, sau chỉ đạo giảm lãi suất cho vay của Ngân hàng Nhà nước.
Bạn nhớ một điều: lãi suất trong bài chỉ đúng tại thời điểm khảo sát. Gửi ngày nào, bạn tra biểu lãi của đúng ngày đó, đúng kỳ hạn đó, đúng kênh gửi đó, gửi online và gửi tại quầy đôi khi khác nhau. Muốn thử với mức lãi mới nhất, bạn nhập thẳng con số đó vào công cụ tính lãi gửi tiết kiệm ngân hàng của Công Cụ Việt là ra kết quả ngay.
Bốn cái bẫy khiến lãi kép không còn là lãi kép
Biết công thức rồi, bạn còn cần tránh bốn cái bẫy sau. Dính một cái thôi, quả cầu tuyết coi như lăn lại từ đầu.
Bẫy thứ nhất: rút trước hạn. Đây là cái bẫy tốn kém nhất. Theo Thông tư 04/2022/TT-NHNN, khi bạn rút toàn bộ trước hạn, ngân hàng chỉ trả tối đa bằng mức lãi không kỳ hạn thấp nhất của chính ngân hàng đó, thường chỉ 0,1–0,5%/năm.
Tính thử: gửi 100 triệu kỳ hạn 12 tháng, lãi 6,8%/năm, đến tháng thứ 9 bạn cần tiền nên rút hết. Nếu tính theo lãi kỳ hạn, 9 tháng đó đáng giá 5.100.000 đồng. Rút trước hạn ở mức 0,2%/năm, bạn chỉ nhận 150.000 đồng. Bay mất gần 5 triệu tiền lãi, trong khi tiền gốc thì vẫn còn nguyên. Nếu chỉ kẹt một phần, bạn hỏi ngân hàng xem có cho rút trước hạn một phần không, phần còn lại vẫn giữ nguyên kỳ hạn.
Bẫy thứ hai: rút lãi ra tiêu hàng tháng. Nghe thì hợp lý, tiền lãi về tay đều đều. Nhưng lãi đã rút ra thì không còn nằm trong gốc để sinh lãi tiếp. Quả cầu tuyết bị gọt đi một lớp sau mỗi vòng lăn. Nếu bạn không cần khoản thu hàng tháng đó, để lãi nhập gốc là cách duy nhất giữ được lãi kép.
Bẫy thứ ba: tưởng tái tục là giữ nguyên lãi suất. Khi sổ đến hạn, ngân hàng tái tục theo lãi suất tại thời điểm đó, không phải mức cũ bạn từng gửi. Lãi năm sau có thể thấp hơn năm trước, cuối tháng 10/2026 vừa có một đợt giảm như vậy. Gửi dài hạn mà không kiểm tra lãi tái tục, kế hoạch 10 năm của bạn có thể lệch đi đáng kể.
Bẫy thứ tư: tưởng lãi kép làm giàu nhanh. Mấy năm đầu, chênh lệch giữa lãi kép và lãi đơn rất nhỏ: gửi 100 triệu ở mức 6%/năm, sau 10 năm lãi kép hơn lãi đơn 19.084.770 đồng, đáng kể, nhưng chưa phải đổi đời. Sức mạnh thật chỉ lộ ra sau mười đến hai mươi năm, khi gốc đã phình to và tiền lãi mỗi năm đã bằng cả chục triệu. Ai kỳ vọng vài năm đã giàu thường thất vọng, rồi bỏ cuộc đúng lúc lãi kép sắp tăng tốc.
Còn một lưu ý nữa, không phải bẫy mà là góc nhìn: tiền nhiều hơn chưa chắc mua được nhiều hơn. Nếu giá cả tăng nhanh hơn lãi suất, sức mua thực của khoản tiền vẫn giảm dù con số trong sổ tăng lên. Lãi kép giúp tiền của bạn chạy nhanh hơn, nhưng bạn vẫn cần so nó với tốc độ tăng giá cả. Muốn hình dung phần này, bạn thử công cụ tính trái phiếu chống lạm phát để xem lạm phát bào mòn tiền ra sao.
Thử ngay với số của bạn
Nói thì hay, nhưng số của bạn mới là số quan trọng. Bạn mở công cụ tính lãi gửi tiết kiệm ngân hàng của Công Cụ Việt, nhập 100 triệu, lãi suất 6,8 (nhớ dùng dấu phẩy kiểu Việt Nam: 6,8, đừng gõ dấu chấm thành 6.8), kỳ hạn 12 tháng, chọn lĩnh cuối kỳ và tái tục cả gốc lẫn lãi. Công cụ sẽ cho bạn bảng từng kỳ: gốc đầu kỳ, lãi kỳ, số dư cuối kỳ.
Cần nói thẳng một khác biệt để bạn khỏi thắc mắc khi đối chiếu: công cụ tính theo số ngày thực tế chia 365 và tái tục từng kỳ 12 tháng, còn ví dụ trong bài dùng công thức năm tròn cho dễ theo dõi. Khi kỳ gửi đủ 365 ngày và lãi suất không đổi, hai cách cho kết quả gần nhau, nhưng không trùng khớp từng đồng.
Một lượt chạy thật trên công cụ tiết kiệm ngày 26/10/2026 cho bạn con số cụ thể để đối chiếu: gửi 100 triệu, lãi suất 6%/năm, kỳ hạn 12 tháng, lĩnh lãi cuối kỳ và tái tục liên tiếp 10 kỳ, công cụ trả về tổng 179.168.099 đồng, trong đó tiền lãi là 79.168.099 đồng. Con số này cao hơn kết quả tính theo công thức thuần (179.084.770 đồng) đúng 83.329 đồng, phần chênh đến từ cách tính theo số ngày thực tế, với các kỳ chứa năm nhuận có 366 ngày.
Muốn thử riêng phép lãi kép thuần túy, bạn dùng máy tính lãi suất kép của Công Cụ Việt.
Một mặt trái của lãi kép cũng đáng nhắc: nó chạy ngược chiều rất nhanh khi bạn là người đi vay. Thẻ tín dụng mà trả tối thiểu hàng tháng, phần lãi chưa trả cũng nhập vào dư nợ và sinh thêm lãi, bạn thử công cụ tính lãi suất thẻ tín dụng là thấy ngay. Cùng một cơ chế, đứng về phía người gửi thì là bạn, đứng về phía người vay thì thành gánh nặng.
4 câu hỏi đáp ngắn
Lãi kép có phải một sản phẩm riêng của ngân hàng không?
Không. Lãi kép không phải tên một gói gửi. Đó là cách tính xảy ra khi bạn để lãi nhập gốc và gửi tiếp, bất kỳ sổ tiết kiệm tái tục nào cũng có thể tạo ra lãi kép.
Gửi kỳ hạn ngắn rồi tái tục nhiều lần có được lãi kép không?
Được, nếu bạn chọn tái tục cả gốc lẫn lãi. Điểm cần canh là lãi suất kỳ sau: tái tục 12 tháng một lần với lãi suất ổn định cho kết quả gần với ví dụ trong bài; tái tục kỳ ngắn mà lãi kỳ sau giảm thì tổng lãi sẽ thấp hơn.
Vì sao năm đầu lãi kép chẳng hơn lãi đơn?
Vì năm đầu chưa có lãi cũ để sinh lãi. Lãi kép chỉ bắt đầu “chạy” từ năm thứ hai, khi tiền lãi năm đầu tiên chính thức nhập vào gốc. Kiên nhẫn là điều kiện bắt buộc của nó, không phải mẹo.
Góp thêm tiền hàng tháng thì công cụ tiết kiệm của Công Cụ Việt có tính được không?
Chưa. Công cụ hiện chỉ tính cho một khoản gốc ban đầu với các kỳ tái tục, chưa mô phỏng gửi thêm định kỳ, bảng góp 2 triệu đồng mỗi tháng trong bài này là tính tay theo công thức góp đều, lãi kép theo tháng ở mức 6%/năm.
Kết: chọn kỳ hạn bạn giữ được, rồi để lãi tự làm việc
Nếu chỉ giữ lại một lời khuyên từ bài này, đó là lời này: chọn kỳ hạn mà bạn giữ được đến ngày đáo hạn, bật tái tục cả gốc lẫn lãi, và thử số của bạn trên công cụ trước khi ra ngân hàng. Lãi kép không cần bạn giỏi tài chính, nó chỉ cần bạn đừng cắt ngang quả cầu tuyết đang lăn.
Bài viết mang tính giải thích khái niệm, không phải tư vấn đầu tư hay tư vấn tài chính cá nhân.