Thời gian trả hết nợ thẻ tín dụng là số tháng bạn cần để đưa dư nợ về 0 khi trả một khoản cố định mỗi tháng và không phát sinh thêm chi tiêu mới trên thẻ. Con số này không in sẵn trên sao kê, vì nó thay đổi theo từng mức trả bạn chọn, và chính sự thay đổi đó quyết định bạn tốn thêm bao nhiêu tiền lãi. Tính thời gian trả hết nợ thẻ tín dụng của Công Cụ Việt giúp bạn tự tính con số này từ dư nợ, lãi suất và mức trả của chính bạn, trước khi quyết định trả bao nhiêu mỗi tháng.
Thời gian trả hết nợ thẻ tín dụng là gì?
Nói một cách trực quan, thời gian trả hết nợ là độ dài của hành trình từ dư nợ hiện tại về con số 0. Mỗi tháng, ngân hàng cộng tiền lãi vào dư nợ rồi trừ đi khoản bạn trả, nên phần dư nợ giảm mỗi tháng bằng khoản trả trừ đi tiền lãi của tháng đó.
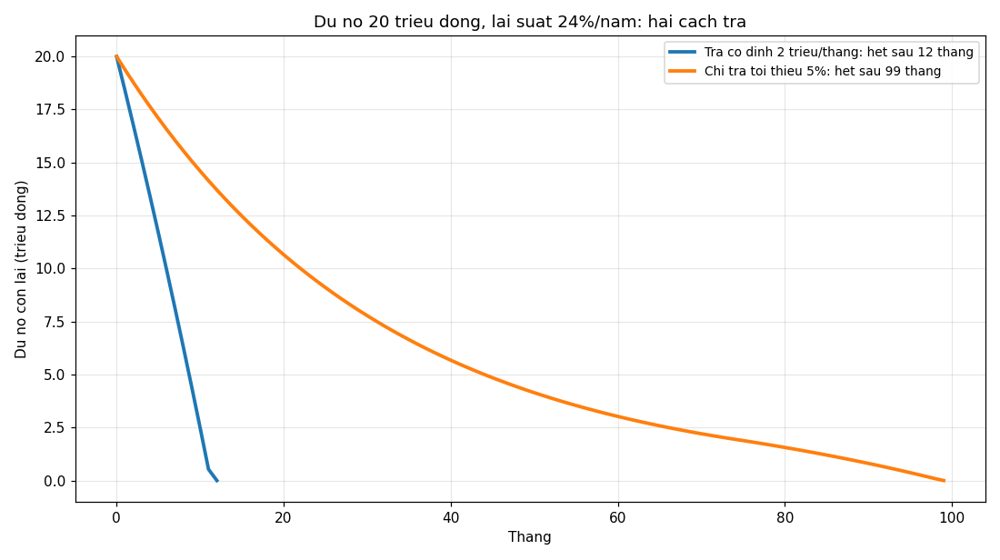
Ví dụ xuyên suốt bài viết này dùng một bộ số quen thuộc: dư nợ 20 triệu đồng, lãi suất 24%/năm, tương đương 2%/tháng. Với bộ số này, trả cố định 2 triệu đồng mỗi tháng thì hành trình kết thúc sau 12 tháng, còn chỉ trả mức tối thiểu thì hành trình kéo dài tới 99 tháng. Khoảng chênh lệch giữa hai con số đó là lý do thuật ngữ này đáng được hiểu rõ trước khi bạn chọn mức trả hàng tháng.
Bốn thuật ngữ đi kèm trên sao kê thẻ
Dư nợ sao kê là tổng số tiền bạn nợ ngân hàng tính tới ngày chốt kỳ, gồm chi tiêu trong kỳ cộng với dư nợ cũ và lãi phí phát sinh. Thanh toán tối thiểu là số tiền ít nhất bạn phải trả trước ngày đến hạn để không bị tính là chậm trả, và mức phổ biến tại nhiều ngân hàng Việt Nam là 5% dư nợ sao kê, cộng thêm lãi phí nếu có.
Thời gian miễn lãi, thường khoảng 45-55 ngày tùy ngân hàng và loại thẻ, là khoảng thời gian bạn không bị tính lãi nếu thanh toán toàn bộ dư nợ sao kê đúng hạn. Chỉ trả tối thiểu thì ưu đãi này không còn nguyên vẹn cho kỳ sau, vì ngân hàng tính lãi trên phần dư nợ chưa trả từ ngày giao dịch phát sinh.
APR là lãi suất theo năm áp cho dư nợ thẻ, ngân hàng quy đổi ra lãi ngày theo số ngày duy trì dư nợ. Với dư nợ 20 triệu đồng và APR 24%/năm, tiền lãi của 30 ngày được tính như sau:
Tiền lãi 30 ngày = 20.000.000 đồng × 24% × 30 / 365 = 394.521 đồng
Về mặt pháp lý, Thông tư 19/2016/TT-NHNN của Ngân hàng Nhà nước, có hiệu lực từ ngày 15/08/2016, yêu cầu hợp đồng phát hành và sử dụng thẻ phải ghi rõ hạn mức tín dụng, thời hạn trả nợ, mức trả nợ tối thiểu, phương thức trả nợ và lãi suất. Bộ luật Dân sự 2015, tại Điều 468, đặt trần lãi suất 20%/năm cho hợp đồng vay dân sự thông thường, trừ trường hợp luật khác có quy định khác. Hoạt động cho vay qua thẻ của tổ chức tín dụng vận hành theo Luật Các tổ chức tín dụng và quy định của Ngân hàng Nhà nước, nên mức lãi thẻ thực tế áp theo biểu lãi suất và biểu phí do từng ngân hàng công bố. Vietcombank đã công bố lãi suất thẻ tín dụng cá nhân 15-22%/năm tùy hạng thẻ, áp dụng từ ngày 20/11/2025. VPBank công bố mức 3,99%/tháng với nhiều dòng thẻ tín dụng cá nhân cho kỳ sao kê tháng 10 và tháng 11/2026. Các mức này thay đổi theo thời điểm và loại thẻ, nên con số đúng nhất cho trường hợp của bạn nằm trong hợp đồng và biểu phí của thẻ bạn đang dùng.
Ví dụ 20 triệu đồng: trả 2 triệu mỗi tháng và chỉ trả tối thiểu
Quay lại bộ số 20 triệu đồng dư nợ và APR 24%/năm. Trả cố định 2 triệu đồng mỗi tháng, tháng đầu tiên phát sinh 400.000 đồng tiền lãi, nên dư nợ giảm 1,6 triệu đồng ngay tháng đầu. Hành trình này kết thúc sau 12 tháng, với tổng tiền lãi 2.540.656 đồng và tổng số tiền thực trả 22.540.656 đồng. Nhập đúng bộ số này vào công cụ của Công Cụ Việt cho ra đúng ba con số đó, nên bạn có thể dùng công cụ để kiểm chứng lại phép tính trong bài.
Với cùng dư nợ và lãi suất, phương án chỉ trả tối thiểu bắt đầu ở 1 triệu đồng tháng đầu, bằng 5% của 20 triệu đồng. Sau 12 tháng trả tối thiểu, dư nợ vẫn còn khoảng 13,7 triệu đồng trong khi tiền lãi lũy kế đã lên tới 4,06 triệu đồng. Hành trình này, với giả định mức tối thiểu bằng 5% dư nợ mỗi kỳ và sàn 100.000 đồng mỗi tháng, kết thúc sau 99 tháng, tổng tiền lãi 12,19 triệu đồng và tổng số tiền thực trả 32,19 triệu đồng. So với phương án trả cố định, phương án trả tối thiểu tốn thêm 9,65 triệu đồng tiền lãi và kéo dài thêm 87 tháng. Nguyên nhân nằm ở chỗ mức tối thiểu giảm dần theo dư nợ, nên càng về sau, phần tiền dùng để giảm gốc càng nhỏ lại trong khi lãi vẫn cộng đều mỗi tháng.
| Phương án | Mức trả mỗi tháng | Thời gian trả hết nợ | Tổng tiền lãi | Tổng số tiền thực trả |
|---|---|---|---|---|
| Trả cố định | 2 triệu đồng | 12 tháng | 2.540.656 đồng | 22.540.656 đồng |
| Chỉ trả tối thiểu | 5% dư nợ, tháng đầu 1 triệu đồng, sàn 100.000 đồng | 99 tháng | 12,19 triệu đồng | 32,19 triệu đồng |
Hai phương án trên đều giả định không phát sinh thêm chi tiêu mới và không tính phí thường niên hay phí khác. Trong thực tế, mỗi giao dịch quẹt thêm đều làm dư nợ tăng trở lại và kéo dài hành trình.
Tự tính lịch trả nợ của bạn bằng công cụ
Trước khi chốt mức trả cho tháng tới, bạn có thể mở Tính thời gian trả hết nợ thẻ tín dụng và nhập ba con số của chính bạn: dư nợ hiện tại, APR ghi trong hợp đồng thẻ và mức trả bạn định duy trì mỗi tháng. Bạn mở thêm Tính lãi suất thẻ tín dụng để tính lãi theo đúng dư nợ của bạn. Nếu đang cân nhắc vay thêm một khoản khác trong lúc thẻ còn dư nợ, bạn mở Công cụ tính toán khoản vay và trả góp để xem khoản trả hàng tháng của khoản vay mới. Hai bài liên quan trong cùng chuyên mục là Điểm tín dụng là gì? Ngân hàng dựa vào đâu để duyệt khoản vay và Thu nhập chủ động và thu nhập thụ động khác nhau thế nào?.
Checklist áp dụng nhanh:
- Đọc sao kê tháng này và ghi ra ba con số: dư nợ sao kê, APR và mức thanh toán tối thiểu của thẻ bạn đang dùng.
- Chọn một mức trả cố định cao hơn mức tối thiểu và cao hơn tiền lãi tháng, rồi tính lịch trả nợ tương ứng.
- Ngừng quẹt thêm trên thẻ đang trả nợ cho tới khi dư nợ về 0, để lịch trả nợ tính ra không bị kéo dài thêm.
Câu hỏi thường gặp
Trả cao hơn mức tối thiểu nhưng vẫn quẹt thêm mỗi tháng thì lịch trả nợ tính ra còn đúng không?
Lịch tính ra không còn đúng, vì mỗi giao dịch mới cộng thêm vào dư nợ và làm lại phép tính từ đầu. Muốn lịch trả nợ giữ nguyên giá trị dự báo, bạn cần giữ thẻ ở trạng thái không phát sinh thêm chi tiêu cho tới khi dư nợ về 0.
Chuyển dư nợ sang trả góp hoặc sang thẻ khác có rút ngắn thời gian trả hết nợ không?
Chuyển đổi chỉ rút ngắn khi lãi suất hoặc phí của phương án mới thấp hơn tổng chi phí của phương án cũ, tính trên cùng một mức trả mỗi tháng. Bạn nên tính tổng tiền lãi và tổng phí của cả hai phương án với cùng mức trả rồi mới so sánh, vì một mức lãi tháng thấp đi kèm phí chuyển đổi cao vẫn có thể tốn kém hơn.
Trả đủ mức tối thiểu đúng hạn thì lịch sử tín dụng có bị ghi nhận xấu không?
Trả đủ mức tối thiểu đúng hạn giúp bạn tránh trạng thái chậm trả trong kỳ đó, nhưng dư nợ còn lại vẫn tiếp tục bị tính lãi và tỷ lệ sử dụng hạn mức vẫn ở mức cao. Lịch sử tín dụng đánh giá cả việc trả đúng hạn và mức dư nợ duy trì, nên trả tối thiểu kéo dài vẫn để lại dấu vết là một tài khoản mang nợ cao trong nhiều tháng.
Nguồn tham khảo: Thông tư 19/2016/TT-NHNN của Ngân hàng Nhà nước về hoạt động thẻ ngân hàng, hiệu lực từ ngày 15/08/2016; Bộ luật Dân sự 2015, Điều 468; biểu lãi suất thẻ tín dụng cá nhân do Vietcombank công bố từ ngày 20/11/2025 và do VPBank công bố cho kỳ sao kê tháng 10 và tháng 11/2026 (mức lãi thay đổi theo thời điểm và loại thẻ); các con số trong ví dụ được tính tay và đối chiếu bằng công cụ Tính thời gian trả hết nợ thẻ tín dụng của Công Cụ Việt với bộ số dư nợ 20 triệu đồng, APR 24%/năm, trả 2 triệu đồng mỗi tháng. Bài viết mang tính giáo dục về khái niệm tài chính, không phải tư vấn tài chính cá nhân.