Một hồ sơ vay có thể bị từ chối dù thu nhập không thấp, và lý do thường nằm ở một con số mà người vay ít khi nhìn thấy: điểm tín dụng. Cùng xem điểm số này hình thành ra sao, ngân hàng đọc báo cáo của bạn theo cách nào, và bạn có thể kiểm tra hay cải thiện điều gì trước khi nộp hồ sơ.
Điểm tín dụng là gì?
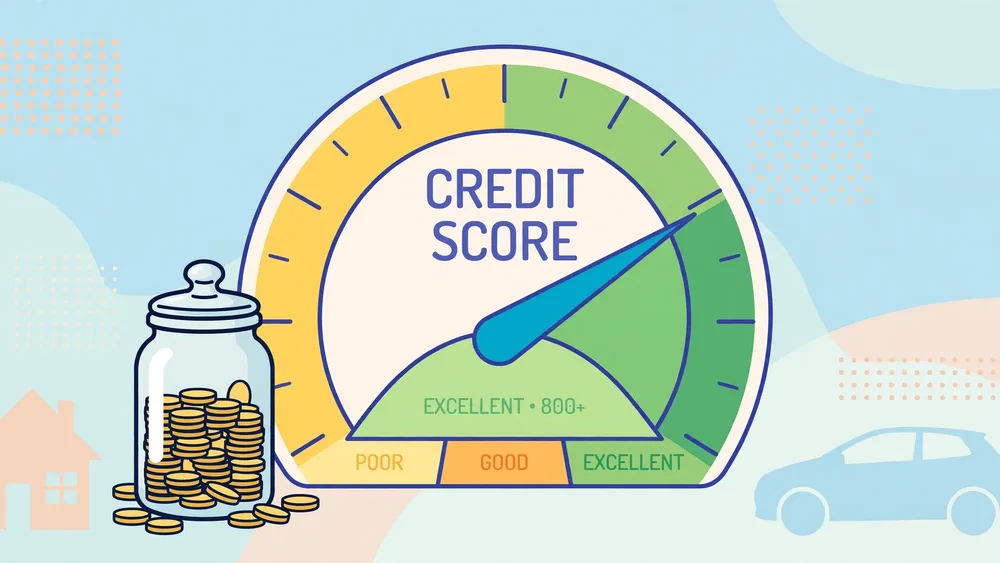
Điểm tín dụng là một con số tóm tắt mức độ tin cậy của người vay, dựa trên lịch sử vay và trả nợ đã được ghi nhận. Tại Việt Nam, Trung tâm Thông tin Tín dụng Quốc gia (CIC), đơn vị thuộc Ngân hàng Nhà nước, tổng hợp dữ liệu từ báo cáo định kỳ của các ngân hàng và công ty tài chính, rồi cung cấp báo cáo tín dụng cho các tổ chức tín dụng khi xét duyệt hồ sơ.
Cần phân biệt hai thứ hay bị gọi chung một tên. Báo cáo tín dụng là bản ghi chi tiết: bạn đang vay ở đâu, dư nợ bao nhiêu, từng kỳ trả đúng hạn hay trễ hạn bao lâu, khoản nợ thuộc nhóm nào. Điểm tín dụng là con số rút gọn từ bản ghi đó, giúp bên cho vay xếp hạng rủi ro nhanh hơn.
Về thang điểm, các bài hướng dẫn trong nước thường trích dẫn thang tham khảo 150–750, chia thành 5 khoảng rủi ro từ rất cao đến rất thấp, trong đó khoảng 570–679 được mô tả là mức tốt và khoảng 680–750 là mức rất tốt. Bạn nên đọc thang này như tài liệu tham khảo, không phải ngưỡng duyệt chính thức: mỗi ngân hàng dùng mô hình chấm điểm nội bộ riêng, và không có ngưỡng “bao nhiêu điểm thì chắc chắn được vay” áp dụng chung cho mọi hồ sơ.
Ngân hàng nhìn vào những gì ngoài điểm số?
Điểm tín dụng chỉ là một mảnh ghép. Khi thẩm định, ngân hàng thường đối chiếu thêm nhiều yếu tố khác, và một yếu tố yếu có thể khiến hồ sơ chững lại dù điểm số không tệ.
Lịch sử trả nợ là yếu tố nặng ký nhất: trả đúng hạn đều đặn trong thời gian dài tạo ra tín hiệu tốt, còn các kỳ trễ hạn, đặc biệt trễ dài ngày, làm xấu hồ sơ nhanh hơn nhiều so với thời gian cần để khôi phục. Nhóm nợ hiện tại cũng được xem cùng lúc, vì một khoản đang ở nhóm 2 trở lên cho thấy rủi ro đã hiện hữu, không còn là dự báo. Thu nhập và tỉ lệ nợ trên thu nhập quyết định khả năng gánh thêm khoản trả mới, còn tài sản đảm bảo, mục đích vay và tính ổn định của dòng tiền góp phần vào quyết định cuối cùng, nhất là với khoản vay lớn hoặc kỳ hạn dài.
5 nhóm nợ và vì sao nhóm 3–5 gọi là nợ xấu?
Theo Điều 10 Thông tư 31/2024/TT-NHNN của Ngân hàng Nhà nước (có hiệu lực từ ngày 01/7/2024, thay thế Thông tư 11/2021/TT-NHNN), các tổ chức tín dụng phân loại nợ thành 5 nhóm. Việc xếp nhóm do chính tổ chức tín dụng quản lý khoản vay thực hiện theo quy định, sau đó báo cáo về CIC để tổng hợp; CIC không tự đặt nhóm nợ cho người vay.
| Nhóm nợ | Tên gọi | Dấu hiệu thường gặp |
|---|---|---|
| Nhóm 1 | Nợ đủ tiêu chuẩn | Trong hạn, hoặc quá hạn dưới 10 ngày và vẫn được đánh giá thu hồi đầy đủ |
| Nhóm 2 | Nợ cần chú ý | Quá hạn từ 10 đến 90 ngày, hoặc khoản vay được điều chỉnh kỳ hạn trả nợ lần đầu còn trong hạn |
| Nhóm 3 | Nợ dưới tiêu chuẩn | Quá hạn từ 91 đến 180 ngày |
| Nhóm 4 | Nợ nghi ngờ | Quá hạn từ 181 đến 360 ngày |
| Nhóm 5 | Nợ có khả năng mất vốn | Quá hạn trên 360 ngày |
Nợ xấu là nợ thuộc các nhóm 3, 4 và 5. Một điểm nhiều người bỏ qua: khoản vay được điều chỉnh kỳ hạn trả nợ lần đầu vẫn có thể bị ghi nhận ở nhóm 2 ngay cả khi chưa từng trả trễ ngày nào, vì việc xin giãn kỳ hạn đã là tín hiệu cần chú ý.
Một ví dụ tính tay: khoản trả mới chiếm bao nhiêu thu nhập?
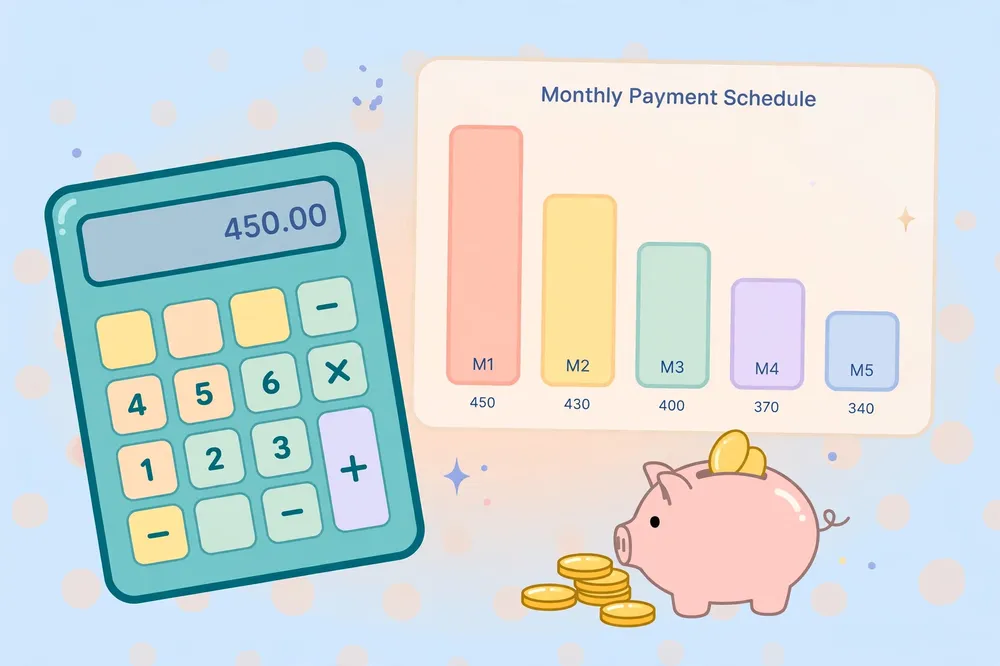
Giả sử bạn dự định vay 300 triệu đồng, lãi suất 12%/năm, kỳ hạn 5 năm, trả theo phương pháp EMI trên dư nợ giảm dần. Lãi suất tháng là 1%, số kỳ là 60 tháng. Áp công thức EMI, khoản trả mỗi tháng là 6.673.334 đồng, tổng tiền phải trả là 400.400.059 đồng, trong đó tổng lãi là 100.400.059 đồng.
Đặt con số này cạnh thu nhập sẽ thấy bức tranh rõ hơn. Với thu nhập 25 triệu đồng/tháng và khoản trả nợ hiện tại 4 triệu đồng/tháng, tỉ lệ nợ trên thu nhập đang là 16%. Cộng thêm khoản trả mới 6.673.334 đồng, tỉ lệ này lên 42,7%. Con số 42,7% chưa tự động đồng nghĩa với việc hồ sơ bị từ chối hay được duyệt, vì mỗi ngân hàng áp ngưỡng riêng, nhưng đây là cách ngân hàng nhìn vào khả năng trả nợ: khoản vay càng chiếm tỉ trọng lớn trong thu nhập, rủi ro càng cao.
Cùng logic đó, dư nợ thẻ kéo dài vừa tăng tỉ lệ nợ vừa tốn lãi: với dư nợ cố định 20 triệu đồng, APR 24%/năm trong 30 ngày, tiền lãi kỳ tính theo công thức lãi đơn là 394.521 đồng.
Tự kiểm tra lịch sử tín dụng của bạn ở đâu?
Bạn có thể tự tra cứu báo cáo tín dụng của bản thân qua ứng dụng chính thức của CIC (tên “CIC – Kết nối nhu cầu vay” trên Android, “iCIC” trên iOS) hoặc website cic.gov.vn, sau bước đăng ký và xác thực danh tính bằng CCCD gắn chip và số điện thoại chính chủ. Theo thông tin công bố của các bên hướng dẫn tra cứu, mỗi cá nhân được xem báo cáo miễn phí 1 lần mỗi năm, từ lần thứ 2 trở đi mất phí từ 22.000 đồng/lần.
Về thời gian lưu trữ, theo mẫu báo cáo CIC gần đây được các trang tài chính dẫn lại, thông tin nợ cần chú ý xuất hiện trong vòng 12 tháng, lịch sử nợ xấu về dư nợ cho vay trong vòng 5 năm gần nhất, còn nợ xấu thẻ tín dụng hiện trong 3 năm gần nhất. Nếu phát hiện khoản vay lạ hoặc số liệu lệch, bạn nên liên hệ trực tiếp tổ chức tín dụng quản lý khoản vay đó để đối chiếu, vì ngân hàng là bên phân loại và báo cáo dữ liệu.
Những việc giúp điểm tín dụng tốt lên theo thời gian
Không có cách nào làm sạch lịch sử tín dụng trong một đêm, và bạn nên cảnh giác với mọi dịch vụ hứa hẹn “xóa nợ xấu” nhanh chóng. Những việc thực sự có tác dụng đều cần thời gian: trả đúng hạn và đủ số tiền đến hạn, giữ dư nợ thẻ ở mức thấp so với hạn mức được cấp, tránh nộp nhiều hồ sơ vay cùng lúc trong thời gian ngắn, và không đứng tên vay hộ khi không kiểm soát được lịch trả.
Với người chưa từng vay, một thẻ tín dụng hạn mức thấp dùng cho chi tiêu thường xuyên và trả đầy đủ mỗi kỳ là cách xây dựng lịch sử từ đầu, thay vì chờ đến lúc cần khoản vay lớn mới bắt đầu.
Tự tính trước khi nộp hồ sơ với công cụ của Công Cụ Việt
Trước khi gặp ngân hàng, bạn có thể tự ước tính khả năng trả nợ bằng các công cụ miễn phí của Công Cụ Việt. Với khoản vay 300 triệu đồng trong ví dụ trên, bạn nhập số tiền, lãi suất 12%/năm và kỳ hạn 5 năm vào Công cụ tính toán khoản vay và trả góp để thấy khoản trả EMI mỗi tháng, tổng lãi và lịch trả nợ theo từng tháng trước khi quyết định. Nếu đang gánh dư nợ thẻ, bạn thử Tính thời gian trả hết nợ thẻ tín dụng để biết với mức trả cố định mỗi tháng thì bao lâu mới tất toán xong. Còn khi muốn tự tính tiền lãi của một mức dư nợ thẻ trong một khoảng ngày, bạn dùng Tính lãi suất thẻ tín dụng để có con số ước tính ngay.
Kết luận: điểm tín dụng tốt là hồ sơ vay dễ thở hơn
Điểm tín dụng không phải một tấm vé đảm bảo được vay, mà là bản tóm tắt thói quen trả nợ của bạn trong mắt ngân hàng. Lịch sử trả đúng hạn, nhóm nợ sạch, tỉ lệ nợ trên thu nhập ở mức hợp lý và hồ sơ minh bạch là bốn yếu tố tạo nên hồ sơ mạnh.
Câu hỏi thường gặp
Điểm tín dụng bao nhiêu thì vay được ngân hàng?
Không có ngưỡng chung cho mọi ngân hàng và mọi sản phẩm vay. Thang tham khảo 150–750 thường được trích dẫn xem khoảng 570 trở lên là mức tốt, nhưng quyết định cuối cùng còn dựa vào thu nhập, tỉ lệ nợ trên thu nhập, nhóm nợ, tài sản đảm bảo và chính sách của từng ngân hàng.
Chưa từng vay thì có điểm tín dụng không?
Người chưa từng vay thường chưa có lịch sử tín dụng đủ dày để chấm điểm, nên hồ sơ có thể bị đánh giá là thiếu dữ liệu thay vì xấu.
Nợ xấu bao lâu thì hết ảnh hưởng?
Theo mẫu báo cáo CIC gần đây, lịch sử nợ xấu về dư nợ cho vay hiện trong 5 năm gần nhất, nợ xấu thẻ tín dụng trong 3 năm gần nhất, còn nợ cần chú ý trong 12 tháng. Sau khi tất toán, bạn vẫn cần duy trì lịch sử trả tốt mới để hồ sơ dần cải thiện, vì dữ liệu cũ không biến mất ngay khi khoản nợ được trả xong.
Nguồn tham khảo: Điều 10 Thông tư 31/2024/TT-NHNN của Ngân hàng Nhà nước (hiệu lực 01/7/2024); Luật Các tổ chức tín dụng số 32/2024/QH15 (hiệu lực 01/7/2024); Trung tâm Thông tin Tín dụng Quốc gia (CIC) thuộc Ngân hàng Nhà nước; các trang công cụ của Công Cụ Việt dẫn trong bài.
Kết quả tính từ các công cụ trong bài chỉ mang tính tham khảo, không thay thế lịch trả nợ hay quyết định xét duyệt của ngân hàng.