Xe máy hỏng giữa tháng, tiền sửa hết gần 2 triệu, mà lương thì còn cả tuần nữa mới về. Lúc đó bạn xoay đâu ra tiền mà không phải quẹt thẻ rồi trả lãi tháng sau? Cùng xem quỹ khẩn cấp là gì, vì sao con số hay được nhắc tới lại là 3–6 tháng chi tiêu, và một hộ ở Việt Nam thì tính ra bao nhiêu tiền nhé.
Quỹ khẩn cấp là khoản tiền để riêng, chỉ dùng khi chuyện bất ngờ ập tới
Quỹ khẩn cấp là một khoản tiền mặt để riêng cho những chi phí bất ngờ và cấp bách: mất việc, ốm đau phải nhập viện, xe hỏng giữa đường, nhà dột cần sửa gấp. Điểm quan trọng nằm ở hai chữ “để riêng”: tiền nằm chung với tài khoản chi tiêu hằng ngày rất dễ bị tiêu lẹm dần, đến lúc cần thì chỉ còn một ít.
Hình dung quỹ khẩn cấp giống lốp dự phòng trong cốp xe. Bạn không mong dùng tới nó, cũng không lấy nó ra chạy hằng ngày cho “đỡ phí”. Nhưng ngày bánh xe xịt hơi giữa đường, có lốp dự phòng thì bạn vẫn về được tới nhà.
Quỹ khẩn cấp cũng không phải là mọi khoản tiết kiệm của bạn gộp lại. Tiền mua nhà, tiền du lịch, tiền học thêm đều có kế hoạch riêng. Quỹ khẩn cấp chỉ có một nhiệm vụ: giữ cho một cú sốc không biến thành một khoản nợ kéo dài.
Việc nào tính là khẩn cấp, việc nào thì không
Ranh giới này nên đặt ra từ lúc bình tĩnh, vì lúc đang rối thì thứ gì cũng có vẻ “cần gấp”. Cách phân biệt đơn giản: việc khẩn cấp vừa bất ngờ, vừa không thể chờ tới tháng sau.
| Khẩn cấp, dùng quỹ được | Không khẩn cấp, đừng chạm vào quỹ |
|---|---|
| Mất việc hoặc thu nhập dừng đột ngột | Du lịch đã lên kế hoạch từ trước |
| Viện phí, thuốc men ngoài bảo hiểm | Đổi điện thoại đời mới vì đang giảm giá |
| Sửa xe, sửa nhà gấp để còn ở và đi làm được | Mua sắm trong đợt sale, dù rẻ thật |
| Chi phí đi lại gấp vì việc gia đình | Tiệc tùng, quà cáp có thể lên kế hoạch trước |
Điện thoại vỡ màn hình thì khó chịu thật, nhưng nếu máy vẫn nghe gọi được thì đó là khoản nên lên kế hoạch riêng. Ngược lại, xe là phương tiện đi làm duy nhất mà hỏng thì không thể chờ, vì mỗi ngày nghỉ là một ngày mất thu nhập.
Vì sao lại là 3–6 tháng, và vì sao tính theo chi phí thiết yếu
Mức 3–6 tháng là khung hướng dẫn phổ biến của các tổ chức tài chính tiêu dùng, trong đó có Consumer Financial Protection Bureau của Mỹ. Khoảng 3 tháng đủ đỡ một cú sốc ngắn: một lần ốm, một lần sửa xe lớn, hoặc vài tuần tìm việc. Khoảng 6 tháng đủ đỡ một cú sốc dài hơn: mất việc trong ngành đang khó tuyển, hoặc thu nhập bấp bênh theo mùa.
Quan trọng hơn con số tháng là thứ đem nhân với nó: chi phí thiết yếu, không phải lương, cũng không phải tổng chi tiêu. Đó là những khoản không dừng được khi thu nhập dừng: tiền thuê nhà, ăn uống, điện, nước, mạng, đi lại, bảo hiểm và khoản trả nợ tối thiểu. Ăn ngoài, gói xem phim, mua sắm theo sở thích đều có thể cắt trong lúc khó khăn, nên không tính vào đây.
| Hoàn cảnh của bạn | Mốc nên hướng tới |
|---|---|
| Hai nguồn thu ổn định, công việc dễ tìm lại | 3 tháng chi phí thiết yếu |
| Một nguồn thu chính, công việc ổn định | 6 tháng chi phí thiết yếu |
| Thu nhập theo dự án, theo mùa, làm tự do | 6–12 tháng chi phí thiết yếu |
| Một nguồn thu nuôi cả nhà, có người phụ thuộc | 6–12 tháng chi phí thiết yếu |
Ví dụ Việt Nam: chi phí thiết yếu 10 triệu một tháng thì cần bao nhiêu
Lấy ví dụ một bạn sống một người ở thành phố, thuê phòng trọ, đi xe máy đi làm:
| Khoản thiết yếu | Mỗi tháng |
|---|---|
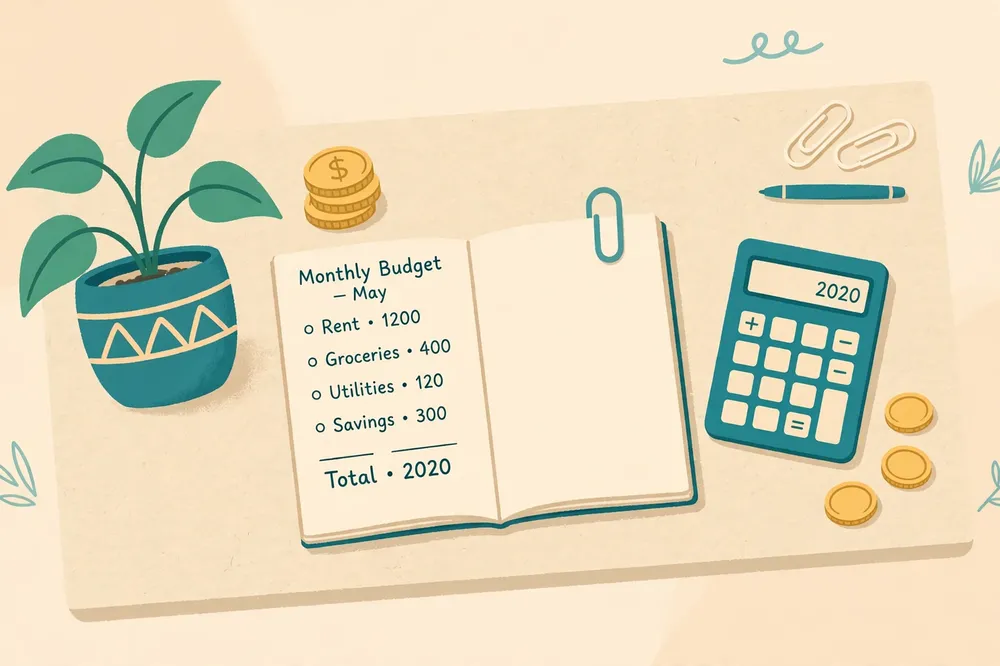
| Tiền thuê phòng | 3.500.000 đồng |
| Ăn uống tại nhà và cơm trưa đi làm | 3.000.000 đồng |
| Điện, nước, mạng | 1.000.000 đồng |
| Xăng xe, gửi xe | 1.000.000 đồng |
| Bảo hiểm và trả nợ tối thiểu | 1.500.000 đồng |
| **Tổng chi phí thiết yếu** | **10.000.000 đồng** |
Nhân lên: mục tiêu 3 tháng là 30.000.000 đồng, mục tiêu 6 tháng là 60.000.000 đồng. Quỹ khẩn cấp không đòi bạn có ngay trong một tháng. Nếu mỗi tháng bạn để riêng 2.000.000 đồng, bạn chạm mốc 30.000.000 đồng sau 15 tháng và chạm 60.000.000 đồng sau 30 tháng. Nếu để riêng được 3.000.000 đồng mỗi tháng, thời gian rút xuống còn 10 tháng và 20 tháng. Con số này chưa tính lãi tiết kiệm, vì lãi không phải mục đích chính của quỹ.
Thay bảng trên bằng chi phí thật của bạn, bạn đã có hai mốc của riêng bạn. Muốn biết tiền gửi tiết kiệm sinh lãi ra sao trong lúc chờ dùng, công cụ tính lãi gửi tiết kiệm ngân hàng của Công Cụ Việt tính giúp bạn ngay, chỉ cần nhập số tiền, lãi suất và kỳ hạn.
Nên để quỹ khẩn cấp ở đâu: riêng, rút nhanh, không mạo hiểm
Ba tiêu chí này đi cùng nhau. Riêng: một tài khoản tách khỏi tài khoản chi tiêu hằng ngày, để bạn không tiêu lẹm lúc lướt mua sắm. Rút nhanh: khi cần, tiền phải về tay trong một đến hai ngày làm việc, không bị khóa kỳ hạn dài. Không mạo hiểm: cổ phiếu hay tiền mã hóa không hợp làm quỹ khẩn cấp, vì đúng lúc bạn cần tiền nhất cũng có thể là lúc thị trường đang xuống.
Tài khoản tiết kiệm không kỳ hạn hoặc kỳ hạn ngắn, rút linh hoạt, là chỗ ở phổ biến nhất cho quỹ này. Bạn nên đọc kỹ điều kiện rút trước hạn. Lãi suất không phải tiêu chí chọn đầu tiên ở đây. An toàn và rút nhanh mới là hai thứ bạn mua bằng quỹ khẩn cấp. Đủ dùng là được.
Để quỹ chung với tiền đầu tư dài hạn rồi tự nhủ “cần thì bán” là sai lầm hay gặp. Lúc thị trường xấu, bạn vừa mất việc vừa phải bán lỗ, cú sốc nhân đôi.
Xây quỹ từng bước, đừng đợi đủ tiền mới bắt đầu
Mốc đầu tiên không phải 3 tháng, cũng không phải 6 tháng. Mốc đầu tiên là một tháng chi phí thiết yếu, hoặc một khoản nhỏ như 5.000.000 đồng nếu một tháng thiết yếu của bạn lớn hơn thế nhiều. Mốc nhỏ này đã đủ đỡ phần lớn cú sốc thường gặp: sửa xe, thay đồ điện hỏng, một đợt thuốc men.
Cách xây bền nhất là tự động hóa. Ngay ngày nhận lương, đặt lệnh chuyển một khoản cố định sang tài khoản quỹ khẩn cấp trước khi tiêu gì khác. Chỉ cần cài một lần. Với ví dụ 10 triệu chi phí thiết yếu ở trên, chuyển 2.000.000 đồng mỗi tháng là bạn đang đi đúng lộ trình 15 tháng tới mốc 3 tháng. Muốn kiểm tra lương thực nhận sau thuế và bảo hiểm, công cụ tính lương Gross sang Net của Công Cụ Việt cho bạn con số đó trong vài giây.
Dùng quỹ rồi thì sao? Bù lại ngay, coi việc bù lại như một hóa đơn phải trả hằng tháng cho tới khi đủ mốc cũ. Quỹ khẩn cấp là một vòng lặp: xây, dùng khi thật cần, rồi xây lại. Cuối mỗi năm, hoặc mỗi lần tiền thuê nhà hay bảo hiểm thay đổi rõ rệt, bạn nên tính lại một tháng thiết yếu.
Kết luận: quỹ khẩn cấp hợp với ai, và bắt đầu từ đâu
Quỹ khẩn cấp hợp với gần như mọi người đang có thu nhập, nhưng hợp nhất với ba nhóm: người làm tự do thu nhập bấp bênh, người là nguồn thu chính của gia đình, và người đang có khoản vay phải trả hằng tháng. Công cụ tính khoản vay và trả góp của Công Cụ Việt giúp bạn thấy rõ mỗi tháng phải trả bao nhiêu, từ đó tính phần trả nợ tối thiểu vào chi phí thiết yếu cho đúng. Còn nếu bạn đang cân nhắc vay để đỡ một khoản bất ngờ, công cụ so sánh hai khoản vay cho bạn thấy hai phương án khác nhau bao nhiêu tiền lãi mỗi tháng.
Bắt đầu trong tuần này thì làm ba việc nhỏ: cộng một tháng chi phí thiết yếu của bạn, nhân với 3 để có mốc đầu tiên, rồi mở một tài khoản riêng và đặt lệnh chuyển tự động ngay ngày nhận lương. Không cần đủ 60 triệu mới thấy an tâm. Bắt đầu nhỏ thôi.
Hỏi đáp nhanh
**Quỹ khẩn cấp khác gì tiền tiết kiệm mua nhà hay đi du lịch?** Khác ở mục đích và thời điểm dùng. Tiền mua nhà hay du lịch có ngày dùng dự kiến, và bạn có thể dời ngày nếu chưa đủ. Quỹ khẩn cấp chỉ dùng khi chuyện bất ngờ xảy ra. Trộn hai loại tiền này vào nhau thì lúc cần gấp, bạn sẽ phải rút cả tiền của kế hoạch khác.
**Có nên mang quỹ khẩn cấp đi đầu tư cho sinh lời không?** Không nên, vì nhiệm vụ của quỹ là có mặt đủ đầy đúng lúc bạn cần, không phải sinh lời cao nhất. Cú sốc tài chính thường tới cùng lúc với lúc thị trường xấu. Tiền đầu tư dài hạn nên là khoản riêng, sau khi quỹ khẩn cấp đã đủ.
**Dùng quỹ rồi thì bù lại ra sao, và bao lâu nên xem lại mục tiêu?** Bù lại ngay từ tháng sau, với mức chuyển ít nhất bằng mức bạn đã dùng để xây quỹ, cho tới khi đủ mốc cũ. Xem lại mục tiêu mỗi năm một lần, hoặc ngay khi đổi việc, chuyển nhà, hoặc khoản trả nợ thay đổi.
Còn bạn thì sao: một tháng chi phí thiết yếu là bao nhiêu, và bạn đã để dành được bao nhiêu tháng rồi?
Bài viết mang tính giải thích khái niệm, không phải tư vấn tài chính cá nhân.
Quỹ khẩn cấp phát huy tác dụng tốt nhất khi nằm trong một kế hoạch chia thu nhập rõ ràng, thay vì để dành theo cảm hứng từng tháng. Quy tắc 50/30/20 là gì và chia lương tháng ra sao cho hợp lý đưa ra một khung tỷ lệ cụ thể để bạn bắt đầu, trong đó khoản dự phòng có vị trí cố định mỗi kỳ lương.