Lương vừa về tài khoản, cuối tháng nhìn lại thì không nhớ rõ tiền đã đi đâu. Quy tắc 50/30/20 ra đời cho đúng cảnh đó: thay vì ghi chép từng đồng, bạn chỉ cần chia thu nhập thành ba phần lớn, rồi giữ mỗi phần trong trần của nó. Cùng xem ba nhóm tiền này chia ra sao, và mức lương của bạn rơi vào khung nào nhé.
Quy tắc 50/30/20 chia thu nhập thực nhận thành ba phần
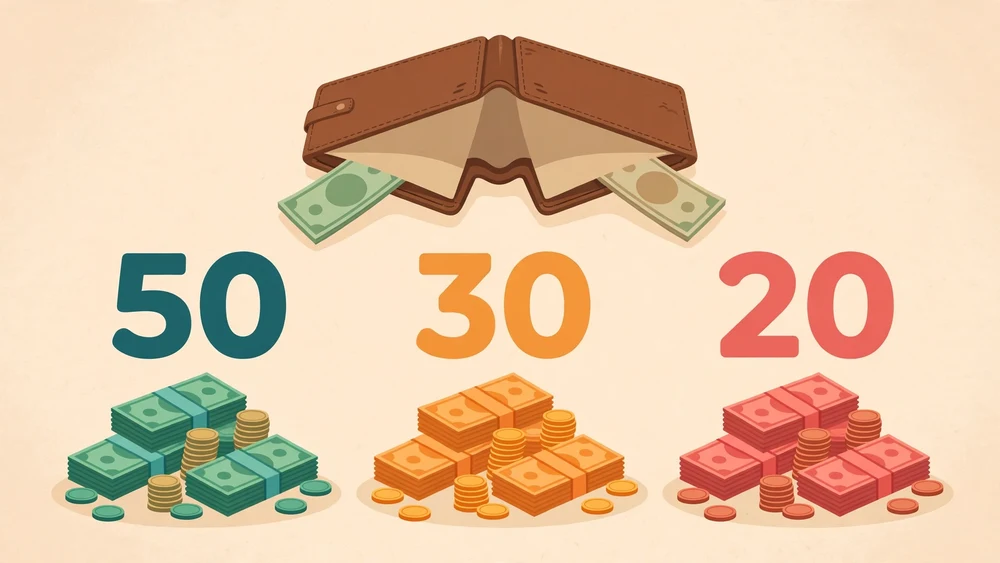
Quy tắc 50/30/20 chia thu nhập thực nhận thành ba nhóm: 50% cho nhu cầu thiết yếu, 30% cho mong muốn và 20% cho tiết kiệm cùng trả nợ thêm. Quy tắc này được Elizabeth Warren và Amelia Warren Tyagi phổ biến trong cuốn sách All Your Worth: The Ultimate Lifetime Money Plan xuất bản năm 2005, với tên gốc là Balanced Money Formula. Điểm mấu chốt nằm ở chữ “thực nhận”: con số đem chia là tiền về tài khoản sau thuế và bảo hiểm, không phải lương gross ghi trên hợp đồng.
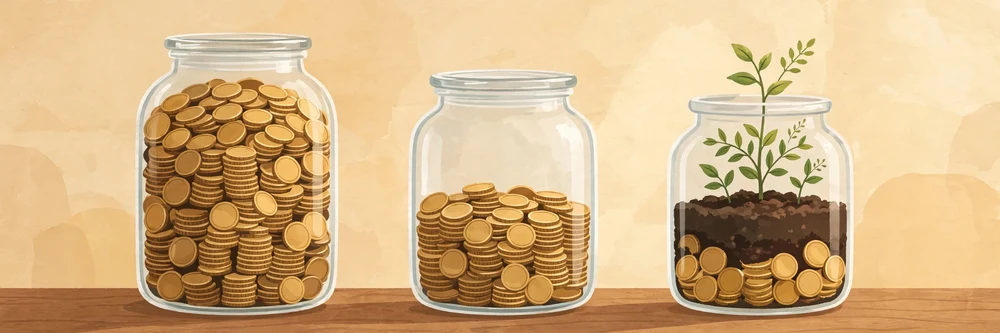
Hình dung ba chiếc lọ đặt cạnh nhau trên bàn. Lọ đầu tiên to nhất, đựng tiền cho cuộc sống hằng ngày. Lọ thứ hai nhỏ hơn, đựng tiền cho niềm vui. Lọ thứ ba đựng tiền cho tương lai. Mỗi tháng lương về, bạn rót tiền vào ba lọ theo đúng thứ tự đó, và lọ nào cũng có trần riêng. Đơn giản vậy thôi.
Mốc 50% vì vậy không phải con số thiêng, nó là một lằn ranh cảnh báo: vượt qua nó thì cần xem lại, thấp hơn nó thì có thêm lựa chọn.
50% cho nhu cầu thiết yếu: tiền nhà, ăn uống và đi lại
Nhóm nhu cầu thiết yếu gồm những khoản bạn bắt buộc phải trả để cuộc sống vận hành: tiền thuê nhà, thực phẩm cơ bản, điện, nước, mạng, chi phí đi lại phục vụ công việc, bảo hiểm và khoản trả nợ tối thiểu theo hợp đồng. Phép thử nhanh cho một khoản chi là tự hỏi: nếu không trả khoản này thì hậu quả ra sao? Bị cắt điện, mất chỗ ở hay bị tính phí phạt là dấu hiệu của nhu cầu.
Ranh giới giữa nhu cầu và mong muốn nhiều khi nằm ngay trong cùng một khoản chi. Một chiếc điện thoại đủ nghe gọi và làm việc là nhu cầu, phần tiền chênh lên bản cao cấp là mong muốn.
30% cho mong muốn: phần tiền giữ cho ngân sách bền lâu
Nhóm mong muốn gồm ăn ngoài, cà phê với bạn bè, xem phim, du lịch và mua sắm không gấp. Quy tắc giữ lại hẳn 30% cho nhóm này vì một ngân sách cắt sạch niềm vui rất khó giữ được lâu.
Khi tổng chi vượt thu nhập, nhóm mong muốn là nơi cắt đầu tiên, vì cắt ở đây không làm cuộc sống đảo lộn ngay. Nhóm này giống van xả của cả ngân sách: mở ra khi thoải mái, siết lại khi cần, không cần đụng vào hai nhóm còn lại.
20% cho tiết kiệm và trả nợ thêm: tiền trả cho tương lai
Nhóm 20% là phần tiền bạn chủ động giữ lại: lập quỹ khẩn cấp, trả thêm nợ ngoài khoản tối thiểu và dành cho mục tiêu dài hạn như mua nhà hay đầu tư. Cần phân biệt rõ hai loại tiền trả nợ: khoản trả tối thiểu theo hợp đồng thuộc nhóm nhu cầu, vì không trả sẽ bị phạt. Phần trả thêm để thoát nợ nhanh hơn thuộc nhóm 20%, vì bạn hoàn toàn có thể chọn trả đúng tối thiểu và giữ tiền lại.
Thứ tự dùng nhóm 20% cũng đáng bàn. Quỹ khẩn cấp nên đứng trước, vì một lần xe hỏng hay ốm đau bất ngờ mà không có tiền để riêng sẽ đẩy bạn về lại cảnh vay mượn. Bài viết về quỹ khẩn cấp trên Công Cụ Việt giải thích vì sao nên để riêng 3–6 tháng chi tiêu cho mục này. Sau khi quỹ khẩn cấp đã đủ, phần 20% có thể chuyển sang trả nợ lãi cao hoặc mục tiêu dài hạn, và lãi kép sẽ làm phần việc còn lại theo thời gian.
Ví dụ lương thực nhận 15 triệu chia ra sao
Lấy một ví dụ tròn để nhìn rõ từng đồng: thu nhập thực nhận 15.000.000 đồng một tháng. Áp đúng quy tắc, bạn có 7.500.000 đồng cho nhu cầu, 4.500.000 đồng cho mong muốn và 3.000.000 đồng để tiết kiệm. Bảng dưới đây là một cách chia minh họa, không phải mức chi trung bình khảo sát.
| Nhóm | Trần tháng | Một cách chia minh họa |
|---|---|---|
| Nhu cầu thiết yếu (50%) | 7.500.000 đồng | Thuê phòng 3.000.000 + đi chợ nấu ăn 2.500.000 + điện, nước, mạng 800.000 + xăng xe 700.000 + khoản trả tối thiểu 500.000 |
| Mong muốn (30%) | 4.500.000 đồng | Ăn ngoài và cà phê 1.500.000 + mua sắm, giải trí 1.500.000 + để dành du lịch 1.000.000 + gói xem phim trực tuyến 500.000 |
| Tiết kiệm và trả nợ thêm (20%) | 3.000.000 đồng | Quỹ khẩn cấp 2.000.000 + trả nợ thêm hoặc đầu tư 1.000.000 |
Cùng một cách chia, lương 10.000.000 đồng cho ra 5.000.000 / 3.000.000 / 2.000.000 đồng, còn lương 20.000.000 đồng cho ra 10.000.000 / 6.000.000 / 4.000.000 đồng. Và nếu duy trì mức tiết kiệm 3.000.000 đồng mỗi tháng trong 12 tháng, bạn có 36.000.000 đồng tiền dành lại trong một năm, chưa tính lãi, một con số đủ để thấy vì sao 20% đều đặn lại mạnh hơn những lần tiết kiệm dồn dập rồi bỏ dở.
Khi nào 50/30/20 không vừa với lương của bạn
Quy tắc này là khung tham khảo, không phải luật bắt buộc, và có những hoàn cảnh nó không vừa ngay từ đầu. Ở Hà Nội hay TP. Hồ Chí Minh, tiền thuê khi ở trọ một người đã có thể nuốt gần nửa lương của người mới đi làm, chưa kể ăn uống và đi lại. Lương thấp cũng vậy: khi nhu cầu đã chiếm 60–70% thu nhập, cố ép về 50% chỉ bằng cách cắt ăn uống cơ bản là điều không nên làm.
Lúc đó, cách làm thực tế là đổi tỷ lệ chứ không phải bỏ khung. Trang công cụ ngân sách 50/30/20 của Công Cụ Việt có sẵn bốn bộ tỷ lệ để bạn đối chiếu, trong đó có 60/25/15 cho nơi ở đắt đỏ, 60/20/20 khi có con nhỏ và 50/20/30 cho người muốn tiết kiệm mạnh. Một biến thể khác thường được nhắc tới là 70/20/10 cho giai đoạn thu nhập thấp: 70% nhu cầu, 20% mong muốn và 10% tiết kiệm.
Bắt đầu trong tháng này với bốn bước
Bước đầu tiên là lấy đúng con số thực nhận. Nếu lương ghi trên hợp đồng là gross, bạn có thể quy đổi sang thực nhận bằng công cụ tính lương Net sang Gross của Công Cụ Việt, vì chia theo lương gross sẽ làm mọi trần chi cao hơn tiền thật có trong tay. Bước thứ hai, xếp chi tiêu tháng trước vào ba nhóm và so với trần 50/30/20, xem nhóm nào đang vượt nhiều nhất.
Bước thứ ba là bước quyết định cả ngân sách: chuyển 20% ngay ngày lương về. Chia trước, tiêu sau. Tiền tiết kiệm rời khỏi tài khoản chi tiêu trước khi bạn kịp tiêu vào việc khác, và phần còn lại mới là tiền được phép chi trong tháng. Bước cuối cùng, soát lại vào cuối tháng và chỉ chỉnh một nhóm duy nhất trong tháng sau.
Công cụ ngân sách 50/30/20 của Công Cụ Việt có thể làm phần tính toán này: nhập thu nhập ròng và tỷ lệ, công cụ cho ra mục tiêu tiền từng nhóm và quy đổi mục tiêu tiết kiệm tháng sang 12 tháng. Nói rõ điểm yếu ghi trên chính trang công cụ: ô thực tế để trống được tính là 0 khi đối chiếu, số tiết kiệm năm chỉ là mục tiêu tháng nhân 12, không cộng lãi và không tự đọc giao dịch. Vì vậy bạn cần nhập đủ ba số thực tế và tự theo dõi tiền tiết kiệm đã thật sự chuyển đi hay chưa.
Kết luận: Quy tắc 50/30/20 có đáng dùng không?
Quy tắc 50/30/20 đáng dùng làm khung bắt đầu, đặc biệt với người mới đi làm, người có lương ổn định và người muốn bắt đầu tiết kiệm mà không muốn ghi chép từng đồng. Khung này chưa hợp làm khung cứng khi thu nhập rất thấp hay nợ lãi cao đang đè nặng, lúc đó bạn cần đổi tỷ lệ và ưu tiên thoát nợ trước.
Lời khuyên cụ thể nhất cho tháng này: thử đúng một tháng với ba con số của bạn, không cần hoàn hảo. Chỉ cần cuối tháng bạn trả lời được một câu hỏi (nhóm nào đã vượt trần, và vì sao) là quy tắc đã làm tròn việc của nó. Thử một tháng đã.
Câu hỏi thường gặp
Quy tắc 50/30/20 tính trên lương gross hay lương thực nhận?
Tính trên thu nhập thực nhận, tức tiền về tài khoản sau thuế và bảo hiểm. Tính trên lương gross sẽ làm mọi trần chi cao hơn tiền thật có trong tay, và ngân sách lệch ngay từ bước đầu tiên.
Tiền thuê nhà đã vượt 50% thu nhập thì phải làm sao?
Hãy đổi tỷ lệ tạm thời, ví dụ 60/20/20 hoặc 70/20/10, cắt nhóm mong muốn trước, rồi xem lại tiền thuê hoặc tìm cách tăng thu nhập.
20% tiết kiệm nên để đâu trước?
Quỹ khẩn cấp đứng trước, vì khoản này đỡ cho bạn trong những tháng bất ngờ. Sau khi quỹ khẩn cấp đã đủ, phần 20% chuyển sang trả nợ lãi cao hoặc mục tiêu dài hạn. Nếu đang gánh nợ thẻ tín dụng lãi cao, bạn có thể dùng công cụ tính kế hoạch trả nợ của Công Cụ Việt để xem trả thêm mỗi tháng rút ngắn thời gian thoát nợ ra sao.
Bài viết mang tính giải thích khái niệm, không phải tư vấn tài chính cá nhân.
Tỷ lệ chia lương chỉ giữ được ý nghĩa khi sức mua của khoản tiền để dành không bị bào mòn theo thời gian, và đó là lý do cần hiểu rõ lạm phát là gì và vì sao tiền để không ngày càng mất giá. Đi kèm với kế hoạch chia thu nhập, quỹ khẩn cấp là lớp đệm nên được ưu tiên lấp đầy trước các mục tiêu dài hạn khác.